

Что такое недостача и как отразить ее в бухгалтерском учете
Компании проводят инвентаризацию и по ее итогам могут обнаружить излишки или недостачу. Об излишках мы уже писали, здесь разберемся что делать, если чего‑то недосчитались.
ИП не обязаны проводить инвентаризацию, но могут организовать ее по желанию. Поэтому рекомендации из нашей статьи подойдут и предпринимателям, но стоит убрать из процесса то, что вам не нужно, например бухгалтерские проводки.
🎁 В статье вас ждет бонус — предзаполненные шаблоны документов, которые можно скачать и использовать.
О том, как провести инвентаризацию, рассказали в чек‑листе. Его можно скачать и распечатать. Принцип чек‑листа простой: продвигайтесь по пунктам и отмечайте то, что уже сделали.
Что такое недостача
Недостача при инвентаризации — это когда остатки товаров, сырья, материалов или другого имущества меньше, чем должно быть по документам.
Например, по данным учета на складе должно быть 100 упаковок товара, а при инвентаризации комиссия нашла только 92. Разница в восемь упаковок — это и есть недостача.




- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Почему возникает недостача
Причины недостачи могут быть разными, вот некоторые из них.
Хищение установленными лицами. Например, украли работники или кто‑то еще, чья вина доказана.
Хищение неустановленными лицами. Типично для магазинов самообслуживания или когда доказать вину работников не удалось.
Естественная убыль. Нормы зависят от вида сырья или материалов. Например, замороженное мясо теряет массу от длительного хранения. Допустимый процент убыли зависит от сорта и вида мяса, региона и холодильного оборудования.
Ошибки в бухгалтерском и складском учете. Могут возникнуть на любом этапе: при приемке, перемещении, списании, продаже, возврате, комплектации заказа или внесении данных в учетную систему. Например, поставщик отгрузил меньше товара, чем указано в документах, а принимающий сотрудник не проверил количество.
Пересортица. Это ситуация, когда один товар ошибочно учитывается вместо другого. Например, при приемке или отгрузке сотрудники путают артикулы, размеры, модели или наименования. В результате по одним позициям возникает недостача, а по другим — излишки. Пересортица часто возникает из‑за ошибок на этапах приемки, хранения, отгрузки или при ручном вводе данных вместо штрихкодирования.

Кого считают материально ответственным лицом
Чтобы разобраться, как списать недостачу, объясним термин, который будем часто использовать в статье, — материально ответственное лицо, МОЛ.
МОЛ — это сотрудник, который прямо отвечает за деньги, товары или другое имущество компании на основании договора о полной материальной ответственности.
Такой договор можно заключить с сотрудниками, занимающими определенные должности. Например, кассир отвечает за деньги в кассе, а кладовщик — за товары на складе. Если имущество пропало по их невнимательности или вине, они возмещают его полную стоимость. Как привлечь кассира к материальной ответственности.
Приказ издает руководитель компании или ИП, чтобы возложить на сотрудника полную материальную ответственность в случае недостачи имущества работодателя.
Полную сумму ущерба с сотрудника, с которым не заключен договор о материальной ответственности, можно взыскать только в следующих ситуациях — ст. 243 ТК РФ:
- умышленное причинение вреда;
- причинение ущерба в состоянии опьянения;
- вред нанесли административный проступок или преступление работника, подтвержденные судом;
- разглашение охраняемой законом тайны, например коммерческой, что повлекло прямые убытки компании.
В остальных случаях можно взыскать ущерб только в пределах среднемесячной заработной платы.
Допустим, по вине кладовщика пропали товары на 100 000 ₽. Зарплата кладовщика — 60 000 ₽. Если с ним заключен договор о полной материальной ответственности, с него можно взыскать все 100 000 ₽. Без договора взыскали бы только 60 000 ₽, остальное пришлось бы списывать в убытки.

Куда и как списывают недостачу
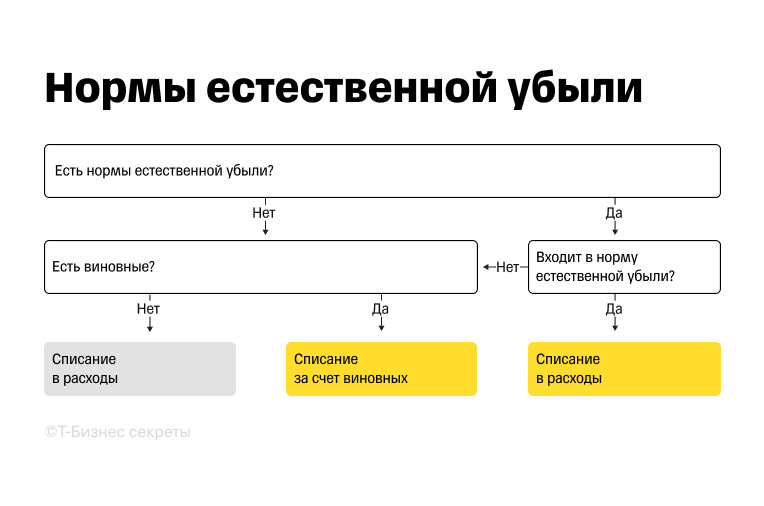
Когда выявили недостачу, нужно проверить, есть ли нормы естественной убыли для пропавшего имущества. Для каждой группы товаров свои нормы. Найти их можно через поисковик по фразе «нормы естественной убыли для…». Если в предложенном списке вы не обнаружили нужный товар, значит, норм для него нет.
При наличии нормы надо проверить, укладывается ли в них недостача. Если да, ее можно списать в расходы и с работника не спрашивать.
При наличии норм естественной убыли или их превышении нужно разобраться, есть ли виновные в недостаче сотрудники или посторонние лица. Для этого нужно собрать объяснительные с МОЛ.
Дальше надо провести заседание инвентаризационной комиссии, на котором решить, из‑за чего произошла недостача, доказана ли вина МОЛ или иного лица и как будете списывать недостачу.
Если нашли виновных и доказали их вину, недостачу можно списать за их счет. Если виновных нет или их вина не доказана, недостачу списывают в расходы. По итогам заседания издают приказ об утверждении результатов инвентаризации.
Как оформить недостачу
Когда по итогам инвентаризации обнаружили недостачу, действовать нужно так:
- Оформить инвентаризационную опись и сличительную ведомость.
- Составить ведомость учета результатов инвентаризации.
- Отразить недостачу на бухгалтерских счетах.
- Указать недостачу в налоговом учете.
Шаг 1. Оформить инвентаризационную опись и сличительную ведомость. В инвентаризационной описи указывают все товары, которые надо проверить на инвентаризации. В сличительной ведомости фиксируют только расхождения. В нашем случае — недостачу.
Если проводили инвентаризацию основных средств, нужно использовать инвентаризационную опись ИНВ‑1 и сличительную ведомость ИНВ‑18.
При инвентаризации остального имущества используют формы ИНВ‑3 и ИНВ‑19.
Один экземпляр сличительной ведомости оставляют в бухгалтерии, а второй передают материально ответственному лицу.
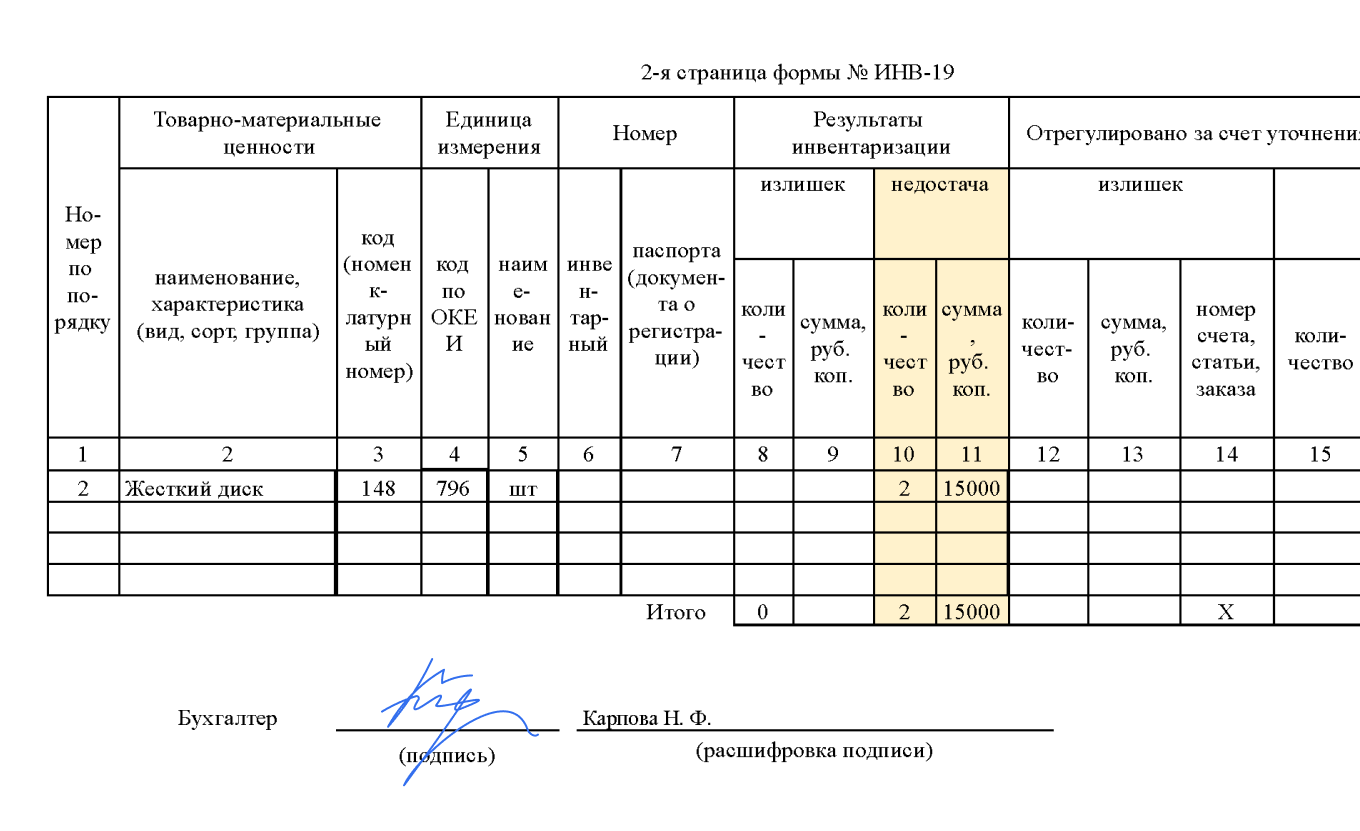
Сличительную ведомость результатов инвентаризации составляют, если во время инвентаризации выявили расхождения между показателями в бухгалтерской отчетности и фактическим положением дел.
Шаг 2. Составить ведомость учета результатов инвентаризации. Для этого разработали форму ИНВ‑26, в ней отражают сумму всех избытков и недостач по бухгалтерским счетам и указывают причину недостачи.
Допустим, выявили недостачу товаров: два жестких диска на складе на сумму 15 000 ₽. В ведомости будет указана только сумма.
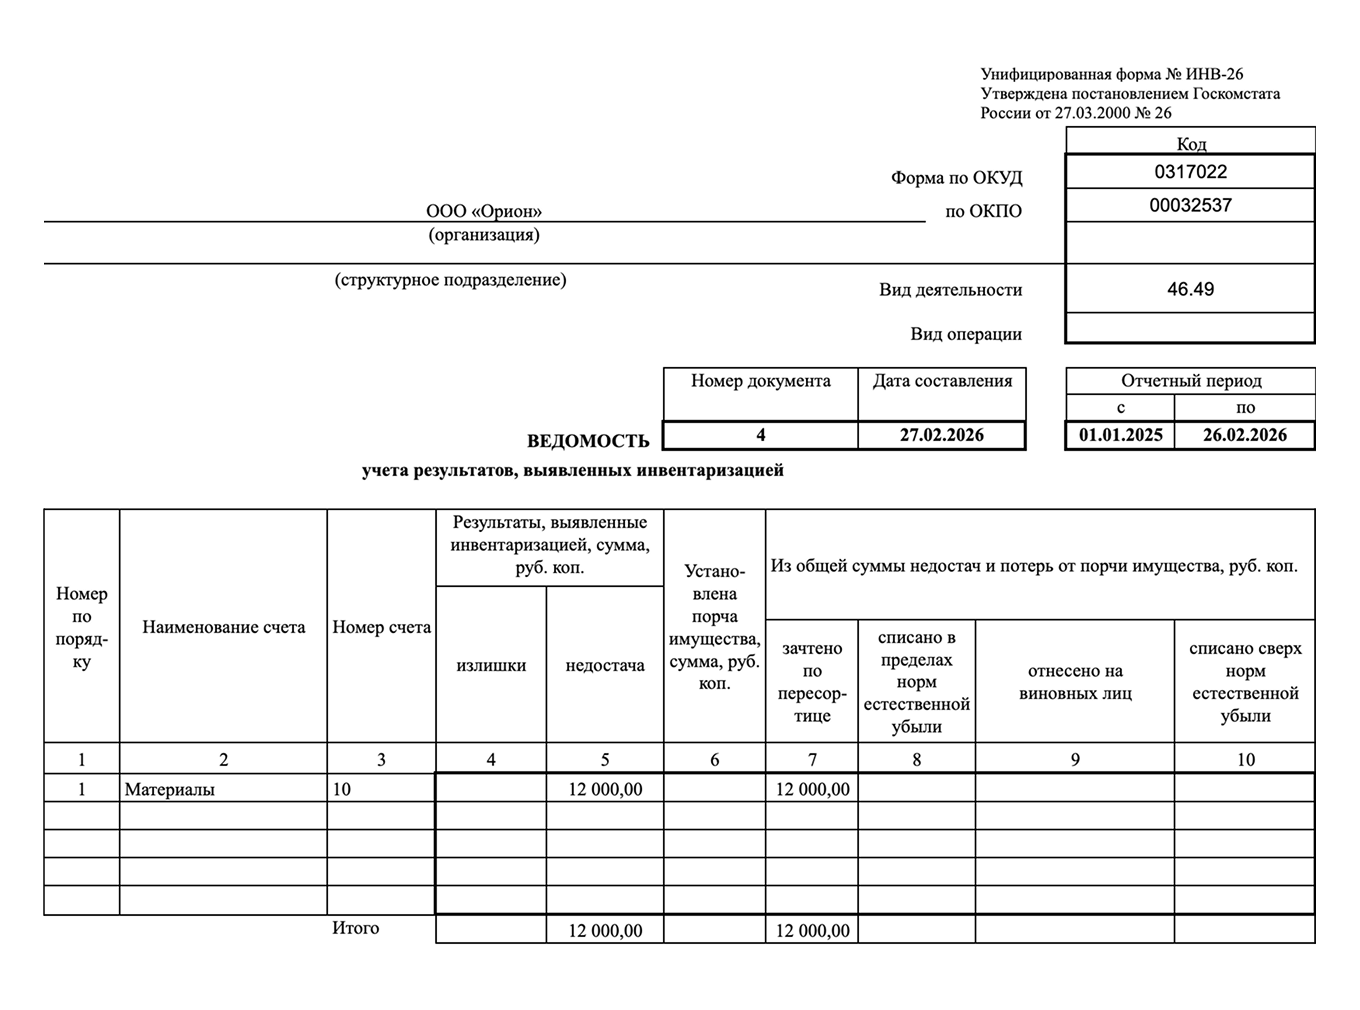
Ведомость учета составляют, чтобы отразить излишки или недостачу по итогам инвентаризации компании.
Шаг 3. Отразить недостачу на бухгалтерских счетах. Для отражения недостачи в бухгалтерском учете предназначен счет 94 «Недостачи и потери от порчи ценностей». Сначала сумму недостачи относят на дебет этого счета, а потом закрывают по кредиту — в зависимости от того, есть ли виновный и укладывается ли сумма в нормы естественной убыли. Подробнее о том, как отразить недостачу в бухучете, расскажем в следующем разделе.
Шаг 4. Указать недостачу в налоговом учете. На ОСН, УСН или АУСН «Доходы минус расходы» недостачу в рамках норм естественной убыли приравнивают к материальным расходам. Все, что больше норм, можно отнести на внереализационные расходы. Для этого недостачу нужно подтвердить актом инвентаризации.
Если недостача произошла по вине работника или других лиц и вина доказана, понадобятся документы, которые подтверждают, что сотрудник готов возместить недостачу или решение суда о взыскании ущерба. Если виновник возместит потери, сумму надо включить во внереализационные доходы.
Если недостача возникла в результате чрезвычайной ситуации, нужно оформить документы, которые это подтверждают. Их предоставят по запросу соответствующие госструктуры, например при пожаре — МЧС, при хищении — полиция.
На патенте и УСН «Доходы» недостача на налоговые обязательства не влияет — как и любые другие расходы бизнеса.
Как отразить недостачу в бухучете: проводки
Как отразить недостачу в бухучете, зависит от того, есть ли МОЛ и по какой причине пропало имущество.
Общей для всех случаев недостачи будет следующая проводка: дебет 94, кредит счета, по которому выявили недостачу. Например, при недостаче товарно‑материальных ценностей — кредит 10.
Если есть материально ответственное лицо и доказана его вина, можно отнести сумму недостачи на расчеты с ним проводкой: дебет 73.2, кредит 94.
Для взыскания недостачи с работника можно использовать проводку: дебет 50, кредит 73.2 — если он уплатит сумму в кассу. Дебет 70, кредит 73.2 — если сумму недостачи удержите из зарплаты.
Если виновного нет, списание недостачи при инвентаризации относят в прочие расходы: дебет 91.2, кредит 94.
На 31 декабря счет 94 нужно закрыть, сальдо по счету 94 быть не должно.
Как взыскать недостачу с материально ответственного лица
Взыскать деньги с материально ответственного лица можно:
- по распоряжению работодателя — вычесть из зарплаты, но разово не более 20% от нее;
- по соглашению сторон — если работник хочет возместить ущерб добровольно;
- через суд — если работник не согласен с суммой или отказывается платить.
Если с момента приказа о взыскании ущерба пройдет больше месяца или сумма больше среднемесячного заработка работника, взыскать недостачу можно только по согласию виновного или через суд.
Чтобы привлечь сотрудника к ответственности, нужно сделать следующее.
Шаг 1. Зафиксировать недостачу и определить сумму ущерба — оформить инвентаризационную опись, сличительную ведомость и ведомость результата учета инвентаризации. Об этом говорили в предыдущем разделе статьи.
Шаг 2. Издать приказ о проведении служебного расследования недостачи. Для этого нужно созвать комиссию не меньше чем из трех сотрудников, обычно в нее входит бухгалтер и кадровики.
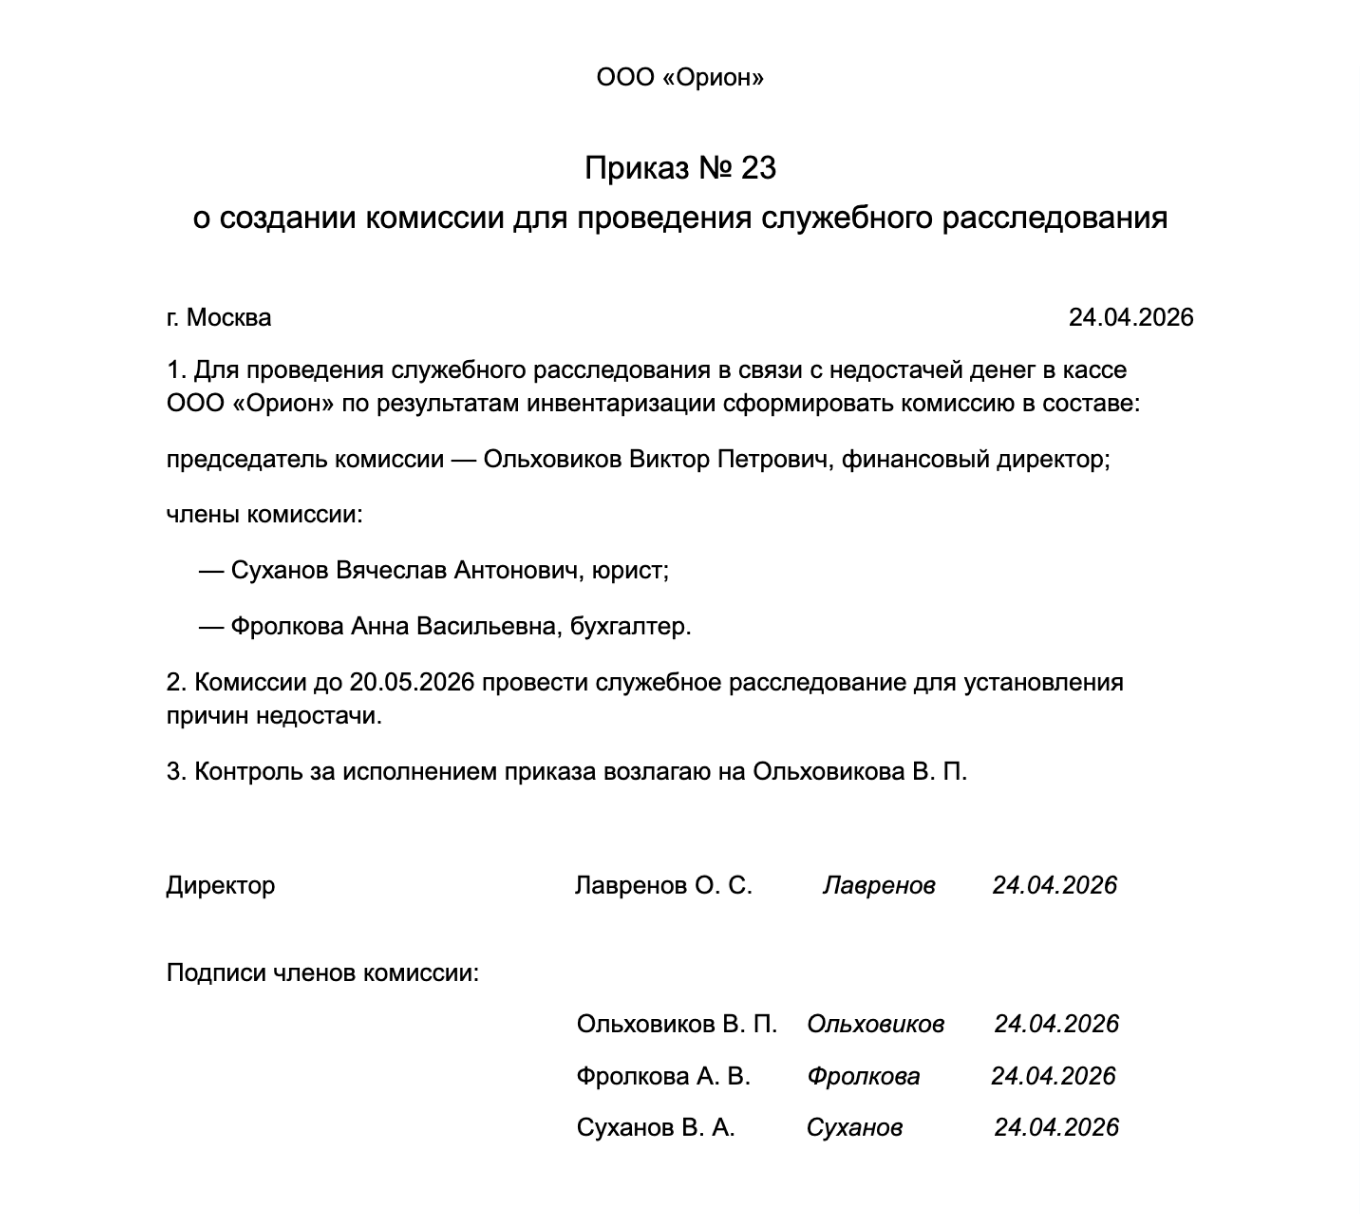
Приказ издают для утверждения комиссии из сотрудников. Ее собирают, если обнаружили недостачу и надо провести расследование.
Шаг 3. Потребовать объяснительную у МОЛ или оформить акт об отказе давать объяснение. Объяснительную сотрудник пишет в свободной форме на имя руководителя организации. На это дают минимум два рабочих дня.
Если сотрудник отказывается давать объяснения, нужно составить акт об отказе. В акте нужно указать ФИО всех членов комиссии и обвиняемого сотрудника, кратко описать, что произошло, и поставить подписи всех участников.
Акт составляет работодатель, если сотрудник отказался писать объяснительную или с момента проступка прошло больше двух рабочих дней, а он ее не принес. Документ должны подписать минимум двое сотрудников.
Шаг 4. Провести служебное расследование и составить акт о его результатах.
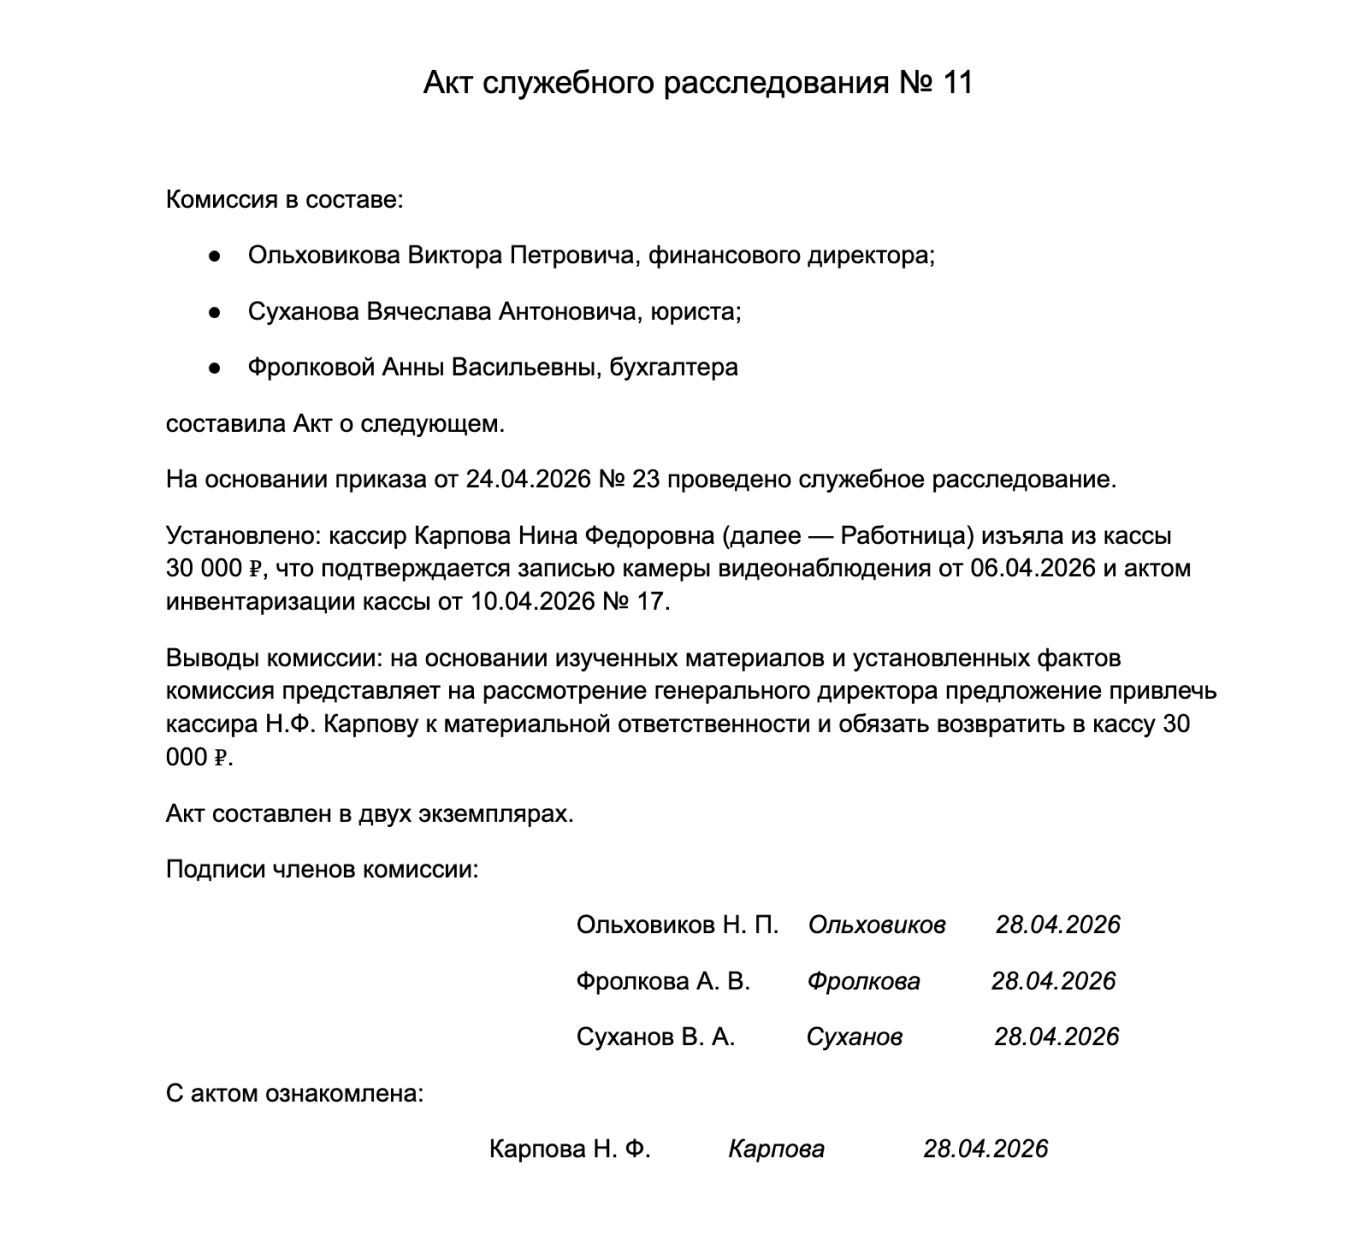
Акт составляют после проведения служебного расследования на предприятии в результате обнаружения недостачи. В документе указывают результаты проверки и сумму взыскания.
Шаг 5. Издать приказ о взыскании материального ущерба. Можете воспользоваться нашим шаблоном.
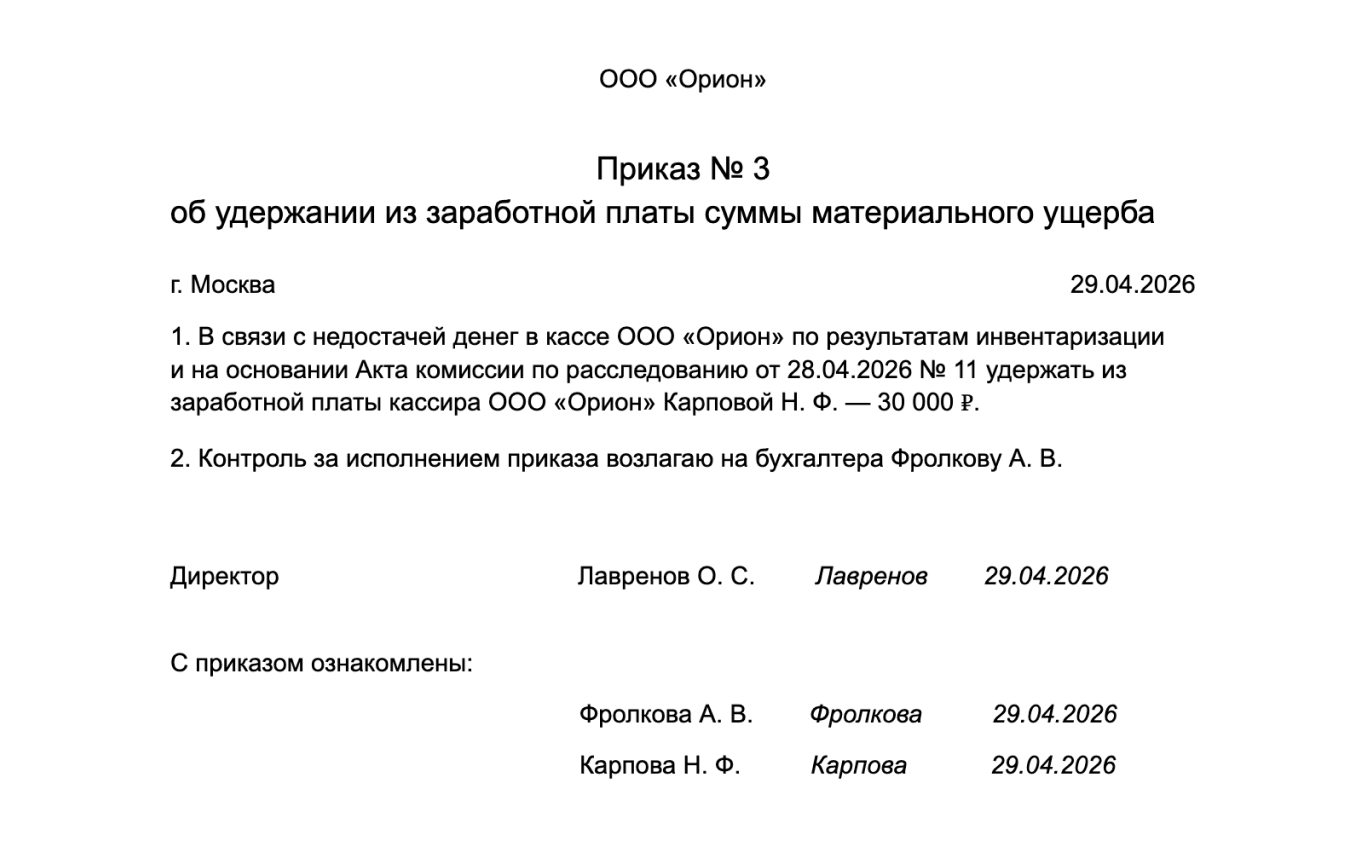
Приказ издает руководитель компании или ИП, чтобы взыскать с сотрудника материальный ущерб. Например, была обнаружена недостача во время инвентаризации или сотрудник работает водителем и нарушил ПДД.
Шаг 6. Ознакомить работника с приказом. Взять согласие на возмещение ущерба, если с момента приказа прошло больше месяца или сумма выше 20% среднемесячной заработной платы.
Если работник отказывается возмещать ущерб, надо обратиться в районный суд.
Как снизить риск недостач в будущем
Собрали несколько советов, как снизить риск недостач.
Автоматизируйте процессы. Внедрите систему складского учета со штрихкодированием или RFID‑метками. Это сокращает ошибки при вводе данных, упрощает поиск позиций и помогает быстро замечать пересортицу.
Ведите четкую документацию. Все операции — приемка, отгрузка, перемещение, списание — должны фиксироваться в документах. Это создает прозрачную историю движения товаров.
Проводите регулярные инвентаризации. Не ждите годовой проверки: делайте выборочные пересчеты по дорогим позициям, товарам с высокой оборачиваемостью или тем, где раньше были расхождения. Так вы выявите проблему на ранней стадии.
Оптимизируйте хранение и логистику. Разбейте склад на зоны — для приемки, хранения, сборки заказов, брака и возвратов. Контролируйте приемку от поставщиков: сверяйте фактическое количество с накладной, проверяйте комплектность и состояние товара.
Усильте контроль за людьми. Не давайте одному сотруднику отвечать за все этапы: например, один принимает товар, другой хранит, третий отгружает. Так сложнее скрыть хищение.
Используйте пропускной режим, электронные ключи, учет входа и выхода. Доступ к товарам должен быть только у тех сотрудников, кому это действительно нужно по работе.





Есть ли у вас лайфхаки, как провести инвентаризацию максимально быстро и без проблем?