
Что такое ПИФы и как они работают

Паевой инвестиционный фонд, или ПИФ, объединяет деньги инвесторов и вкладывает их в разные активы — например, в акции, облигации, недвижимость.
Бизнес может использовать паевые фонды как источник долгосрочного финансирования. Это особенно актуально для стартапов и компаний, которые нуждаются в деньгах для роста и развития.
Рассказываем, как работать с этим финансовым инструментом.
Что такое паевой инвестиционный фонд
Простыми словами ПИФ — это копилка, где инвесторы объединяют свои деньги для вложения в разные активы.
У каждого инвестора есть своя доля в общем инвестиционном портфеле — пай. Сам пай не дает прибыли — ни процентов, ни купонов, ни дивидендов. На нем можно заработать, только если стоимость активов в ПИФе выросла. В этом случае пай продают по более высокой цене, чем покупали.
Активами ПИФа распоряжается управляющая компания. Ее главная задача — зарабатывать деньги для инвесторов. Для этого управляющая компания, например, сдает в аренду недвижимость, покупает ценные бумаги. Когда увеличивается стоимость активов фонда, растет и цена самого пая.
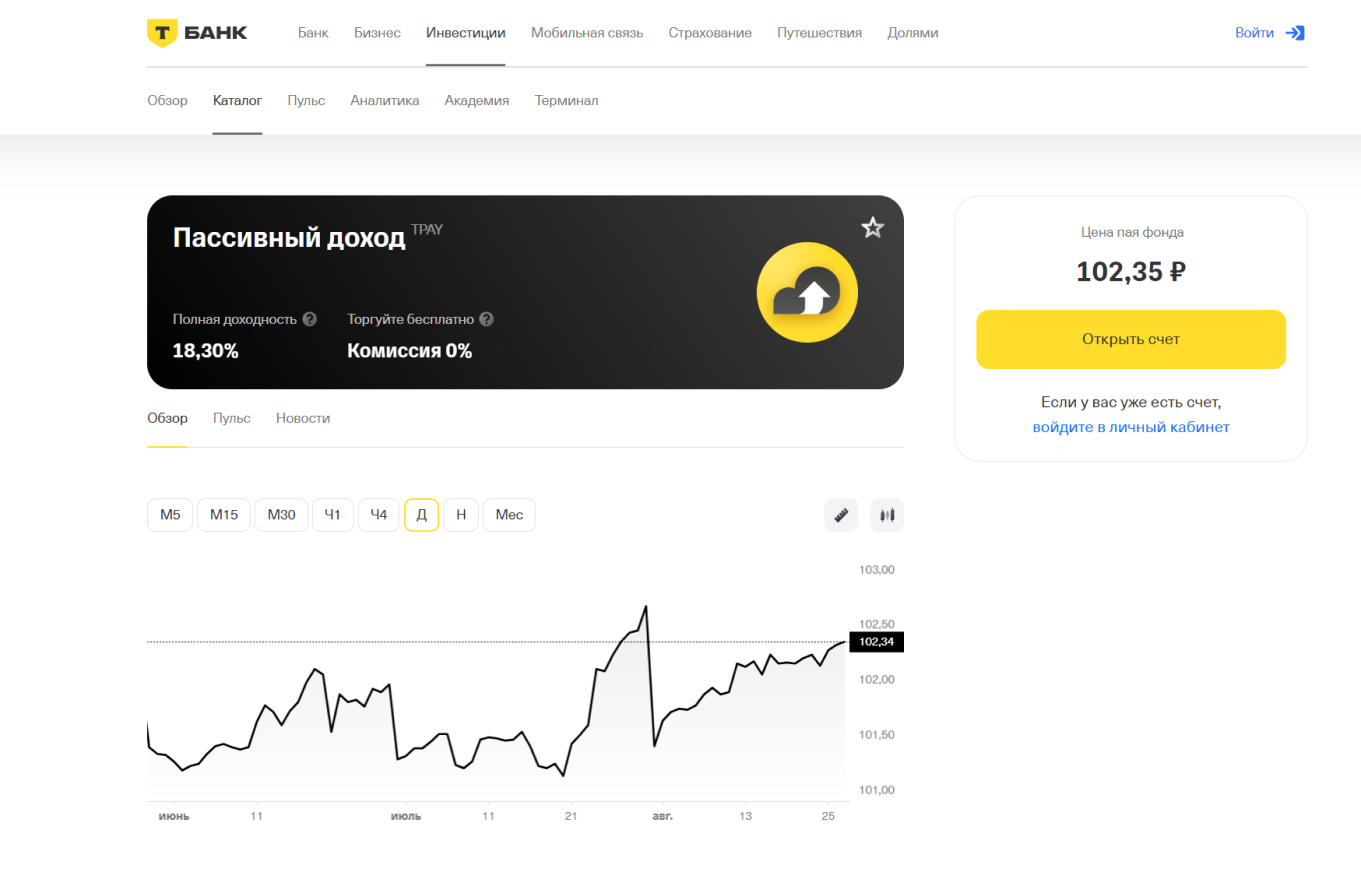
Иногда ПИФ путают с ETF. Понятие ПИФа немного шире, чем ETF, потому что последний — это тоже фонд, но исключительно биржевой, то есть его паи продаются только через брокерский счет на бирже в течение торгового дня, как обычные биржевые ценные бумаги.
В российском законодательстве биржевые фонды относятся к разновидности ПИФов.


- Авито Работа запустила страницы брендов для бизнеса
- Покупатели рассказали, когда выбирают китайские товары вместо российских
- В России впервые с 2022 года стало меньше заведений общепита
- Правительство ввело налоговые отсрочки для пострадавших селлеров Ozon
- Wildberries разделит отзывы для покупателей по аудиториям
- Самозанятым ограничили часы работы через цифровые платформы
Зачем инвесторам нужны паевые фонды
Бизнес может использовать ПИФы, чтобы диверсифицировать свой инвестиционный портфель и снизить риски при управлении активами. Кроме того, ПИФ дает возможность быстро продать паи и получить дополнительные деньги при необходимости.
Но есть и риски. Паевые инвестиционные фонды зависят от изменений на финансовых рынках, которые могут повлиять на стоимость их активов. Некоторые фонды могут столкнуться с проблемой неликвидности, например в случае с недвижимостью. Еще на доход от ПИФа может отрицательно повлиять инфляция.
Важно оценивать пользу и риски, связанные с инвестициями в паевые инвестиционные фонды, и принимать решения на основе потребностей, целей и финансовых стратегий.

Как работает ПИФ
ПИФ работает по следующей схеме:
- Инвесторы покупают паи. Деньги поступают в фонд, а инвесторы получают долю в его активах.
- Управляющая компания формирует портфель. Она покупает активы в соответствии со стратегией фонда: акции, облигации, недвижимость или драгоценные металлы.
- Стоимость активов меняется. Вместе с ней меняется стоимость всего портфеля и инвестиционного пая.
- Инвестор получает результат. Если пай подорожал, его можно продать дороже цены покупки и заработать. В некоторых ПИФах также предусмотрены выплаты дохода.
При этом инвестор не выбирает отдельные акции или облигации внутри фонда и не управляет ими самостоятельно. Этим занимается управляющая компания. Имущество фонда хранится отдельно, а за его сохранностью и операциями с ним следит специализированный депозитарий.
У разных ПИФов отличаются правила покупки и продажи паев. Например, паи биржевых фондов можно покупать и продавать на бирже через брокерский счет, как другие биржевые инструменты.
Какие есть виды ПИФов
Ключевое отличие паевых фондов друг от друга — сроки, когда инвестор может погасить или купить пай. ПИФы бывают четырех видов:
- открытые;
- биржевые;
- интервальные;
- закрытые.
Открытые. Операции с паями можно проводить в любой рабочий день.
Биржевые. Торгуются на бирже, как и другие ценные бумаги. Паи можно купить или продать в любой момент в дни работы биржи.
Интервальные. Купить и продать паи интервальных фондов можно только в конкретное время. Обычно этот период составляет две недели и наступает раз в квартал, полугодие или год.
Закрытые. У закрытого ПИФа лимитировано количество паев. Управляющая компания продает их в момент создания фонда и гасит, когда фонд закрывается, — эта дата известна заранее. Обычно закрытые ПИФы создаются на срок от 3 до 15 лет.
Как можно заработать на ПИФе
Заработать на ПИФе можно двумя основными способами: за счет роста стоимости пая или за счет выплат от фонда. Конкретный способ зависит от того, какие активы входят в фонд и предусмотрены ли они правилами выплаты дохода.
Заработать на росте стоимости пая. Если активы в портфеле фонда дорожают, растет и стоимость пая. Например, инвестор купил пай за 10 000 ₽, а через несколько лет его стоимость выросла до 12 000 ₽. Если в этот момент продать пай, доход составит 2 000 ₽ без учета комиссий и налогов. Если стоимость активов снизится, пай, наоборот, подешевеет, и инвестор может получить убыток.
Получать выплаты от фонда. Некоторые ПИФы периодически выплачивают инвесторам доход. Например, фонд может получать дивиденды по акциям или купоны по облигациям и перечислять часть этого дохода владельцам паев. Условия и периодичность выплат зависят от правил конкретного фонда.
Какие комиссии платит инвестор в ПИФе
При сравнении ПИФов важно смотреть не только на заявленную доходность, но и на совокупные расходы. Чем выше комиссии, тем меньше денег в итоге остается у инвестора.
Всего бывает несколько видов комиссий. Их размер зависит от конкретного фонда, поэтому перед покупкой стоит изучить правила доверительного управления и информацию о расходах фонда. Банк России также публикует эти данные для сравнения ПИФов.
Надбавка при покупке пая. Она не может быть больше 1,5% от стоимости пая. Это дополнительная комиссия, которую инвестору понадобится заплатить при покупке паев. Например, если пай стоит 10 000 ₽, а надбавка составляет 1%, фактически за него придется заплатить 10 100 ₽. Надбавка бывает не у всех фондов.
Комиссия за управление и другие расходы фонда. Обычно составляет от 0,5 до 3% от стоимости чистых активов фонда в год. Управляющая компания получает вознаграждение за управление активами. Кроме того, из имущества фонда могут оплачиваться услуги депозитария, регистратора, оценщика, аудитора и другие расходы, которые предусмотрены правилами. Инвестор обычно не переводит эти деньги отдельно: они учитываются при расчете стоимости чистых активов фонда и фактически уменьшают результат инвестирования.
Если торгуете через Т‑Инвестиции, покупать и продавать паи Т‑Капитала можно без комиссий за сделку.
Скидка при продаже пая. Она не превышает 3% от стоимости пая. Ее могут удержать, когда инвестор продает пай. Например, при стоимости пая 10 000 ₽ и скидке 1% инвестор получит 9 900 ₽. Размер скидки может зависеть от срока владения паем.
Преимущества и риски ПИФов
У ПИФов есть несколько преимуществ, но они не делают инвестиции безрисковыми. Перед покупкой паев важно понимать, что можно получить и что потерять.
Преимущества ПИФов:
- не нужно самостоятельно выбирать активы. Управляющая компания формирует портфель и принимает инвестиционные решения в соответствии со стратегией фонда;
- можно диверсифицировать вложения. В одном ПИФе может быть сразу несколько акций, облигаций или других активов. Поэтому результат не так сильно зависит от стоимости одной бумаги;
- есть фонды с разным уровнем риска. Например, можно выбрать фонд облигаций для более консервативной стратегии или фонд акций, если инвестор готов к большим колебаниям стоимости;
- можно начать с небольшой суммы. Стоимость одного пая зависит от конкретного фонда, поэтому для инвестирования не обязательно сразу покупать большой набор ценных бумаг самостоятельно.
Риски ПИФов:
- можно потерять часть вложений. Если активы фонда подешевеют, снизится и стоимость паев. ПИФ не гарантирует доходность;
- комиссии уменьшают доход. Вознаграждение управляющей компании и другие расходы фонда влияют на итоговый результат инвестора;
- не все паи можно быстро продать. Условия выхода зависят от типа ПИФа. Например, у закрытых фондов возможности погашения паев ограничены правилами фонда.
«Для бизнеса инвестировать в ПИФы может быть рискованно. Можно потерять часть или все деньги, если активы фонда упадут в цене или фонд прекратит свою деятельность. Кроме того, невозможно точно знать доходность фонда в будущем — она зависит от многих факторов, которые сложно предсказать. Доходность может быть выше или ниже, чем ожидалось.
Но есть и положительные моменты. Например, доступность — сумма инвестирования может начинаться от 1 000—3 000 ₽. Можно выбрать ПИФы с разными стратегиями, активами и географией инвестирования, что снижает риск потери всего капитала в случае неблагоприятных изменений на рынке. Более того, бизнес всегда может доверить деньги управляющим компаниям, которые выберут наиболее перспективные и надежные активы».

ПИФ удобен тем, что позволяет передать управление вложениями профессионалам и сразу инвестировать в диверсифицированный портфель. Но инвестор все равно принимает на себя рыночный риск.
Как выбрать ПИФ
Выбирать ПИФ стоит по тому, подходит ли его стратегия вашим целям, сроку инвестирования и готовности к риску:
- Определите, для чего вы инвестируете. Например, если деньги могут понадобиться через несколько месяцев, не стоит выбирать фонд с активами, стоимость которых сильно колеблется. Для долгосрочных вложений можно рассматривать более рискованные фонды, если вы готовы к временным просадкам.
- Посмотрите, во что инвестирует фонд. В ПИФ могут входить акции, облигации, инструменты денежного рынка, недвижимость и другие активы. Чем лучше вы понимаете состав портфеля, тем проще оценить возможные риски.
- Сравните комиссии. Посмотрите на вознаграждение управляющей компании, общие расходы фонда, а также возможные надбавки при покупке и скидки при продаже паев. Даже небольшая разница в ежегодных расходах со временем может заметно повлиять на результат.
- Оцените прошлую доходность, но не делайте ее главным критерием. Например, фонд мог показать отличный результат за последний год, но это не означает, что он будет так же зарабатывать в будущем. Лучше сравнивать фонды с похожими стратегиями и смотреть на результат вместе с риском и комиссиями.
- Проверьте условия выхода из фонда. Уточните, когда и как можно продать паи и сколько это будет стоить. Для некоторых фондов срок владения особенно важен: при продаже паев раньше определенного срока может взиматься скидка.
Для предварительного сравнения можно использовать витрину ПИФов Банка России: там собрана информация о типе фонда, стратегии, доходности, комиссиях, надбавках и скидках. Перед покупкой стоит дополнительно изучить правила конкретного фонда и информацию на сайте управляющей компании.
Что важно запомнить
- Паевой инвестиционный фонд — инструмент для совместного вложения нескольких инвесторов в ценные бумаги и другие активы.
- Бизнес может использовать паевые фонды как дополнительный источник дохода.
- При выборе фонда нужно ориентироваться на потребности бизнеса.