Минфин разъяснил: если ИП выполнил работу или оказал услугу не по своему коду ОКВЭД, нужно уплатить за него НДФЛ
Что случилось. Минфин опубликовал письмо с разъяснением, как уплачивать НДФЛ при сотрудничестве с ИП.
Если компания или ИП оплачивает услуги или работу физлица, она выступает налоговым агентом и должна удержать НДФЛ с его вознаграждения.
Если контрагент заказчика — ИП, он сам платит налоги с дохода от предпринимательской деятельности. С точки зрения Минфина это только та деятельность, код ОКВЭД которой указан в Едином государственном реестре индивидуальных предпринимателей — ЕГРИП.
Когда ИП оказывает услуги или выполняет работы вне своих кодов ОКВЭД, он считается обычным человеком без статуса предпринимателя. Это значит, что с его вознаграждения контрагент должен уплатить НДФЛ.
Что это значит для бизнеса. Заказчикам нужно тщательнее проверять контрагента‑ИП. Если окажется, что он выполняет работу или оказывает услугу не по своему коду ОКВЭД, придется уплатить с его вознаграждения НДФЛ. Если этого не сделать, при проверке заказчика налоговая инспекция может обнаружить нарушение и назначить штраф — 20% от суммы налога. Кроме штрафа придется уплатить сам налог с пенями.
Чтобы не пришлось уплачивать НДФЛ, нужно до выплаты вознаграждения контрагенту‑ИП проверить его коды ОКВЭД. Выписку из ЕГРИП с указанием видов деятельности можно получить онлайн в сервисе налоговой службы.
Если вы не уверены, что вид деятельности контрагента подходит под его код ОКВЭД, вы можете прочесть описание кода в классификаторе. В нем указано, что означает код. Например, если у контрагента в ЕГРИП код 69.20 — услуги по бухгалтерскому и налоговому консультированию, — а он налаживает управленческий учет, придется уплатить НДФЛ с его вознаграждения.
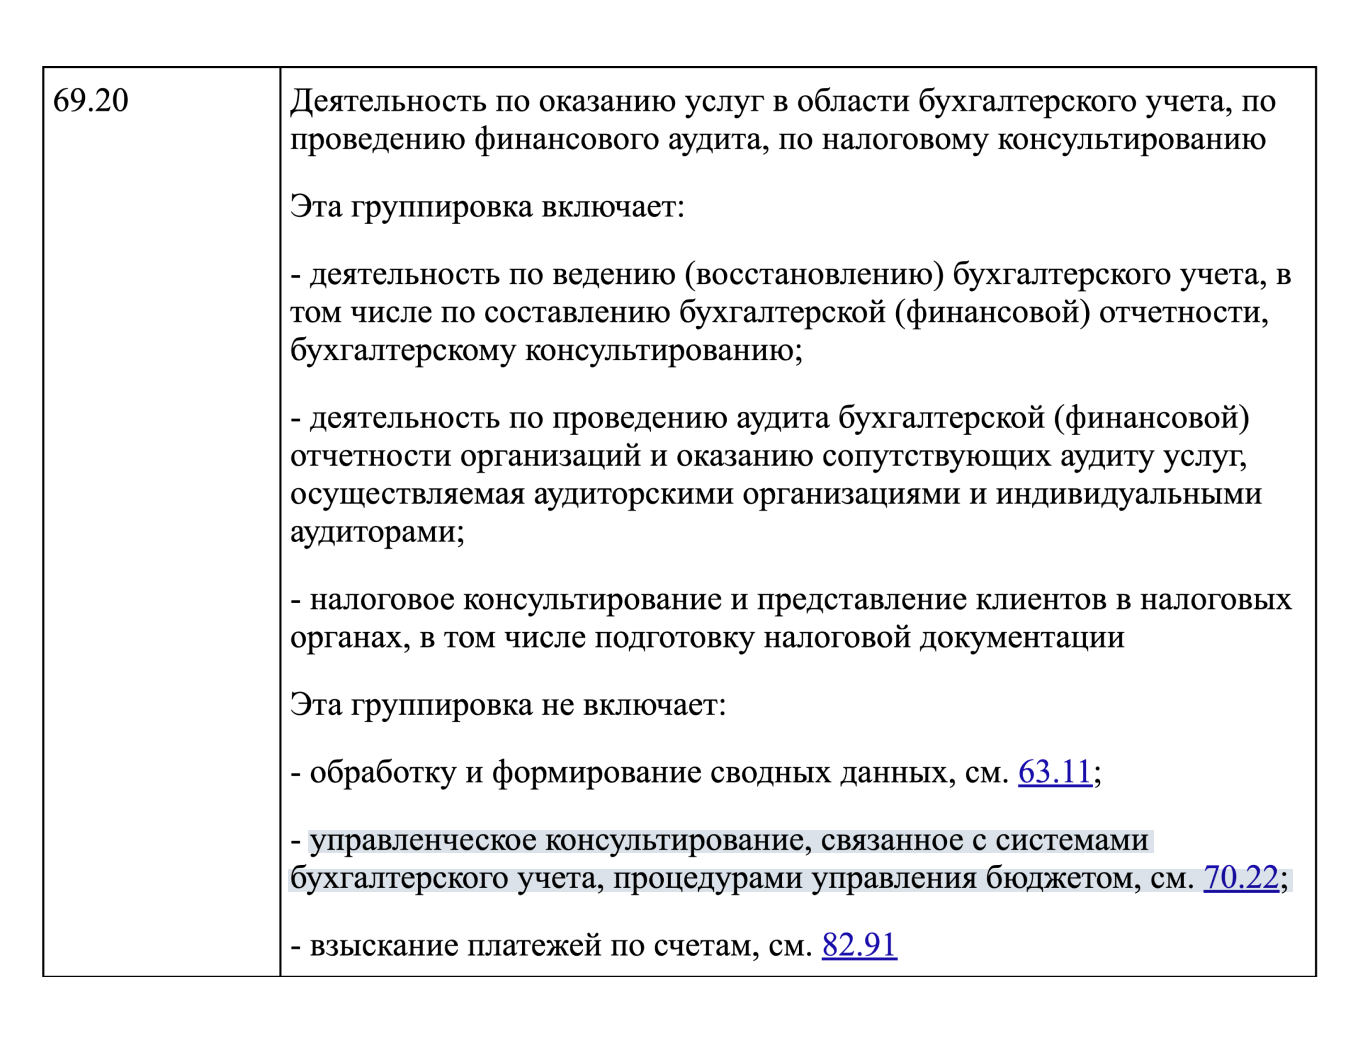
Если в ЕГИП контрагента нет подходящего кода, предупредите ИП, что с его вознаграждения придется удержать НДФЛ. Чтобы не терять деньги, он может дополнить ЕГРИП: для этого надо подать заявление в налоговую инспекцию. Если у ИП есть КЭП, добавление кода займет до восьми дней.
Заявление по форме № Р24001 заполняют индивидуальные предприниматели, чтобы уведомить налоговую об изменениях в данных. Например, о смене вида деятельности.