

Как провести переоценку внеоборотных активов
Предприниматели не делают переоценку: она важна только компаниям, потому что они ведут бухучет. Когда компания покупает внеоборотные активы, например автомобиль, она принимает его к учету по первоначальной цене. Со временем стоимость актива меняется, а для отчетности нужна его справедливая или рыночная стоимость. Чтобы ее найти, проводят переоценку внеоборотных активов.
🎁 В статье вас ждет бонус — проводки по учету дооценки и уценки внеоборотных активов с примерами расчетов.
Что такое внеоборотные активы
Внеоборотные активы — имущество и имущественные права компании, которые компания использует больше года.
Например, к ним относятся:
- основные средства — ОС: здания, машины, оборудование. Лимит цены приобретения в налоговом учете — 100 000 ₽, в бухучете формально его нет, но ориентируются на налоговый показатель;
- нематериальные активы — НМА: товарный знак, логотип, программы. С лимитом первоначальной стоимости все так же, как у ОС;
- долгосрочные финансовые вложения: инвестиции в ценные бумаги. Чисто бухгалтерский термин, лимита стоимости нет, главное, что на срок более 12 месяцев.
В плане счетов для внеоборотных активов есть одноименный раздел I. Для ОС используют счет 01, амортизацию ОС отражают на счете 02, для НМА — 04, амортизацию НМА — на счете 05. Однако допустимо начислять амортизацию и по кредиту счетов 01 и 04, не используя 02 и 05.
В балансе внеоборотные активы тоже отражают в разделе I. В упрощенной форме баланса — в строках «Материальные внеоборотные активы» и «Нематериальные, финансовые и другие внеоборотные активы».
Подготовили для вас уже предзаполненный образец уведомления по актуальной форме, сохраняйте!

- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Что такое переоценка внеоборотных активов
Переоценка — приведение первоначальной стоимости внеоборотного актива к рыночной в бухгалтерском учете. В результате стоимость активов не будет существенно отличаться от их реальной цены. После переоценки стоимость актива может быть как снижена — это называется «обесценение», так и увеличена — «дооценка».
ООО «Орион» решило взять кредит на развитие бизнеса и оставить в залог имущество — автомобили. Для этого компании нужно знать реальную стоимость двух грузовых машин, купленных год назад. Эту сумму она укажет в отчетности перед банком.
Значит, Ориону нужно провести переоценку автомобилей. Стоимость машин, по данным бухучета, — 15 млн рублей, а после переоценки — 14 млн рублей. Получается, что машины обесценились на 1 млн рублей из‑за физического износа за год работы.
Переоценивают, как правило, основные средства и нематериальные активы: здания, сооружения, оборудование, транспорт, товарные знаки. А вот денежные активы переоценивать не нужно.
Важно: в налоговом учете понятия «переоценка» нет, а результаты бухгалтерской влияют только на сумму налога на имущество организаций по недвижимости, которую облагают по среднегодовой стоимости.

Когда проводят переоценку внеоборотных активов
В бухучете переоценку проводить не обязательно. Ее можно не проводить вообще, переоценивать все активы или отдельные группы — недвижимость, транспорт, оборудование.
Если переоценили один раз, дальше переоценивать актив нужно регулярно, чтобы не искажать показатели бухгалтерской отчетности. Сроки проведения переоценки — на усмотрение компании. Чаще всего ее делают раз в год, например по состоянию на конец года.
Что обязательно в бухучете, так это проверка на обесценение. Ее проводят по правилам МСФО (IAS) 36 минимум раз в год на 31 декабря. Это делают, если резко снизилась рыночная стоимость, актив существенно износился, объект испортили или он простаивал. Оформляют обесценение актом или бухгалтерской справкой.

Способы переоценки
Основные средства и НМА переоценивают по группам однородных объектов. Например, сразу все оборудование или транспорт.
Есть два способа переоценки, на выбор компании:
- Пересчет первоначальной стоимости и накопленной амортизации.
- Пересчет балансовой стоимости.
Пересчет первоначальной стоимости и накопленной амортизации состоит из двух шагов:
- определяют справедливую цену;
- исчисляют коэффициент пересчета.
Справедливая цена — сумма, которую можно получить при потенциальной продаже актива. Например, автомобиль купили за 3 млн рублей. Если его продать сегодня, он стоил бы 4 млн рублей. То есть его справедливая цена — 4 млн, а не 3 млн рублей.
Справедливую цену компания может определить самостоятельно по МСФО 13 «Оценка справедливой стоимости» либо пригласить оценщика. В некоторых случаях привлекать независимого оценщика обязательно, например, когда нужно оценить здание для залога в банк, узнать рыночную стоимость взноса в уставный капитал.
В жизни удобнее пользоваться услугами оценщика. Но если решите оценивать самостоятельно, учтите, что у бухгалтерской справки или акта с таким расчетом нет официального статуса и это не юридически значимый документ. Его вряд ли удастся использовать при взаимодействии с контрагентами, проверяющими и судебными инстанциями.
Балансовая стоимость — это разница между первоначальной стоимостью и суммой начисленной амортизации. К первоначальной стоимости относят затраты на покупку или изготовление объекта, на доставку и установку, за минусом НДС.
Амортизацию корректируют на этот же коэффициент.
Пересчет балансовой стоимости. Суть метода: первоначальную стоимость уменьшают на сумму накопленной амортизации, а затем полученную сумму корректируют так, чтобы она стала равной справедливой стоимости этого объекта.
Формулы расчета:
Рассмотрим дальше на примере, как переоценить компьютерную технику.

Пример переоценки
ООО «Альфа» проводит переоценку компьютерной техники, в составе которой есть серверы. По учетной политике переоценку проводят на 31 декабря каждого отчетного года. Компания выбрала первый способ переоценки — пересчет первоначальной стоимости и накопленной амортизации.
По состоянию на 31 декабря в Альфе числится сервер по цене 50 000 ₽. Ранее переоценку не проводили. Сумма накопленной амортизации — 5 000 ₽.
Как оформить переоценку внеоборотных активов
Алгоритм проведения переоценки такой:
- Пропишите в бухгалтерской учетной политике процедуру и способы переоценки.
- Проведите инвентаризацию, чтобы подтвердить наличие внеоборотных активов в компании.
- Издайте приказ о проведении переоценки.
- Оформите акт переоценки.
- Зафиксируйте в инвентарной карточке результаты проведения переоценки.
Учетная политика. Если руководство компании решило проводить переоценку внеоборотных активов, процедуру нужно закрепить в учетной политике — п. 4 ПБУ 1/2008 «Учетная политика организации».
В частности, в учетной политике описывают:
- периодичность, например: «Переоценка производится раз в год на конец отчетного периода» или «…ежемесячно, ежеквартально, раз в полгода»;
- группы активов, которые будут переоценивать. Например: «Основные средства из перечисленных ниже групп учитывают по переоцененной стоимости»;
- способ переоценки: «Активы переоценивают путем пересчета первоначальной стоимости и суммы накопленной амортизации» или «Активы переоценивают путем пересчета балансовой стоимости»;
- способ списания дооценки на нераспределенную прибыль. Например: «Накопленная дооценка списывается на нераспределенную прибыль единовременно при списании объекта, по которому накоплена дооценка» или «Накопленная дооценка списывается на нераспределенную прибыль по мере начисления амортизации по объекту, по которому накоплена дооценка, и остаток — единовременно при списании объекта».
Инвентаризация. Во время инвентаризации комиссия проверяет, чтобы данные бухучета совпадали с реальностью.
Чек‑лист можно скачать и распечатать. Принцип простой: продвигайтесь по пунктам и отмечайте то, что уже сделали.
Приказ. Решение о проведении переоценки оформляют приказом руководителя. В нем указывают:
- сотрудников, которые будут участвовать в переоценке;
- группы основных средств, способ переоценки и метод определения справедливой стоимости — из учетной политики;
- ответственных, которым поручают выбрать оценщика.
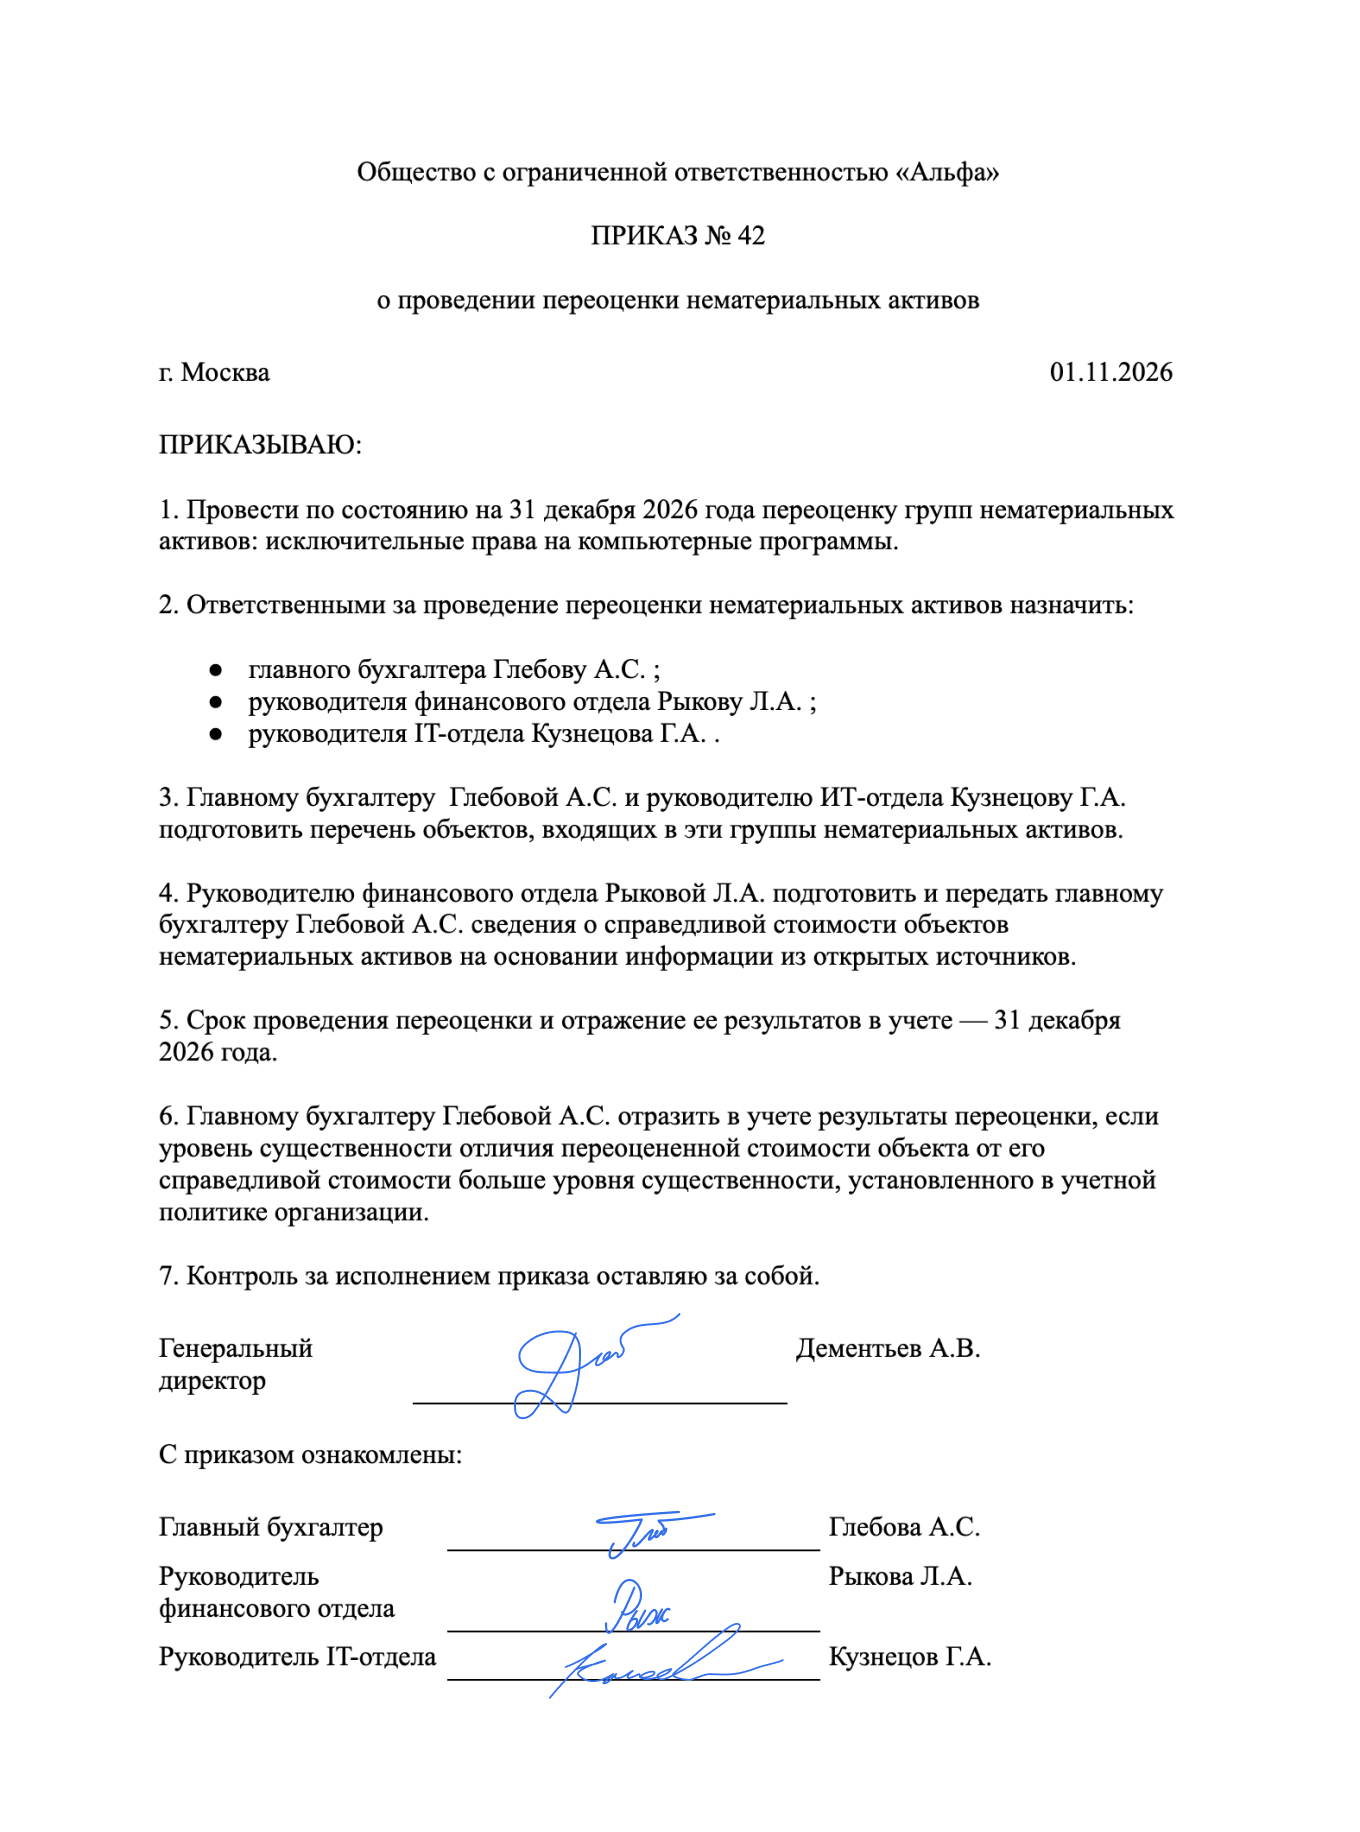
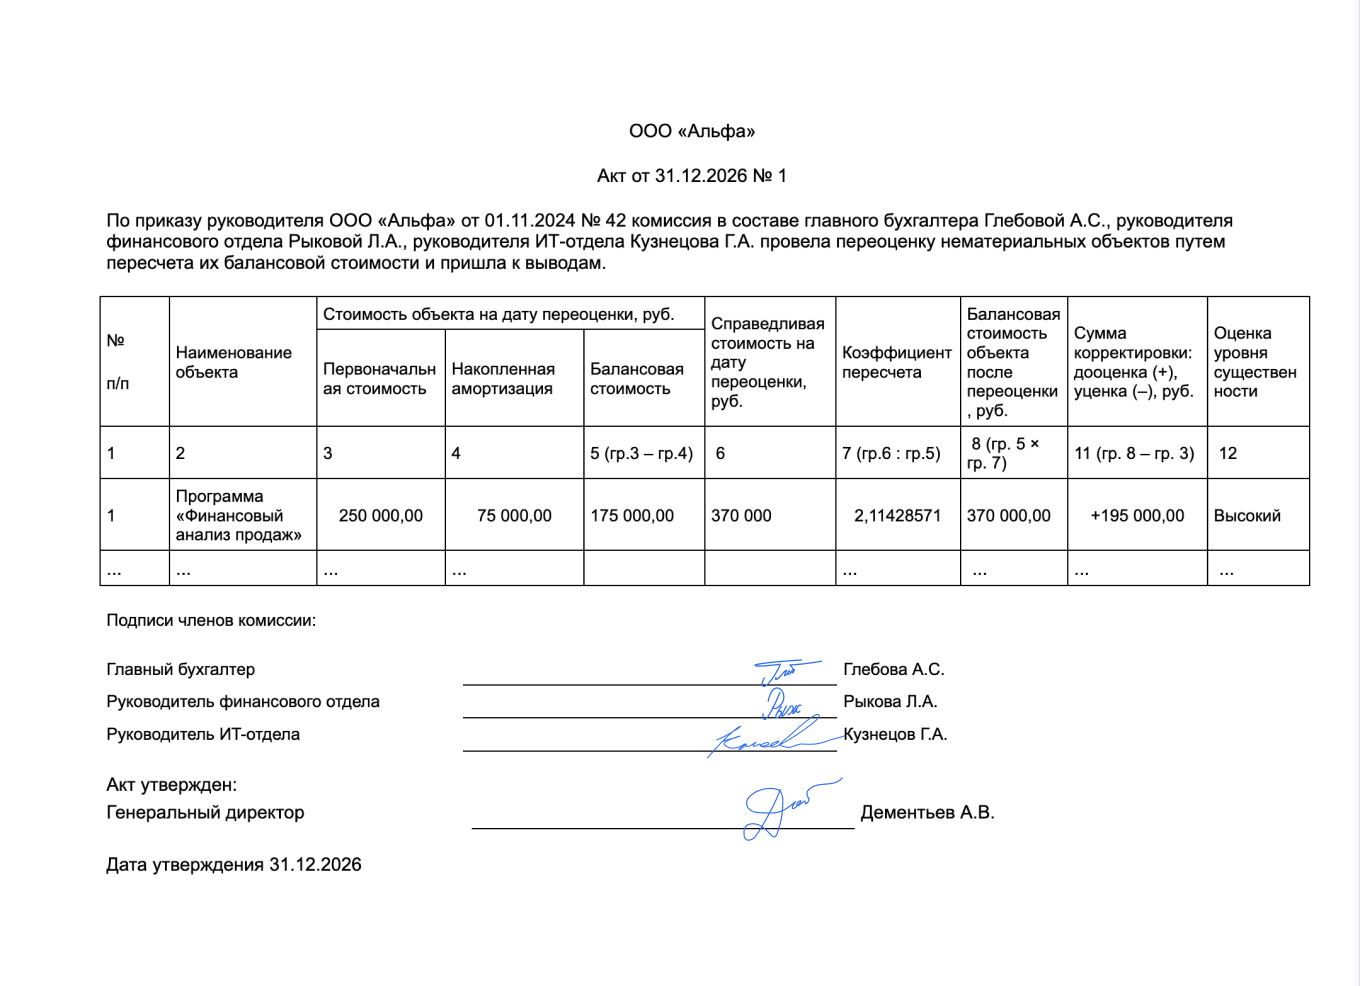
Акт. По каждому объекту основных средств можно составить акт о переоценке.
В нем приводят данные до переоценки и после, результат этой процедуры — дооценка или уценка актива. В акт желательно вставить таблицу с расчетом.
Инвентарная карточка. Результаты переоценки вносят в инвентарную карточку. Малые предприятия отражают переоценку в инвентарной книге по форме № ОС‑6б.
Бухгалтерский учет переоценки
Бухучет переоценки зависит от ее результатов:
- произошла дооценка, которую отражают на счете 83 «Добавочный капитал», или произошла уценка — ее отражают на счете 91 «Прочие доходы и расходы»;
- были ли в прошлые периоды уценка или обесценение объекта.
Дальше разберем отдельно бухучет дооценки и уценки внеоборотного актива.
Как в бухучете отразить дооценку
Учет дооценки зависит от выбранного способа переоценки и вида переоцениваемой стоимости — первоначальная или переоцененная.
Рассмотрим две ситуации:
- дооценку проводят впервые;
- ранее тот же объект уценяли.
Первичная дооценка означает, что ранее учитывали объекты по первоначальной стоимости. Такие же проводки будут, если и по итогам предыдущей, и при последующей переоценке справедливая стоимость объекта увеличилась.
Дооценка после уценки означает, что объект уценили, результаты отнесли на прочие расходы. А в следующем году объект, наоборот, дооценили. Например, компания купила автомобиль, использовала его год, за это время его стоимость стала ниже. В следующем году увеличили утилизационный сбор за машины и они подорожали.
Пример дооценки
Первоначальная стоимость товарного знака — 250 000 ₽. Сумма начисленной амортизации — 75 000 ₽. Компания проводит переоценку один раз на конец года. На 31 декабря справедливая стоимость НМА — 370 000 ₽.
Переоцененная стоимость должна быть равна или не отличаться существенно от справедливой стоимости. Так и получилось: 369 250 ₽ существенно не отличается от справедливой стоимости объекта — 370 000 ₽.
Как в бухучете отразить уценку
Учет уценки точно так же зависит от способа переоценки по учетной политике и вида переоцениваемой стоимости.
Рассмотрим две ситуации:
- уценку проводят впервые;
- уценку проводят после дооценки.
Первичная уценка означает, что ранее учитывали объекты по первоначальной стоимости. Такие же проводки будут, если и по предыдущей, и при последующей переоценке стоимость объекта внеоборотных средств уменьшилась.
Уценка после дооценки. Например, машина подорожала и компания ее дооценила. А затем автомобиль попал в ДТП, его стоимость снизилась, и пришлось уценить.
Если учитываем объекты НМА по переоцененной стоимости и ранее была дооценка, отнесенная на добавочный капитал, делаем такие проводки.
Пример уценки
Первоначальная стоимость товарного знака — 250 000 ₽. Сумма начисленной амортизации — 75 000 ₽. Компания проводит первую переоценку один раз на конец года. На 31 декабря справедливая стоимость НМА — 160 000 ₽.
Переоцененная стоимость должна быть равна или не отличаться существенно от справедливой стоимости. В нашем случае так и есть: 159 250 ₽ существенно не отличается от справедливой стоимости объекта — 160 000 ₽.
Штрафы за непроведение переоценки
Нарушением считается нерегулярное проведение следующих переоценок, которые предусмотрены в учетной политике. Если это приведет к искажению показателей бухгалтерской отчетности или сумм налогов более чем на 10%, руководителю грозит штраф. Сумма — от 5 000 до 10 000 ₽.
Если компания один раз пропустила срок переоценки, установленный в учетной политике, налоговая вправе оштрафовать ее на сумму 10 000 ₽. Если два раза подряд и больше — размер штрафа увеличится до 30 000 ₽.
Если же нарушение привело к занижению налоговой базы по налогу на имущество, грозит штраф в размере 20% от суммы неуплаченного налога, но не менее 40 000 ₽.






Если вы проводите переоценку, с какими сложностями сталкиваетесь?