

Как бухгалтеру подготовиться к закрытию года
Чтобы закрыть год и перейти в новый налоговый период, нужно провести ряд мероприятий: например, составить график отпусков, провести инвентаризацию, внести изменения и дополнения в учетную политику. Рассказываем про основные, которые могут повлиять на дальнейший учет и годовую отчетность.
🎁 В статье делимся предзаполненными шаблонами документов, которые пригодятся бухгалтеру.
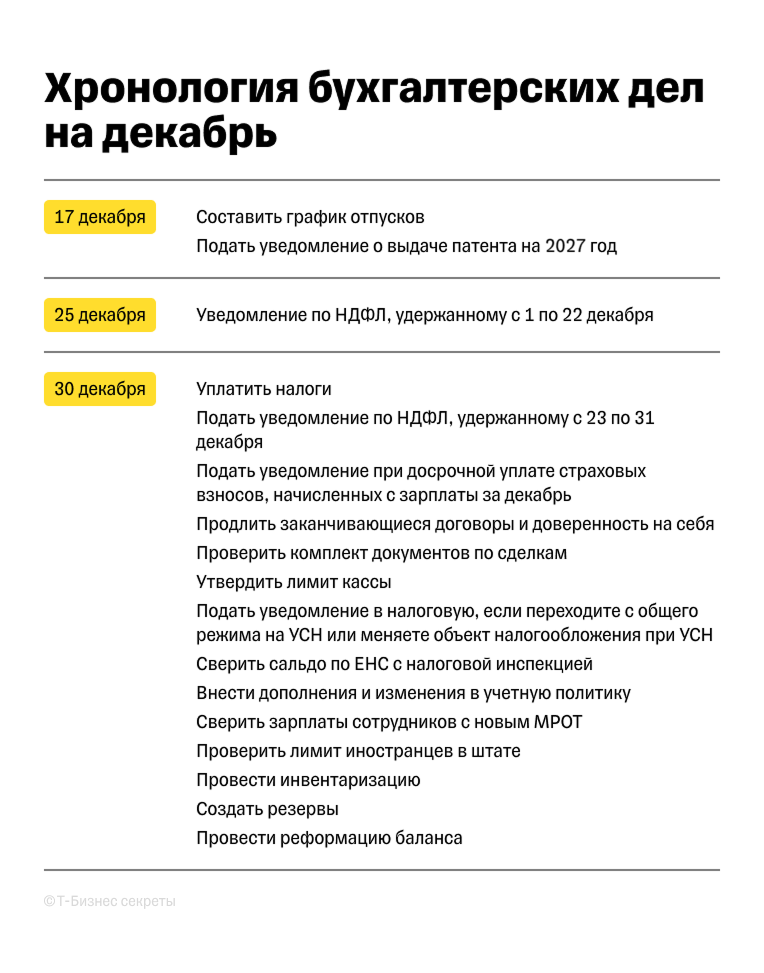
Составили чек‑лист, который поможет бухгалтеру не забыть про основные дела, которые нужно сделать в конце года. Пользоваться чек‑листом просто: следуйте по пунктам и отмечайте, что уже выполнили.
Что нужно успеть до конца 2026 года
Вот список дел, которые бухгалтеру нужно успеть сделать до конца года:
- сдать уведомления по НДФЛ и страховым взносам;
- уплатить налоги и взносы;
- подать уведомление о выдаче патента на 2027 год;
- проверить комплект документов по сделкам;
- продлить заканчивающиеся договоры и доверенности;
- утвердить лимит кассы;
- подать уведомление в налоговую, если меняете налоговый режим;
- сверить сальдо по ЕНС с налоговой инспекцией;
- внести изменения и дополнения в учетную политику;
- сверить зарплаты сотрудников с новым МРОТ;
- проверить лимит иностранцев в штате;
- составить график отпусков;
- провести инвентаризацию;
- создать резервы;
- провести реформацию баланса.



- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Сдать уведомления по НДФЛ и страховым взносам за декабрь
В декабре работодатели должны сдать три уведомления по НДФЛ:
- по налогу, удержанному с 23 по 30 ноября;
- по налогу, удержанному с 1 по 22 декабря;
- по налогу, удержанному с 23 по 31 декабря.
По страховым взносам уведомление сдают, только если хотят уплатить досрочно. Например, срок уплаты страховых взносов за декабрь — 28 января 2027 года, а работодатель решил уплатить их в декабре 2026 года.
Тогда нужно действовать так:
- подать уведомление по страховым взносам с кодом периода 34/03;
- перечислить деньги на единый налоговый счет — ЕНС, на нем должно быть положительное сальдо.
Тогда инспекторы зачтут сальдо ЕНС в счет уплаты взносов досрочно — не позднее следующего дня после представления уведомления. То есть, если подать уведомление 22 декабря, налоговая спишет взносы 23 декабря.
С сентября 2026 года можно подавать одно уведомление с исчисленным НДФЛ и страховыми взносами на несколько месяцев вперед, например на полгода. Это называется предварительное уведомление. Тогда ежемесячные уведомления подавать не нужно, кроме случая, когда фактически удержанный НДФЛ или исчисленные взносы превышают заявленную ранее сумму.
Подать уведомление о выдаче патента на 2027 год
Для перехода на патент с 1 января 2027 года заявление на получение патента нужно подать не позднее 16 декабря 2026 года.
Патент выдают с любого числа месяца, указанного ИП в заявлении, на любое количество дней — но не менее месяца и в пределах календарного года выдачи.


Уплатить налоги и взносы
На отдельной странице собрали календарь платежей и отчетности на весь год. А здесь в таблицах — платежи за декабрь 2026 года для работодателей, ИП и компаний на разных режимах налогообложения.
Проверить комплект документов по сделкам
По каждой сделке у бухгалтера должен быть полный комплект закрывающих документов: счета‑фактуры, УПД, товарные или товарно‑транспортные накладные, акты о выполнении работ или об оказании услуг.
Закрывающие документы нужны, чтобы обосновать доходы и расходы в бухгалтерском и налоговом учете. Для предпринимателей документы будут такими же, как для компаний, но ИП они нужны только для налогового учета, потому что бухгалтерский они не ведут.
Принять к учету можно только оригинал документа. В конце года ситуации могут быть такими:
- Комплект документов неполный, например вместо оригиналов скан‑копии. Тогда составьте реестр недостающих документов и отправьте его контрагентам. Они подготовят документы по этому реестру.
- Контрагент прислал документы, а вы не согласны с суммами по сделке. Тогда составьте акт сверки взаиморасчетов, это поможет найти ошибку.
- Документы неправильно оформлены, например вместо собственноручной стоит факсимильная подпись. Тогда запросите у контрагентов дубликаты.
«Чтобы у вас всегда был полный комплект документов от контрагентов, нужно прописать в договоре: — срок, когда контрагент должен выставить пакет документов; — срок, когда контрагент должен вернуть подписанный документ; — требования к документам — форма, обязательные реквизиты; — сроки исправления документа, если в документе обнаружили ошибку.
Собрать документы от сотрудников поможет регламент документооборота. В нем нужно указать порядок и сроки передачи документов по сделке в бухгалтерию. То, что сотрудники обязаны соблюдать регламент, можно прописать в их должностных инструкциях. Тогда нарушителя сроков можно будет привлечь к ответственности.
Еще один верный способ получить вовремя документы от сотрудника — прописать, например, в положении о премировании условие о снижении премии или даже депремировании за нарушение сроков передачи документов в бухгалтерию».
Ольга Хроленко
Бухгалтер
Продлить заканчивающиеся договоры и доверенности
В конце года нужно проверить договоры с контрагентами и доверенности на себя.
Договоры. Важно заглянуть в договоры с компаниями, которые предоставляют сервисы для работы — например, 1С, К+ или операторы ЭДО, — и выявить те, что заканчиваются 31 декабря текущего года.
Если в договоре нет условия об автоматическом продлении на следующий год, его нужно перезаключить или составить дополнительное соглашение. Иначе в первых числах нового года можно остаться без важных рабочих сервисов.
Доверенности. Нужно оформить новые доверенности вместо тех, что заканчиваются 31 декабря. Если этого не сделать, вы не сможете представлять интересы бизнеса в контролирующих органах, подписывать документы, сдавать отчетность.






Утвердить лимит кассы
Крупные и средние компании, которые принимают или выдают наличные, обязаны устанавливать лимит кассы. Он нужен, чтобы хранить в кассе часть выручки и подстраховаться от чрезвычайных ситуаций, воровства и мошенничества.
Микро- и малые предприятия из реестра ФНС могут хранить любую сумму: хоть 50 000 ₽, хоть 500 000 ₽. Но если утвердят лимит для внутренних контрольных целей, придется его соблюдать.
Лимит устанавливают на определенный срок или бессрочно приказом руководителя. Если старый приказ заканчивается 31 декабря, нужно оформить новый. Также стоит издать новый приказ, если нужно установить другую сумму лимита. В отдельной статье рассказали, как оформить такой приказ, как рассчитать лимит остатка наличных в кассе и что будет, если его превысить.
Подать уведомление в налоговую, если переходите на УСН
Компании и ИП обычно меняют систему налогообложения по требованию закона или для экономии на налогах.
Если бизнес добровольно решил перейти на УСН, до 31 декабря нужно уведомить об этом налоговую инспекцию по месту регистрации компании или места жительства ИП. Тогда применять упрощенку можно будет уже с 1 января. В 2026 году 31 декабря — это выходной день, поэтому лучше направить уведомление не позднее 30 декабря.
Иначе в 2027 году придется работать на ОСН. И только в конце года можно будет снова подать уведомление для перехода на УСН.
Подготовили для вас уже предзаполненный образец уведомления по актуальной форме, сохраняйте!
Сверить сальдо по ЕНС с налоговой инспекцией
Бизнес не обязан сверять состояние расчетов по ЕНС с налоговой. Если нет расхождений между учетными данными и данными в личном кабинете налогоплательщика, это можно не делать.
А вот если есть разногласия, лучше свериться, чтобы найти и устранить ошибки до формирования годовой отчетности. Как узнать о своих долгах и переплатах на ЕНС и получить акт сверки, рассказывали в отдельной статье.
Внести изменения и дополнения в учетную политику
Учетная политика — внутренний документ бизнеса, в котором прописано, по каким правилам он ведет бухгалтерский и налоговый учет.
Учетную политику для налогового учета должны составлять все компании и ИП, а для бухгалтерского — только компании. Как это сделать, рассказали в отдельной статье.
Каждый год бухгалтер должен проверять принятую учетную политику, чтобы она соответствовала реальной ситуации. Ее нужно дополнить или скорректировать в таких ситуациях:
- если изменилось законодательство;
- бизнес начал вести новый вид деятельности;
- если в компании поменялись способы ведения учета и расчетов.
Скорее всего, ее придется обновлять многим компаниям, потому что в 2027 году станут обязательными к применению ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы». Как минимум надо зафиксировать в учетной политике способ перехода на новый стандарт по доходам — ретроспективный или перспективный. А в части расходов нужно разделить их в учетной политике на включаемые и не включаемые в чистую прибыль либо убыток компании.
Сверить зарплаты сотрудников с новым МРОТ
Минимальный размер оплаты труда, МРОТ, — показатель, ниже которого не может быть заработная плата работника за месяц. Если сотрудник трудился на полную ставку и выполнил обязанности, работодатель должен выплатить ему вознаграждение не ниже МРОТ.
Государство ежегодно индексирует минимальный размер оплаты труда. С 1 января 2026 года федеральный МРОТ — 27 093 ₽. Если работодатель отказался от присоединения к соглашению по региональному МРОТ, ориентироваться нужно на федеральный. А если не отказался — на региональный, который, как правило, выше.
До 31 декабря нужно повысить зарплаты, которые меньше МРОТ, действующего с 1 января 2027 года. Внести изменения в трудовые договоры и в учетную бухгалтерскую программу.
Проверить лимит иностранцев в штате
Для отдельных видов деятельности власти каждый год устанавливают лимиты по доле иностранных сотрудников в общей численности.
Например, в 2026 году в большинстве регионов РФ доля иностранцев в строительстве — 50% от общей численности работников. Это значит, что, если у компании 100 сотрудников, мигрантами могут быть максимум 50 из них. Всех, кто превышает это количество, придется уводить до конца года.
Если нарушить допустимую долю иностранных работников, руководителям ООО грозит штраф от 45 000 до 50 000 ₽, ИП и компаниям — от 800 000 до 1 000 000 ₽ или приостановка деятельности на срок от 14 до 90 суток.
Составить график отпусков
Ежегодно работодатель обязан утверждать график отпусков на следующий год. Сделать это нужно не позднее 17 декабря 2026 года на 2027 год.
В отдельной статье рассказывали, для каких сотрудников его составлять, по какой форме и что будет, если график не утвердить.
Подготовили для вас уже предзаполненный образец графика, сохраняйте!
Провести инвентаризацию
Чтобы подготовиться к сдаче годовой бухгалтерской отчетности, компании должны провести инвентаризацию активов и обязательств.
Годовую отчетность за 2026 год сдают не позднее 31 марта 2027 года. А инвентаризацию активов перед годовой отчетностью проводят в IV квартале текущего года — с 1 октября по 31 декабря, обязательств — по состоянию на 31 декабря года, за который готовится отчетность. Если в текущем году с 1 октября уже проводили инвентаризацию имущества, на 31 декабря ее можно не проводить.
ИП не ведут бухучет, не сдают бухгалтерскую отчетность в налоговую и могут не проводить инвентаризацию. Но ее можно провести по желанию, чтобы проверить имущество и обязательства бизнеса. В отдельной статье рассказывали, как провести инвентаризацию и оформить ее результаты.
Создать резервы
Резервы нужны, чтобы отдельные затраты можно было списывать равномерно в течение года, а не сразу одной суммой. Единовременное списание крупных расходов может привести к резкому увеличению затрат и стать причиной убытка. Если есть резерв, траты списывают за счет него.
Резервы создают в бухгалтерском и налоговом учете.
Резервы в бухгалтерском учете. Если у компании есть сомнительная дебиторская задолженность, она должна создавать резерв по сомнительным долгам в бухгалтерском учете. К сомнительному долгу относят тот, что, скорее всего, должник не выплатит. В бухгалтерском учете сомнительной признают не только задолженность по расчетам за товары, работы, услуги, но и, например, долг по выданному займу.
Остальные резервы в бухучете создают только средние и крупные компании. Например, резервы:
- под обесценение финвложений;
- под обесценение материально‑производственных запасов;
- на оплату отпусков;
- на гарантийный ремонт.
ИП не ведут бухучет, поэтому резервы в бухучете не создают.
Резервы в налоговом учете формируют компании на ОСН по желанию, на других режимах налоговых резервов нет. Если компания ранее формировала резерв, а потом передумала, в новом году от него можно отказаться.
По состоянию на 31 декабря нужно проверить остатки всех сформированных резервов. Если суммы резерва не хватит на следующий год, нужно сделать дополнительные отчисления в него. Если резерв больше, чем нужно, — сумму превышения надо учесть в прочих доходах.
Провести реформацию баланса
Реформация баланса — процедура списания финансового результата компании за год. Это может быть прибыль или убыток. Проводят ее в последний рабочий день, после того как в бухучете сделают финальную проводку за отчетный год. В 2026 году последний рабочий день — 30 декабря.
Реформацию баланса проводят в два этапа:
- закрывают счета, на которых в течение года отражали доходы, расходы и финансовые результаты деятельности компании;
- переносят финансовый результат за год в состав нераспределенной прибыли или непокрытого убытка.
Закрывают счета 90 и 91. Финансовый результат определяют ежемесячно. В конце месяца компания закрывает проводками счета 90 и 91, то есть на них должен быть нулевой остаток. А вот на субсчетах 90.9 и 91.9 суммы в течение года накапливаются. Их нужно будет обнулить 31 декабря при реформации.
Переносят финансовый результат. Порядок определения финансового результата зависит от системы налогообложения.
Если компания на ОСН, бухгалтер должен ежемесячно списывать финансовые результаты от основной деятельности и прочих операций с субсчетов 90.9 и 91.9 на счет 99 «Прибыли и убытки».
То есть 31 декабря на счете 99 «Прибыли и убытки» должен получиться финансовый результат отчетного года. Бухгалтер отнесет его на счет 84 «Нераспределенная прибыль (непокрытый убыток)».
Если компания на спецрежиме, бухгалтер должен:
- ежемесячно списывать финансовые результаты от основной деятельности и прочих операций с субсчетов 90.9 и 91.9 на счет 99 «Прибыли и убытки»;
- отразить в бухучете сумму начисленного налога по своему спецрежиму.
Покажем на примере. ООО «Орион» на УСН «Доходы минус расходы». Сальдо на счетах бухучета такое:
- по субсчету 90.1 — 10 000 000 ₽;
- по субсчету 90.2 — 8 000 000 ₽;
- по субсчету 91.1 — 300 000 ₽;
- по субсчету 91.2 — 100 000 ₽;
- по кредиту счета 99 субсчет «Прибыль (убыток) до налогообложения»: (10 000 000 ₽ − 8 000 000 ₽) + (300 000 ₽ − 100 000 ₽) = 2 200 000 ₽;
- по дебету счета 99 субсчет «Налог при УСН» — 330 000 ₽.
30 декабря 2026 года, в последний рабочий день, бухгалтер реформировал баланс проводками.
Главное
- В декабре нужно сдать три уведомления по НДФЛ и одно по страховым взносам, если хотите уплатить их досрочно с декабрьской зарплаты.
- Чтобы перейти на патент с 1 января 2027 года, нужно подать заявление до 16 декабря 2026 года.
- Проверьте комплект документов по сделкам: счета‑фактуры, накладные, акты. В наличии должны быть оригиналы, подписанные собственноручной подписью.
- В конце года обратите внимание на договоры с компаниями, которые предоставляют сервисы для работы, и доверенности бухгалтеру, которые заканчиваются 31 декабря, и заключите новые.
- Если компания устанавливает лимит кассы, нужно проверить приказ, которым установлен лимит, и, если он заканчивается, оформить новый.
- При переходе с ОСН на УСН нужно уведомить об этом налоговую до конца года.
- Бизнес не обязан сверяться с налоговой по ЕНС, но лучше это сделать. Особенно если есть расхождения.
- Если изменилось налоговое законодательство или способы ведения учета, нужно дополнить или изменить учетную политику.
- С 1 января меняется МРОТ. Поэтому нужно сверить с ним зарплаты работников.
- Для отдельных видов деятельности каждый год утверждают лимиты на иностранцев. Нужно проверить количество иностранных работников в штате.
- График отпусков нужно составить и утвердить до 17 декабря 2026 года.
- Если у компании есть сомнительная задолженность, в бухучете нужно создать резерв по сомнительным долгам. Остальные обязательные бухгалтерские резервы создают средние и крупные компании.
- В последний рабочий день нужно провести реформацию баланса.





Какие еще бухгалтерские дела стоит сделать до конца года?