

Тренды 2026 года в бизнес‑аналитике: от сбора данных — к управлению на их основе
В 2026 году российский рынок бизнес‑аналитики смещается от логики внедрения отдельных витрин к логике управляемого аналитического контура. Для крупного бизнеса и госсектора этого требует сама практика: руководству нужны не просто данные на экране, а показатели, которым можно доверять, которые можно воспроизвести и на основании которых можно принимать решение по бюджету, себестоимости, запасам, исполнению программ или эффективности подразделений.
Именно поэтому в центре внимания оказываются уже не интерфейсы сами по себе, а качество данных, единые методики расчёта, контроль доступа, происхождение показателей и устойчивость архитектуры. Давление регуляторных требований, рост роли гибридных инфраструктур, дефицит специалистов и накопленные расхождения между системами подталкивают рынок к более взрослой модели. Аналитика перестаёт быть надстройкой над отчётностью и становится частью управленческой среды.
Контекст развития аналитики в России
Российский рынок бизнес‑аналитики растёт, но важнее сдвиг в поведении заказчиков. По предварительной оценке TAdviser, объём рынка бизнес‑аналитики в России по итогам 2024 года превысил 63 млрд рублей. По данным СберАналитики, 82% организаций уже используют отечественные аналитические платформы. Это значит, что этап срочной замены западных решений в целом позади. Теперь у бизнеса другой вопрос: как превратить аналитику в инструмент управления, который помогает принимать решения, а не просто собирать отчёты.
Здесь российский рынок заметно отличается от глобальной повестки, где бизнес‑аналитику всё чаще обсуждают в связке с облаками, аналитикой самообслуживания и ИИ. Для крупных компаний в России вход в аналитику по‑прежнему начинается с более базовых задач. Нужно сверить показатели между подразделениями, договориться о единой логике расчётов, назначить ответственных за данные и убрать ручные правки из управленческой отчётности. Исследователи НИУ ВШЭ отмечают, что на рынок по‑прежнему влияют регуляторные требования, дефицит специалистов и переход на локальные решения в условиях импортозамещения.
Поэтому в 2026 году зрелость бизнес‑аналитики оценивают уже по другим признакам, чем в 2024‑2025. Для крупного бизнеса и госсектора важно, можно ли доверять показателю, проследить его происхождение, понять логику расчёта и использовать результат в конкретном управленческом решении. Речь идёт о бюджете, себестоимости, запасах, исполнении программ и эффективности подразделений. По этой причине аналитика всё чаще становится частью управленческого контура компании или госструктуры.




- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Тренд 1. Рост требований к качеству и управляемости данных
По мере того как компании внедряют ИИ и расширяют аналитические сценарии, требования к данным становятся жёстче. Бизнесу уже недостаточно просто видеть показатель в отчёте. Важно понимать, откуда он взялся, по какой методике рассчитан и можно ли получить тот же результат при повторной проверке. Без этого аналитика плохо работает как инструмент управления.
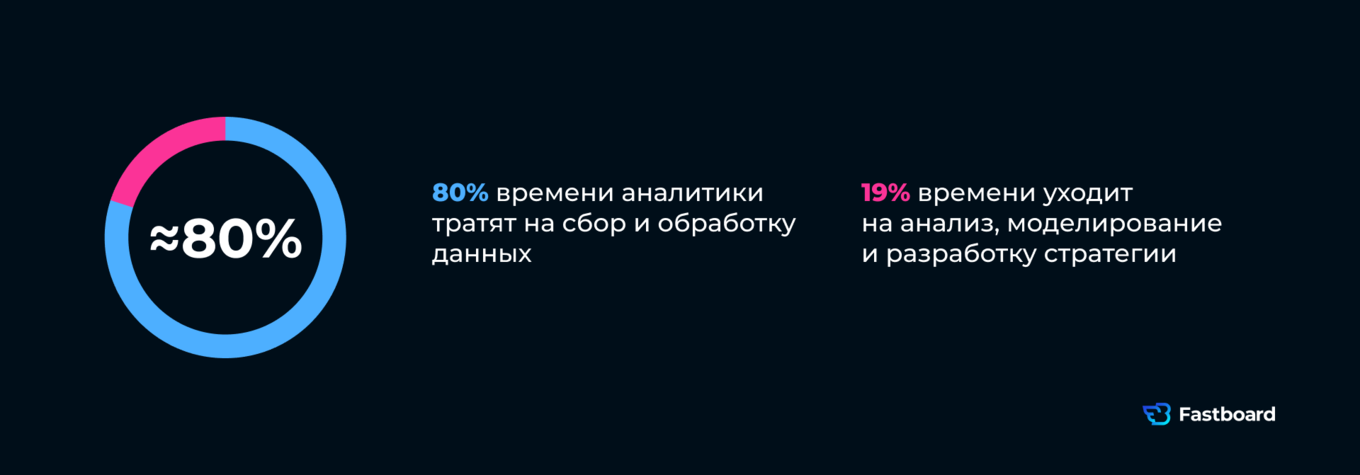
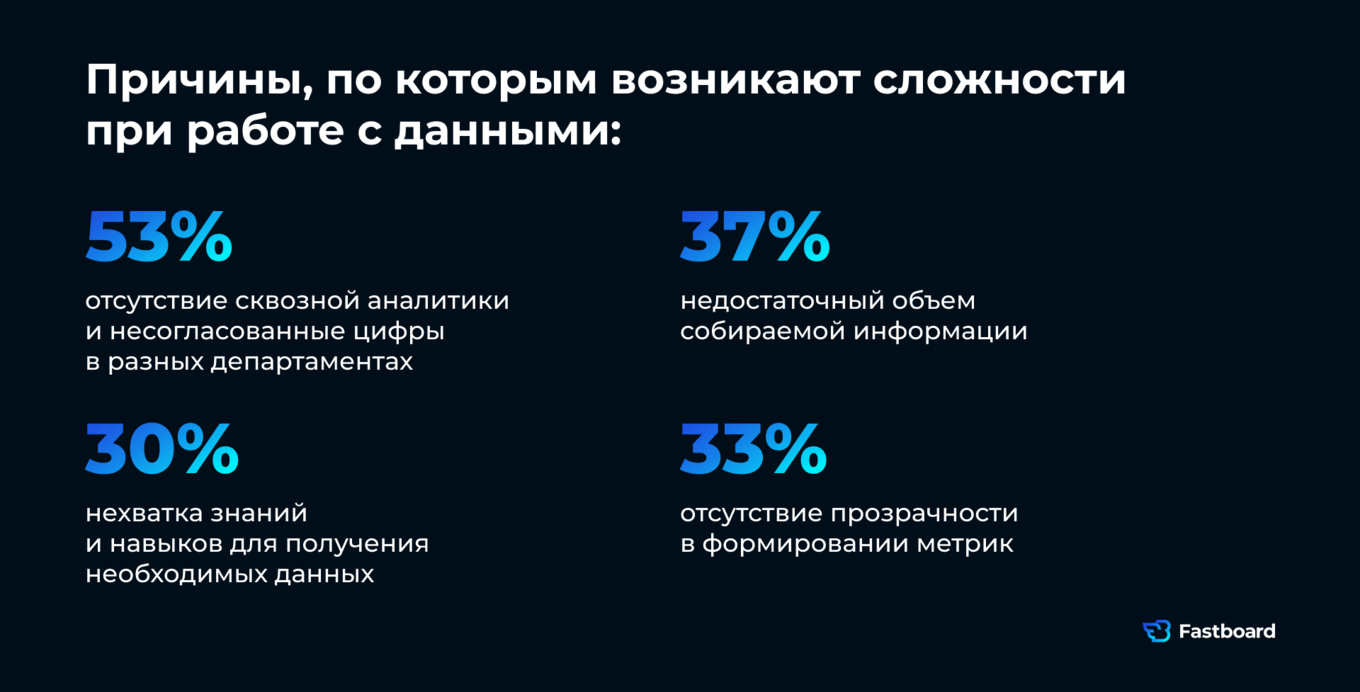
Для многих российских компаний эта задача по‑прежнему остаётся базовой. Данные часто собираются из нескольких систем, показатели считаются по‑разному в разных подразделениях, а часть управленческой отчётности по‑прежнему держится на электронных таблицах и ручной сверке. В результате значительная часть времени у аналитических команд уходит не на выводы и рекомендации, а на сбор, очистку и согласование информации.
Из‑за этого качество данных становится для бизнеса не технической деталью, а прямым условием нормальной управленческой работы. Пока в компании нет единых справочников, согласованных методик расчёта и понятной ответственности за показатели, даже хороший дашборд не даёт руководству твёрдой опоры для решения.
Поэтому в 2026 году компании всё чаще вкладываются не только в витрины и интерфейсы, но и в базовый слой аналитики: локализацию хранилищ, переход на отечественные инструменты обработки данных, автоматизацию рутинных операций и правила управления данными. Такой подход делает аналитический контур устойчивее и высвобождает время специалистов для собственно анализа.
Тренд 2. Переход к системному управлению данными
Крупные компании постепенно отходят от подхода, при котором данные живут по правилам отдельных подразделений. Раньше аналитика часто развивалась по запросу снизу: один отчёт делали для финансового блока, другой для продаж, третий для операционного контура. В результате компания получала несколько версий одних и тех же показателей, дублирование расчётов и всё более дорогую поддержку такой системы.
В 2026 году этот подход всё хуже выдерживает нагрузку. Чем больше в компании данных, отчётов и сценариев использования, тем выше цена несогласованности. Руководству нужен не набор локальных витрин, а понятная система, в которой для ключевых данных определены владельцы, правила расчёта, порядок обновления и границы ответственности.
Поэтому рынок постепенно движется к более зрелой модели управления данными. Для бизнеса это означает простую вещь: данные перестают быть побочным результатом работы отдельных функций и становятся объектом управления. У каждого важного набора данных должна быть цель использования, единая логика расчёта и ответственные за качество. Только в этом случае аналитика может масштабироваться без постоянных споров о цифрах и ручной пересборки отчётности.
Как меняется подход компаний к управлению данными. В компаниях можно наблюдать постепенный переход от фрагментированной аналитики к более системной модели управления данными.

Тренд 3. Практическое использование искусственного интеллекта
Интерес к ИИ в аналитике сохраняется, но в 2026 году крупные компании оценивают такие проекты заметно строже. В фокусе находятся не универсальные платформенные обещания, а прикладные сценарии с понятным экономическим результатом: прогнозирование спроса, поиск аномалий, поддержка планирования, контроль запасов и выявление отклонений в финансовых и операционных показателях.
Российский рынок внедряет такие решения осторожно. Ограничениями остаются дефицит специалистов, требования к безопасности и слабая подготовка базового контура данных. Поэтому ИИ всё чаще рассматривают как следующий слой зрелой аналитики, а не как замену работе по качеству данных и согласованию метрик.

Тренд 4. Развитие аналитики самообслуживания (self‑service)
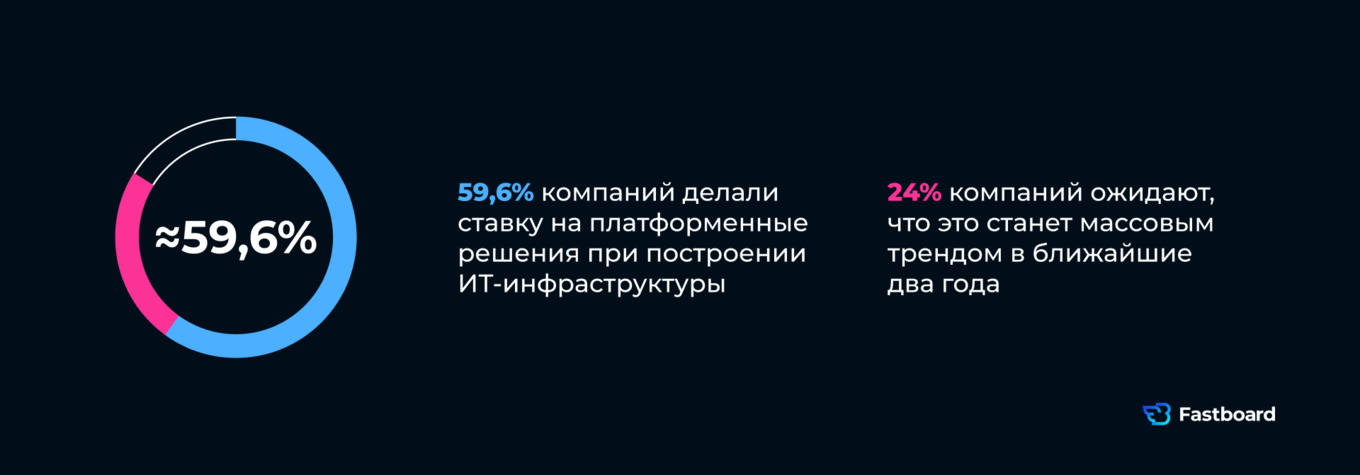
В 2026 году российские компании продолжают двигаться к модели, в которой сотрудники бизнес‑подразделений могут сами получать нужные данные и собирать типовые отчёты без постоянного участия ИТ‑команды. Для бизнеса это важный шаг: он сокращает время между вопросом и ответом и снимает часть нагрузки с аналитиков и разработчиков.
Но массово эта модель пока внедряется осторожно. Главная причина в том, что доступ к данным сам по себе ещё не делает аналитику управляемой. Если в компании нет единого словаря показателей, согласованных методик расчёта и базовой аналитической подготовки сотрудников, самостоятельная работа с отчётами быстро приводит к новым расхождениям в цифрах.
Поэтому в 2026 году компании смотрят на этот подход прагматично. Сначала они выстраивают общую систему показателей, определяют правила доступа и ограничивают круг сценариев, в которых бизнес может работать с данными самостоятельно. И только после этого расширяют возможности пользователей. Такой порядок снижает риск ошибок и позволяет быстрее получать данные для операционных и управленческих решений.
Развитие языковых интерфейсов и российских ИИ‑моделей делает вход в аналитику проще, но само по себе проблему не решает. Чтобы эта модель работала, бизнесу нужны две вещи: понятная логика данных и сотрудники, которые умеют правильно читать показатели. Только в этом случае самостоятельная работа с аналитикой действительно ускоряет принятие решений, а не создаёт ещё одну версию отчётности.
Тренд 5. Доверие к данным становится главным условием для аналитики
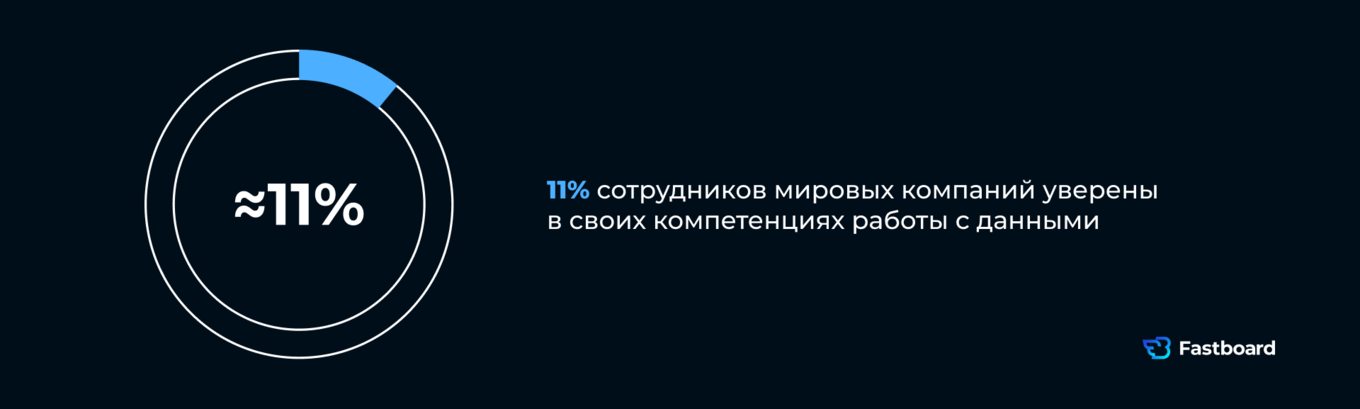
Во многих российских компаниях проблема уже не в нехватке отчётов, а в нехватке доверия к цифрам. Один и тот же показатель может считаться по‑разному в разных подразделениях, источники данных не всегда прозрачны, а ответственность за итоговые показатели остаётся размытой. В результате у компании появляются несколько версий правды, и руководству всё сложнее опираться на отчётность как на основу для решения.
Ситуацию усугубляют сбои в загрузке, разная частота обновления данных и слабый контроль качества. Если показатели приходят с задержкой, расходятся между системами или требуют ручной проверки, доверие к ним быстро падает. Тогда аналитика начинает работать не как инструмент управления, а как повод для дополнительных сверок и споров.
Поэтому в 2026 году для крупного бизнеса и госсектора вопрос доверия к данным выходит на первый план. Прежде чем расширять доступ к аналитике и передавать её в бизнес‑подразделения, компаниям нужно обеспечить базовую надёжность системы: единые методики расчёта, прозрачное происхождение показателей и одинаковое понимание ключевых метрик. Без этого аналитика плохо масштабируется и не даёт руководству твёрдой опоры для решений.
По информации РБК Тренды, 72% российских организаций несут финансовые потери из‑за низкого качества данных.
Тренд 6. Практическое управление данными: регламенты, контроль и атрибуция
Рынок движется к тому, что наводить порядок с данными становится не просто полезно, а обязательно. Жесткие требования регуляторов и растущие запросы самого бизнеса вынуждают компании пересматривать отношение к информации — от разовых отчетов к системной дисциплине.
Речь уже не про внедрение очередной технологии ради галочки. На первый план выходят конкретные механизмы, которые делают работу с данными прозрачной и подконтрольной:
- четкое разграничение: кто имеет право видеть данные, а кто — менять их;
- особый контроль для чувствительной информации, утечка которой грозит проблемами;
- жесткие регламенты: никаких правок справочников или методик расчета «по звонку», только по утвержденному порядку;
- полная цепочка происхождения цифр: всегда можно ответить на вопрос «откуда взялось это значение и как считалось»;
- история действий: любой шаг пользователя или изменение в модели фиксируются и хранятся.
В российских реалиях эти требования усиливаются законами о персональных данных и необходимости их хранения внутри страны.
Что важно: выстроенная система сегодня становится не обузой, а преимуществом. Особенно заметно это в госсекторе и крупных проектах, где за каждой цифрой стоит не просто отчет, а ответственность. Там, где можно с ходу подтвердить, откуда взялся показатель и по какой формуле считался, — там и доверие к аналитике совсем другое.
Тренд 7. Рост облачных и гибридных архитектур в аналитике
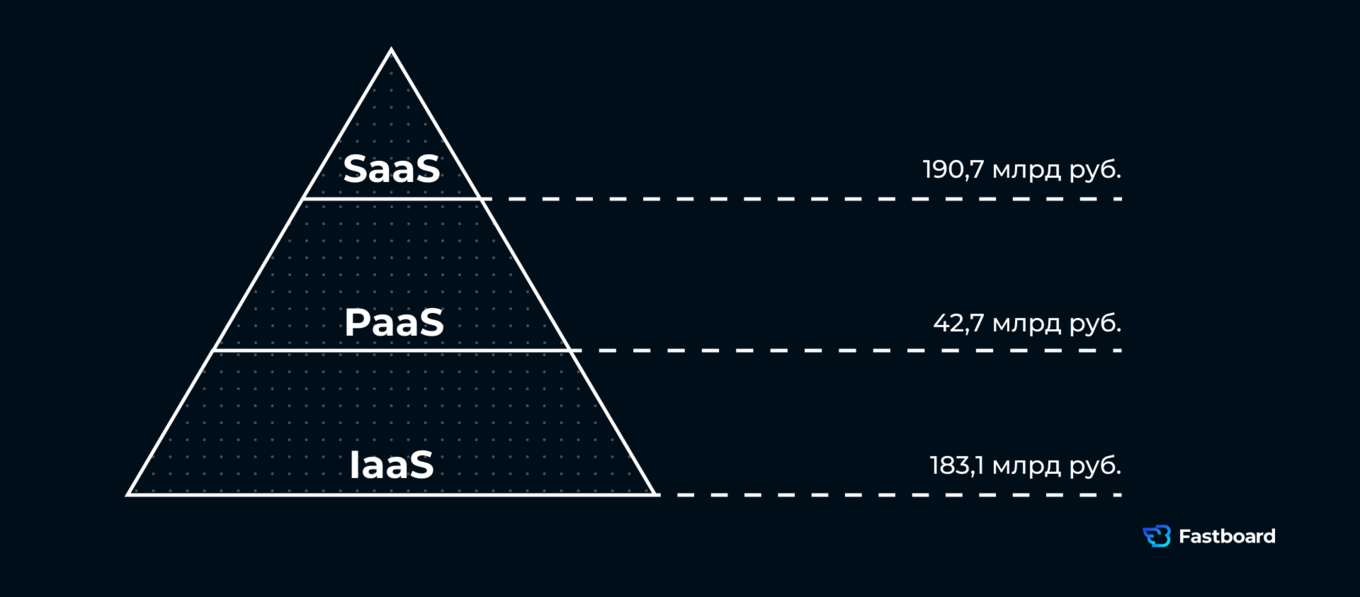
Облачная инфраструктура всё заметнее влияет на развитие аналитики в России. По оценкам iKS‑Consulting и РТК‑ЦОД, объём российского рынка облачных сервисов в 2025 году достиг 416,5 млрд рублей, прибавив 29,2% год к году. Но для крупного бизнеса важен уже не сам рост облаков, а то, как они встраиваются в корпоративную архитектуру аналитики.
На практике компании всё реже выбирают крайние сценарии, где всё остаётся только во внутреннем контуре или, наоборот, полностью переносится в публичное облако. По данным исследования «Яков и Партнёры» и Yandex B2B Tech, более 70% российских организаций уже используют гибридную модель. Для аналитики это выглядит прагматично: чувствительные данные, ключевые источники и критичные управленческие контуры остаются в контролируемой среде, а расчёты, тестовые среды и часть сервисов выносятся туда, где их проще масштабировать.
Именно поэтому гибридная схема становится базовым сценарием для крупных компаний, госсектора и квазигосударственных структур. Она позволяет одновременно решать две задачи, которые раньше часто конфликтовали: соблюдать требования безопасности и регуляторов и при этом не тормозить развитие аналитики. Для бизнеса это означает более гибкое управление вычислительными ресурсами, более быстрый запуск пилотных проектов и меньшее давление на собственную инфраструктуру. Для государственных структур это ещё и способ сохранить контроль над данными без отказа от масштабируемости.
Тренд 8. Дефицит вычислительных ресурсов становится новым архитектурным ограничением
Если раньше развитие аналитики в первую очередь зависело от возможностей программного обеспечения, то в 2025–2026 годах всё чаще ограничителем становится вычислительная инфраструктура. Рост ИИ‑нагрузок, расширение дата‑центров, развитие облачных сервисов и удорожание серверных компонентов меняют экономику аналитических проектов. Для бизнеса это означает, что архитектура теперь оценивается не только по функциональности, но и по стоимости владения, скорости расчётов и доступности ресурсов.
Для аналитических систем это важный сдвиг. Под нагрузкой оказываются не только модели и хранилища, но и привычные подходы к проектированию. Избыточная детализация, частый пересчёт витрин, длительное хранение больших массивов данных и универсальные архитектуры «с запасом» становятся слишком дорогими. Компании всё чаще пересматривают такие решения с точки зрения реальной управленческой задачи, а не технической теории.
На практике это приводит к более прагматичному подходу к развитию аналитики. Бизнес сокращает глубину детализации там, где она не влияет на решение, оптимизирует сроки хранения данных, снижает частоту пересчёта показателей, разделяет активные и архивные массивы и выносит ресурсоёмкие операции в те контуры, где их проще и дешевле масштабировать. Такой подход позволяет сдерживать рост инфраструктурных затрат без потери управленческой ценности аналитики.
В результате в 2026 году компании отходят от практики проектирования аналитических систем с избыточным запасом мощностей. Ресурсы всё чаще планируют исходя из реальной нагрузки и конкретных управленческих задач. Для крупного бизнеса и госсектора это вопрос стоимости инфраструктуры, стабильности её работы и предсказуемости инвестиций.
Тренд 9. Рост требований к прикладной интерпретации аналитики
По мере роста объёма данных для бизнеса становится важным не только получить показатель, но и быстро понять, что за ним стоит. Для руководства ценность аналитики определяется уже не количеством графиков и разрезов, а тем, насколько быстро она помогает перейти от цифры к решению.
Поэтому в крупных компаниях растёт спрос на прикладной формат аналитики. Руководителю нужен не подробный разбор ради разбора, а короткий и понятный ответ: где возникло отклонение, в чём его причина, какие действия требуются и как это повлияет на экономический результат. В такой логике аналитика становится частью управленческого процесса, а не отдельной функцией по подготовке отчётов.
Это меняет и способ представления данных. Компании всё чаще дополняют дашборды краткими выводами, используют регулярные обзоры ключевых показателей и встраивают детализацию прямо в аналитические панели, чтобы можно было быстро перейти от общего уровня к причинам отклонений. Такой формат сокращает время на интерпретацию и делает аналитику понятнее для руководителей, которые принимают решения не в логике отчёта, а в логике действия.
Тренд 10. Модульный и поэтапный подход к развитию аналитики
В 2026 году крупные компании всё чаще развивают аналитику по модульному сценарию. Причина проста: запуск большой платформы сразу на весь бизнес требует крупных вложений, длинного горизонта и высокой зрелости данных во всех контурах. На практике таких условий часто нет. Поэтому компании начинают с тех направлений, где быстрее всего виден управленческий эффект: финансовой отчётности, продаж, запасов, закупок, производства или операционной эффективности.
Для бизнеса такой подход удобнее по нескольким причинам. Он снижает стартовые затраты, позволяет быстрее получить первый результат и даёт возможность проверить архитектурные решения на одном домене до масштабирования на всю организацию. Если модуль показывает ценность в работе, компания расширяет периметр дальше. Так аналитика развивается как управляемая программа, а не как разовый тяжёлый проект.
Но поэтапное развитие работает только при одном условии: у компании должен быть общий базовый слой. Речь идёт о единой модели данных, согласованных метриках, общих правилах расчёта и понятном порядке обмена данными между системами. Если каждый модуль строится по собственной логике, бизнес быстро получает новые расхождения в цифрах и ещё одну дорогую в поддержке конструкцию.
Поэтому в 2026 году модульный подход выбирают не ради упрощения архитектуры, а ради более управляемого внедрения. Для крупного бизнеса и госсектора это способ сократить риск, распределить инвестиции во времени и развивать аналитику в темпе, который соответствует реальной зрелости данных и процессов.
Тренд 11. Рост мирового рынка и структурные изменения в России
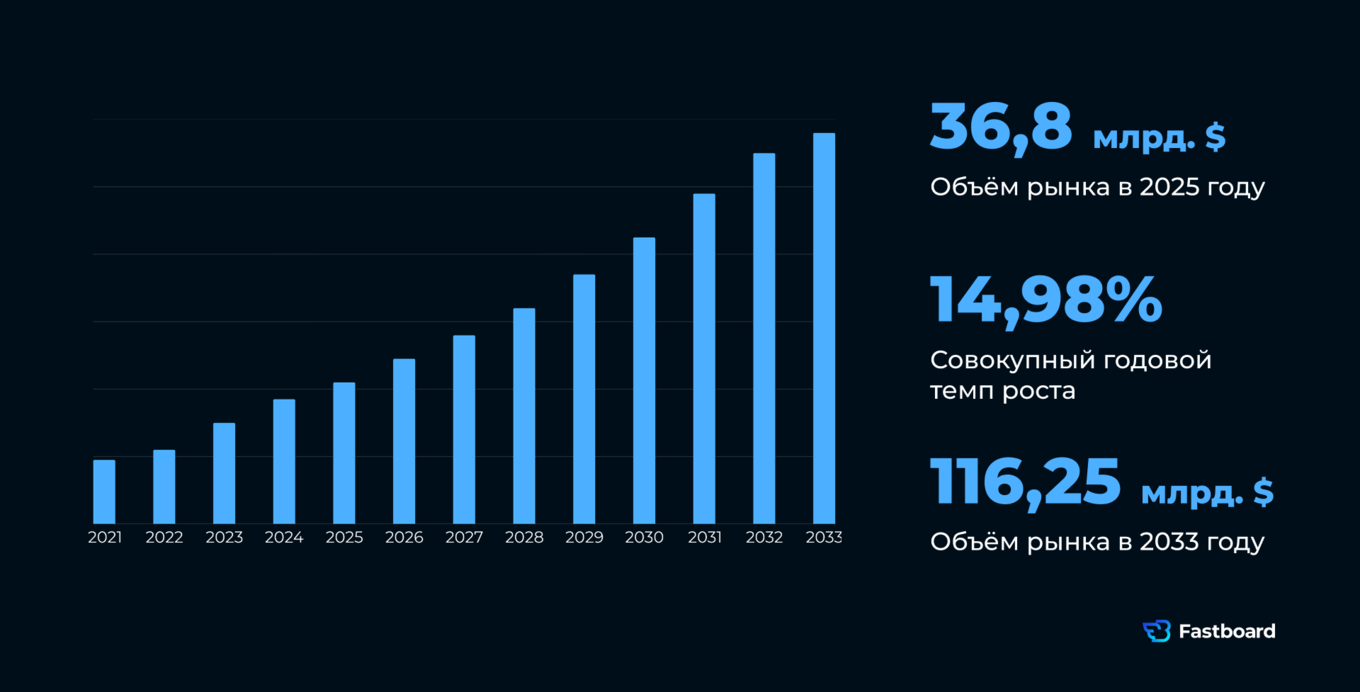
Согласно прогнозам, к 2033 году мировой рынок систем бизнес‑аналитики вырастет с 36,8 миллиардов долларов (в 2025‑м) до примерно 116 миллиардов. Этот рост отражает общий сдвиг в управлении: данные всё глубже встраиваются в финансовые, операционные и стратегические решения компаний.
Российский рынок движется в том же направлении, но по своей траектории. По предварительной оценке TAdviser, объём рынка BI в России по итогам 2024 года превысил 63 млрд рублей. При этом доля отечественных аналитических систем оценивается в диапазоне 35–45% с выраженным трендом на дальнейший рост. Для бизнеса это означает, что рынок уже развивается не только за счёт общего спроса на аналитику, но и за счёт структурной перестройки: перехода на локальные платформы, роста внутрикорпоративных решений и пересмотра требований к архитектуре данных.
Как бизнесу использовать тренды 2026 года на практике
Перечисленные тенденции важны не только как описание рынка, но и как ориентиры для развития собственной аналитической среды. Чтобы инвестиции в BI приносили измеримый эффект, компаниям стоит сосредоточиться на нескольких практических шагах.
Начните с качества данных. Перед внедрением новых аналитических инструментов проверьте, насколько согласованы ключевые показатели между подразделениями, существуют ли единые справочники и понятные методики расчёта. Именно качество данных определяет ценность любой аналитики.
Развивайте аналитику поэтапно. Вместо масштабного проекта сразу для всей компании целесообразно начать с направлений, где эффект можно оценить быстрее: финансов, продаж, закупок, логистики или производства. Это позволит снизить риски и получить первые результаты уже на раннем этапе.
Формализуйте управление данными. Назначьте владельцев ключевых наборов данных, определите правила обновления информации и порядок изменения методик расчёта. Это поможет избежать появления нескольких версий одних и тех же показателей.
Оценивайте ИИ по бизнес‑результату. Используйте искусственный интеллект там, где можно измерить эффект: прогнозирование спроса, выявление аномалий, оптимизация запасов или поддержка планирования. При этом важно помнить, что ИИ не заменяет качественную работу с данными.
Выбирайте архитектуру с учётом будущего роста. При развитии аналитической платформы заранее учитывайте требования к безопасности, масштабированию и вычислительным ресурсам. Для многих крупных организаций оптимальным вариантом становится гибридная архитектура, сочетающая локальную инфраструктуру и облачные сервисы.
В 2026 году конкурентное преимущество получают не компании с самым большим количеством дашбордов, а организации, которые могут быстро получать достоверные данные и использовать их для принятия управленческих решений.
Итог
Тренды 2026 года показывают, что российский рынок систем бизнес аналитики входит в более зрелую фазу. Для крупных компаний и госсектора ключевым становится уже не сам факт внедрения аналитических решений, а их практическая польза для управления. На первый план выходят качество данных, единые правила расчёта, прозрачность показателей, устойчивость вычислительной среды и понятная экономическая отдача от каждого шага в развитии аналитики.
Это меняет и логику спроса. Компании всё реже вкладываются в аналитику как в отдельный слой отчётности и всё чаще рассматривают её как часть управленческого контура. Поэтому наибольшую ценность получают решения, которые помогают сократить ручную работу, убрать расхождения в показателях, ускорить понимание причин отклонений и поддержать конкретные решения по бюджету, себестоимости, запасам, операционной эффективности и исполнению программ.
Для рынка это означает переход от внешней цифровой аккуратности к управленческой зрелости. В центре внимания оказываются надёжность данных, воспроизводимость расчётов, безопасность, поэтапное развитие и способность системы работать в реальной среде крупной организации. Именно по этим признакам в 2026 году всё чаще будут оценивать качество аналитической платформы.
Российский рынок управленческой аналитики в ближайшие годы, вероятно, сохранит собственную траекторию. Именно в этом и состоит его особенность. Спрос смещается в сторону решений, которые учитывают требования локальной вычислительной среды, регулирования и корпоративного управления. Для заказчиков это вопрос устойчивости и управляемости. Для разработчиков и компаний, внедряющих такие системы, это возможность создавать продукты, которые растут на основе доказанного результата.











