

Где лучше зарегистрировать хедж‑фонд: юрисдикции для управления капиталом
Выбор подходящего государства для размещения инвестиционного инструмента приобретает особое значение в современных условиях. Это особенно критично при учреждении нового транснационального фонда, ориентированного на получение существенной прибыли. Я, как практикующий юрист‑консультант, часто сталкиваюсь с вопросом, где оптимально разместить подобную структуру, учитывая юридические, налоговые и репутационные нюансы. В представленном материале рассматриваются ключевые аспекты, позволяющие определить, в каком государстве выгоднее и с меньшими издержками учредить хедж‑фонд. Дополнительно раскрываются правовые процедуры по подготовке документации и порядок получения разрешительной документации при наличии соответствующего требования.
Актуальность выбора зарубежной юрисдикции для учреждения хедж‑фонда
Международная инвестиционная система демонстрирует динамичное развитие, вследствие чего регистрация хедж‑фонда за пределами национальной территории становится востребованным инструментом для реализации более адаптивных финансовых моделей. Отмечается устойчивый рост интереса к управлению капиталом в тех странах, где действуют лояльные нормативные условия и предусмотрено минимальное административное вмешательство. При этом международная регистрация хедж‑фонда помогает обеспечить выход на различные рынки, что особенно актуально при активной диверсификации портфеля.
Рост мирового интереса к альтернативным инвестициям усиленно поддерживает тенденцию, когда регистрация инвестиционного фонда за рубежом выглядит весьма привлекательным решением. За последние несколько лет объем активов, привлеченных хедж‑фондами, заметно увеличился, а инвесторы стали активнее искать высокодоходные инструменты. Такая динамика вдохновляет многих управляющих на открытие хедж‑фонда в офшоре, особенно если целью является запуск международного инвестфонда с глобальным пулом инвесторов. Расширение географии позволяет использовать юридические механизмы, недоступные на домашнем рынке, и тем самым распределять риски по регионам.
Почему же инвесторы и управляющие не всегда готовы работать в пределах родной юрисдикции? Я считаю, что одна из причин кроется в консервативном подходе местных регуляторов, который не всегда дает возможность свободно формировать индивидуальные инвестиционные стратегии. В подобных обстоятельствах определение подходящего государства для учреждения хедж‑фонда требует всестороннего анализа. На выбор влияют сразу несколько параметров — от действующих фискальных стимулов до упрощенности процедур получения разрешений.
Кроме того, существенное значение имеют обязательства по раскрытию финансовых данных, деловая репутация соответствующей правовой зоны, а также оперативность, с которой надзорные органы рассматривают поданные обращения.
Ошибочно считать, что главную роль при принятии решения играет исключительно налоговая нагрузка. На практике спектр значимых критериев значительно шире.
Существует множество других аспектов, включая доступ к международным расчетным системам, особенности корпоративного права и даже политическую стабильность конкретного региона. Я считаю, что управляющий фондом должен смотреть шире и оценивать правовые требования, инфраструктуру и потенциал роста. Это базовые условия для успешного долгосрочного функционирования фонда.
Нередко приходится учитывать несколько важных моментов, чтобы осознанно принять решение:
- Наличие специализированного законодательства, которое регулирует деятельность инвестиционных структур и предоставляет механизм защиты инвесторов.
- Удобная инфраструктура для глобальных сделок, включая системы мультивалютных расчетов и партнерскую сеть банков.
- Репутационный фактор, когда выбор юрисдикции повышает доверие крупных институциональных инвесторов и партнеров.
- Гибкость правовых норм, позволяющая применять сложные стратегии хеджирования без чрезмерных ограничений.
- Транспарентность и понятность правил ведения отчетности, аудита и взаимодействия с местными регулирующими органами.
Такие критерии формируют общий портрет потенциальной локации для международных инвестиционных проектов. На мой взгляд, корректное определение подходящей юрисдикции способно обеспечить стабильную деятельность фонда в долгосрочной перспективе.


- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Хедж‑фонд: характеристики и отличие от иных инвестиционных форматов
Одной из ключевых тем, вызывающих интерес у профессиональных участников финансового рынка, является функционирование международного правового регулирования в отношении хедж‑фондов за пределами национальных границ. Важно также понимать, в чем заключаются правовые и структурные различия между данной моделью управления активами и иными видами инвестиционных объединений. Сам по себе фонд подобного типа является особым механизмом коллективного инвестирования, где менеджеры используют как классические, так и нестандартные стратегии для извлечения прибыли. При этом формирование хедж‑фонда предполагает гибкие условия для распределения дохода, привлечения капитала и защиты интересов вкладчиков.
На практике гораздо чаще, чем в иных структурах, применяются разнообразные принципы управления хедж‑фондом. В различных иностранных государствах доступны разнообразные формы правового оформления инвестиционных структур. Среди них можно выделить такие модели, как товарищество с ограниченной ответственностью (Limited Partnership), компания с сегрегированными активами (Segregated Portfolio Company), а также трастовые механизмы.
Противоположно распространенному заблуждению, учреждение фонда за пределами страны регистрации не является процедурой, сводящейся лишь к заполнению стандартных форм. Так, подготовка учредительных документов фонда требует учета особенностей национальной правовой базы. В частности, в ряде стран действуют специальные нормы, касающиеся содержания инвестиционного меморандума, минимального объема активов, а также обязательного страхования профессиональных рисков управляющего.
Высокая степень адаптивности хедж‑фонда обусловлена, в числе прочего, разрешением использовать сложные финансовые инструменты. Среди них — производные контракты, операции с заемными средствами, валютная торговля и стратегии, основанные на продаже активов без покрытия.
Однако оформление хедж‑фонда в другой стране позволяет в ряде случаев пользоваться еще и налоговыми или регуляторными преимуществами, если местное законодательство благосклонно относится к альтернативным фондам. В конце концов, регистрация хедж‑фонда в иностранном государстве открывает возможности для выхода на рынок с международной репутацией.
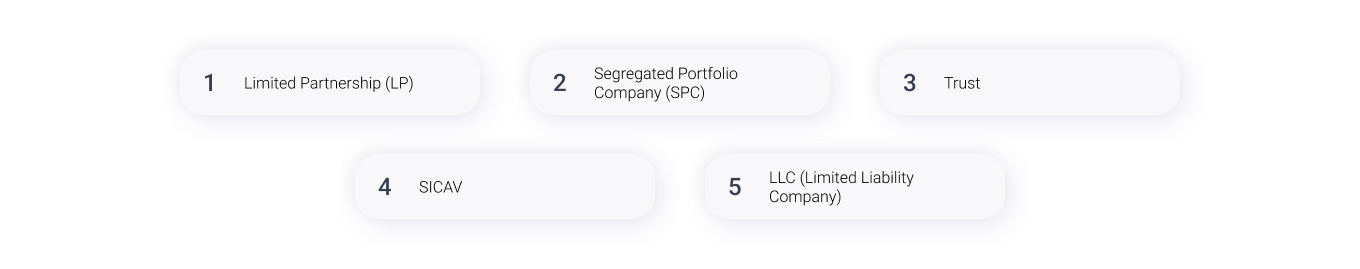
Для наглядного сравнения основных правовых форм, используемых в мировой практике, я привожу ориентировочную структуру сопоставлений:
- Limited Partnership (LP) — партнерская форма, часто встречающаяся в США и Великобритании, позволяющая ограничить ответственность пассивных участников.
- Segregated Portfolio Company (SPC) — формат, популярный на Каймановых островах или BVI, при котором активы каждого подфонда отделены друг от друга.
- Trust — модель, особенно характерная для англосаксонских юрисдикций, где имуществом управляет доверительный управляющий в интересах бенефициаров.
- SICAV — открытый фонд, распространенный в Люксембурге, где акции фонда могут приобретаться и погашаться по их чистой стоимости активов;
- LLC (Limited Liability Company) — актуально для некоторых штатов США, в том числе Делавэр, с гибкой структурой управления и ограниченной ответственностью.
После выбора формы управления стоит понять, чем хедж‑фонд отличается от других инвестиционных продуктов: от ПИФов, ETF и управляющих компаний. Во‑первых, в хедж‑фонде отсутствуют жесткие ограничения на стратегии, а уровень регуляторного контроля зачастую ниже, чем у публичных фондов. Во‑вторых, фонд подобного типа ориентирован, как правило, на квалифицированных инвесторов с высокими доходами. В‑третьих, структура вознаграждения управляющего (менеджера) базируется на принципах «2/20» или аналогичных схемах (фиксированный процент от капитала плюс доля от прибыли).
Оптимальный выбор страны для регистрации хедж‑фонда: основные параметры при определении юрисдикции
При обращении за консультацией относительно места создания инвестиционного фонда я, как правило, рекомендую всесторонне оценить правовую систему соответствующего государства, специфику фискального регулирования, а также характер взаимодействия с надзорными органами.
В случае, если задача заключается в международной регистрации хедж‑фонда с последующим расширением инвестиционной деятельности в других регионах, необходимо учитывать уровень институциональной устойчивости в предполагаемой юрисдикции.
Дополнительное значение имеет наличие доступа к финансовым учреждениям с глобальной инфраструктурой. Оценивая, в каком государстве целесообразно учреждать хедж‑фонд, важно рассматривать уровень нормативного регулирования, действующего в отношении альтернативных инвестиционных механизмов.
Также необходимо провести сравнительный анализ правового подхода к хедж‑фондам в различных странах. В частности, обращается внимание на порядок получения лицензии, минимальные требования к уставному капиталу и обязательность соблюдения процедур по идентификации клиентов (KYC).
В ряде случаев учреждение фонда в иностранной юрисдикции сопровождается требованием наличия резидентного директора либо управляющего, аккредитованного соответствующим надзорным органом.
Следует понимать, что при выборе юрисдикции важным аспектом является структура инвесторской базы. Регистрация хедж‑фонда может зависеть от того, представляют ли инвесторы европейские государства с высоким уровнем развития, Соединенные Штаты или страны Азиатско‑Тихоокеанского региона.
До момента утверждения окончательного решения рекомендуется принять во внимание базовые условия, в том числе:
- наличие фискальных стимулов и соглашений, направленных на устранение двойного налогообложения;
- репутационная составляющая (некоторые офшорные зоны вызывают настороженность у крупных контрагентов);
- уровень прозрачности: требуется ли публичное раскрытие данных об учредителях или бенефициарах;
- минимальные размеры уставного капитала и требования к регулярной отчетности;
- сроки рассмотрения заявок и стоимость административных процедур.
Грамотный правовой анализ всех этих нюансов позволяет существенно снизить риски еще на этапе основания фонда. Я рекомендую обращаться за профессиональной юридической поддержкой. Каждое государство устанавливает собственные регуляторные условия, и заблаговременное изучение всех нюансов позволяет избежать правовых рисков и непредвиденных последствий.

10 востребованных юрисдикций для учреждения хедж‑фонда: аналитический обзор
На практике выделяется ряд территорий, которые обоснованно входят в перечень наиболее предпочтительных стран для регистрации инвестиционных фондов. Эти регионы характеризуются устойчивой нормативной средой и высокоразвитым финансовым сектором.
Ниже представлен перечень приоритетных юрисдикций для создания хедж‑фондов. Подбор осуществлен на основании практического опыта и сопоставления международных рейтингов.
Каймановы острова. Кайманские острова по праву занимают лидирующие позиции в сфере администрирования альтернативных инвестиционных структур. Эта территория пользуется популярностью среди инвесторов, выбирающих зарубежную юрисдикцию для регистрации фонда. Основной причиной выступает возможность создания гибкой правовой формы — например, компании с сегрегированными портфелями (Segregated Portfolio Company) или освобожденной от налогообложения структуры (Exempted Company). Такие модели обеспечивают юридическую обособленность активов в рамках одного фонда. Подобная конструкция обеспечивает разграничение активов и обязательств, а также упрощает процесс привлечения разных групп инвесторов.
Формально для учреждения фонда достаточно зарегистрировать Exempted Company в местном реестре и получить разрешение от регулятора — Cayman Islands Monetary Authority (CIMA). Следует отметить, что в большинстве случаев отсутствует установленный порог по размеру уставного капитала. Кроме того, налогообложение прибыли фактически не применяется, поскольку ставка составляет 0%. Лицензирование в классическом понимании не требуется, но CIMA осуществляет надзор, контролируя соблюдение ряда нормативов для соответствия статусу фонда. К нерезидентам здесь относятся лояльно, поэтому нет необходимости в постоянном физическом присутствии на островах. Главное — вовремя предоставить учетную документацию и ежегодные отчеты.
BVI. Британские Виргинские острова — еще одна популярная офшорная локация для хедж‑фондов. Формат SPC также работает по принципу отделения активов, что уменьшает риски для инвесторов, если фонд имеет несколько направлений деятельности. Регистрационное требование сводится к учреждению компании с ограниченной ответственностью и получению статуса инвестиционного фонда в Комиссии по финансовым услугам (FSC BVI). Налоговых льгот достаточно, а корпоративный налог — 0%. Лицензирование упрощено, хотя формально необходима регистрация в FSC. Работать с нерезидентами можно свободно, но важно вести корпоративную документацию и ежегодно ее обновлять.
Люксембург. Люксембург привлекает серьезных институциональных инвесторов благодаря широкой линейке фондовых структур. RAIF (Reserved Alternative Investment Fund) представляет собой механизм, регулируемый косвенно через управляющего, и не требует непосредственного одобрения CSSF (местного регулятора). Инвестиционная структура SIF (Specialised Investment Fund) предназначена исключительно для квалифицированных участников рынка. В то же время формат SICAV (Société d’Investissement à Capital Variable) представляет собой разновидность открытого паевого фонда. Процедура учреждения хедж‑фонда в Люксембурге, как правило, осуществляется в сжатые сроки. Однако предусмотрено обязательное условие — наличие лицензированного управляющего AIFM, деятельность которого находится под надзором уполномоченного органа.
В рамках данной юрисдикции возможен полный налоговый иммунитет в отношении прироста капитала, при соблюдении определенных нормативных критериев. При этом вознаграждение за управление активами может облагаться налогом в установленном порядке. К нерезидентам страна относится благосклонно, хотя необходим адрес управления в пределах страны для соответствия местным нормам.
Ирландия. QIAIF (Qualifying Investor Alternative Investment Fund) — популярная форма для регистрации фондов альтернативных инвестиций в Ирландии. Ее ключевое преимущество — упрощенная регуляция для квалифицированных инвесторов, где Central Bank of Ireland фокусируется прежде всего на стабильности и прозрачности операций. Налоговый режим привлекателен: отсутствует налог на прибыль фонда при выполнении ряда условий, но существуют требования к отчетности и обязательному назначению администратора, аудитора, депозитария. Нерезидентам доступно учреждение QIAIF при условии соблюдения местных правил «substance», то есть фондами не должны управлять исключительно из‑за рубежа. Формально нужны хотя бы некоторые физические присутствующие элементы, например, местный директор.
Сингапур. В последние годы Сингапур усиливает статус азиатского хаба для управляющих активами. В указанной юрисдикции была внедрена новая организационно‑правовая модель — Variable Capital Company (VCC). Данная структура обеспечивает высокую степень адаптивности при создании коллективных инвестиционных механизмов.
При учреждении хедж‑фонда в Сингапуре с использованием формы VCC требуется обязательное назначение управляющей организации. Такой управляющий должен обладать статусом лицензированного фондового менеджера и быть аккредитован надзорным органом — Управлением денежно‑кредитной политики Сингапура (Monetary Authority of Singapore, MAS). Налоговые льготы предоставляются при соблюдении ряда условий, включая участие в программах по расширению инвестиционной инфраструктуры. При этом лицензирование довольно строгое: необходимо соответствовать требованиям MAS и вести деловую активность в соответствии с принципами разумной финансовой практики. Нерезиденты могут выступать учредителями без ограничений, однако управление нужно осуществлять через лиц, имеющих лицензию в Сингапуре.
ОАЭ. В Объединенных Арабских Эмиратах все больше внимания уделяется развитию финансовых центров, таких как Abu Dhabi Global Market (ADGM) и Dubai International Financial Centre (DIFC). Модель Qualified Investor Fund (QIF) создана специально под профессиональных инвесторов с достаточно крупными активами. Регистрация хедж‑фонда в ОАЭ в ADGM или DIFC проходит под надзором местного органа — FSRA или DFSA, которые предъявляют свои требования к раскрытию бенефициаров и качеству корпоративного управления. Налогового давления фактически нет, но необходимо учитывать, что для работы в ADGM или DIFC нужно соблюдать принципы «substance» — то есть иметь офис, персонал или местного управляющего. В целом отношение к нерезидентам благоприятное, а скорость рассмотрения заявок часто удивляет своей оперативностью.
Гонконг. На протяжении длительного периода Гонконг удерживает позицию одного из ключевых финансовых узлов в азиатском регионе. В данной юрисдикции возможно учреждение инвестиционного фонда в форме Open‑ended Fund Company (OFC) либо Limited Partnership Fund (LPF), при этом правовая система характеризуется высокой степенью нормативной гибкости. Надзор за осуществлением операций на финансовом рынке осуществляет местный регулятор — Комиссия по ценным бумагам и фьючерсам (Securities and Futures Commission, SFC). Несмотря на активное регулирование, правила относительно физического присутствия на территории Гонконга менее жесткие по сравнению с рядом западных государств.
Ставка налога на прибыль зафиксирована на уровне 16.5%. Вместе с тем, для отдельных категорий фондов действуют режимы частичного или полного освобождения от налогообложения. Иностранные инвесторы вправе воспользоваться условиями международных договоров, направленных на предотвращение двойного налогообложения, что делает данную юрисдикцию привлекательной для фондов с глобальной структурой владения.
При создании хедж‑фонда необходимо предусмотреть наличие управляющей компании. Если управление инвестиционными активами осуществляется на профессиональной основе, соответствующее лицо обязано пройти лицензирование.
США (Делавэр, Вайоминг). Для хедж‑фондов, ориентированных на американский рынок, наиболее часто выбирают штаты Делавэр и Вайоминг благодаря гибкому корпоративному праву. Limited Partnership (LP) — классический вариант, где генеральный партнер несет полную ответственность, а Limited Partners — только в пределах своих вкладов. LLC (Limited Liability Company) также встречается, особенно в Вайоминге. Налоговые особенности зависят от структуры фонда и федерального законодательства: зачастую фонд не платит налог на уровне компании, а налогообложение идет на уровне партнеров. Регистрация хедж‑фонда в США быстрая, но при сборе средств у американских инвесторов нужно соблюдать требования SEC, что может предполагать получение статуса зарегистрированного инвестиционного консультанта.
Швейцария. Швейцария традиционно ассоциируется с высоким уровнем финансовой стабильности и конфиденциальности. Коллективные инвестиционные схемы (Collective Investment Schemes) регулируются FINMA. Для создания хедж‑фонда в Швейцарии обычно требуется привлечь управляющего с местной лицензией. Внутренняя фискальная модель Швейцарии предусматривает наличие кантональных налоговых послаблений. Однако без применения специализированных корпоративных решений совокупная налоговая нагрузка может быть значительной. В то же время международный авторитет Швейцарии как стабильной и высоконадежной финансовой юрисдикции способствует притоку институционального капитала.
Контрольный орган предъявляет особые требования к нерезидентам. Такие участники обязаны строго соблюдать положения, касающиеся процедур идентификации клиентов (KYC) и мер по противодействию легализации доходов, полученных преступным путем (AML).
Великобритания. Лондон наряду с Нью‑Йорком сохраняет статус мирового финансового центра. Для альтернативных инвестфондов (AIF) нужно соблюдать требования AIFMD (Директива ЕС) — если фонд или управляющая компания желают работать с европейскими инвесторами. Выдача лицензий для хедж‑фондов на территории Великобритании осуществляется через Управление по финансовому регулированию и надзору (Financial Conduct Authority). Данный орган устанавливает жесткие стандарты в отношении минимального размера капитала управляющей организации, а также к профессиональной подготовке ее ключевых должностных лиц.
Фискальная нагрузка в Соединенном Королевстве формально выше по сравнению с офшорными юрисдикциями. Тем не менее при корректном структурировании корпоративной модели допускается применение преференциальных налоговых режимов, включая смягчение обязательств для иностранных лиц.
Юридическая система Великобритании проявляет благосклонность к иностранным капиталовложениям. При этом контрольные органы ведут детальный надзор за действиями, что способствует созданию устойчивого доверия к фондам, учрежденным в этом регионе.
Регистрация хедж‑фонда: сроки, процедуры, документальное сопровождение
Последовательность действий при учреждении инвестиционного проекта оказывается решающим фактором для успешного запуска. Обычно я выделяю несколько стадий, каждая из которых требует соответствующих юридических и административных шагов.
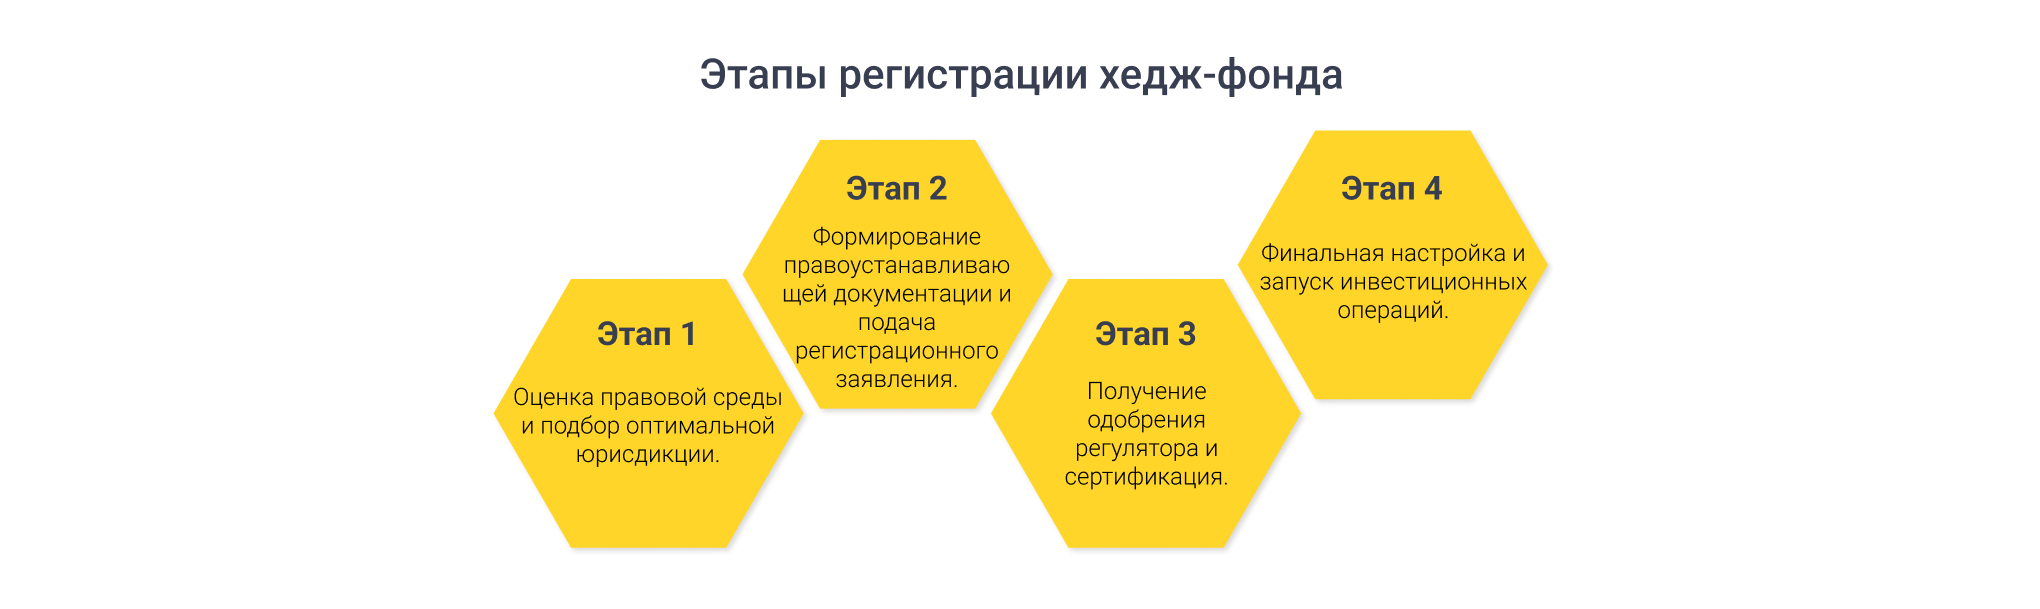
Этап 1. Оценка правовой среды и подбор оптимальной юрисдикции. На этой стадии осуществляется предварительная проработка концепции будущего фонда: обсуждается его инвестиционный фокус, предполагаемый круг вкладчиков и целевые рынки. Анализ юрисдикций с целью регистрации хедж‑фонда осуществляется на основании комплексной оценки фискальных режимов и действующих нормативных требований. Дополнительно проводится правовой аудит возможных рисков, присущих выбранной системе регулирования. На основании полученных выводов формируется организационная модель фонда. В зависимости от целей и структуры инвестиций применяются различные правовые формы, включая LP (товарищество с ограниченной ответственностью), SPC (компания с сегрегированными активами), VCC (переменный капитал) либо иные варианты.
Этап 2. Формирование правоустанавливающей документации и подача регистрационного заявления. Когда юрисдикция определена, юристы приступают к разработке устава или партнерского соглашения. Параллельно формируется пакет, включающий сведения об управляющей компании, инвестиционной политике и деловой репутации ключевых лиц. Если в юрисдикции необходима лицензия, то инициируется процесс ее получения. Далее документы подаются в соответствующий регистрирующий орган или финансового регулятора. Нередко на этом этапе также открываются первые банковские счета для будущей деятельности фонда.
Этап 3. Получение одобрения регулятора и сертификация. Регистрирующий орган или финансовая комиссия рассматривают поданный пакет. Могут потребоваться дополнительные пояснения или корректировки, особенно если фонд претендует на особые налоговые льготы. После успешного прохождения проверки выдается свидетельство о регистрации. Параллельно заверяются нотариально важные бумаги, при необходимости ставится апостиль. В некоторых юрисдикциях это сопровождается присвоением уникального идентификационного номера, необходимого для открытия счетов в разных банках.
Этап 4. Финальная настройка и запуск инвестиционных операций. Когда регистрация формально завершена, фонд приступает к практическим действиям: обзаведется банковскими и брокерскими счетами, назначит аудитора, заключит контракты с сервис‑провайдерами. Далее оформляются договоры с инвесторами, определяются условия вхождения в капитал и порядок распределения доходности. Завершающим моментом можно считать начало торговых операций или сделок согласно заявленной стратегии. С этого момента фонд действует как полноценная инвестиционная структура.
Средние сроки регистрации хедж‑фонда варьируются от 2–3 недель до 2–3 месяцев, в зависимости от сложности проекта и особенностей страны. Процедура апостилирования, нотариального удостоверения и переводов может добавить к общей длительности еще несколько дней или недель. При этом во многих юрисдикциях возможно ускорение процесса за дополнительную плату, но, как показывает практика, более важно качественно подготовить документы на начальном этапе, чем пытаться сэкономить неделю или две в самом конце.
Финансовые институты и разрешительная документация: ключевые аспекты международной регистрации хедж‑фонда
Ведение бизнеса с инвесторами из различных мест без качественной банковской поддержки является практически невыполнимым. Часто выбор местной банковской структуры значительно влияет на решение о создании хедж‑фонда в определенной стране. Важная роль принадлежит также надзору со стороны регулирующих органов, поскольку любые международные перечисления требуют точной отчетности. Многие управляющие понимают, что регистрация хедж‑фонда за пределами своей страны не только связана с юридическим оформлением, но и с необходимостью подключения к банковским услугам, таким как мультивалютные счета, услуги кастодиана и возможности сотрудничества с прайм‑брокерами.
При оценке важности получения лицензии для хедж‑фонда особое внимание стоит уделить действующему в юрисдикции законодательству.
В случае учреждения фонда на территории офшорной зоны требования к наличию разрешительной документации могут быть сведены к минимуму или полностью отсутствовать. Тем не менее, финансовые институты обычно требуют подтверждения законности деятельности фонда для открытия текущих счетов. В странах с усиленной финансовой регуляцией лицензирование становится неизбежным. Регулятор может запросить аккредитацию как для управляющей организации, так и для инвестиционного фонда перед тем, как разрешить деятельность по коллективным инвестициям. Такие страны относятся к категории полностью контролируемых. Инвесторы считают их более надежными и предсказуемыми.
Степень сложности нормативных процедур при регистрации фонда может значительно различаться. В отдельных странах достаточно подать уведомление в уполномоченный орган. В других случаях необходима прохождение многоступенчатой аккредитационной процедуры с последующим получением официального разрешения.
Нередко возникает вопрос, нужна ли лицензия для хедж‑фонда, если его деятельность ограничена профессиональными инвесторами. В большинстве случаев требуется хотя бы регистрация управляющего, поскольку операции с крупным капиталом находятся под особым вниманием надзорных органов. Встречаются структуры, которым необходима регистрация фонда с лицензией, чтобы вести активную инвестиционную деятельность. Впрочем, некоторые офшорные регионы готовы предложить упрощенный режим, если фонд не собирается привлекать средства у розничных инвесторов. В моем понимании, выбор наиболее подходящей юрисдикции для хедж‑фонда определяется рядом факторов: целевая аудитория инвесторов, требования к секретности и перспективы на проведение первичного публичного предложения акций или выхода на публичный рынок в будущем.
Обнародование сведений и обеспечение приватности личной информации в ходе регистрации хедж‑фонда
В процессе учреждения хедж‑фонда за границей вопрос конфиденциальности учредителей приобретает первостепенное значение. Во многих случаях потенциальные инициаторы уделяют этому аспекту повышенное внимание. В ряде государств предусмотрена значительная степень публичности сведений о фактических владельцах. Такая степень раскрытия может не соответствовать интересам институциональных инвесторов, стремящихся сохранить анонимность. Существуют правовые системы, в которых нормативные акты обязывают фонд предоставлять информацию о собственниках и управляющих, пусть и в ограниченном формате, исключительно для внутреннего использования надзорными органами. В связи с этим остается актуальным поиск юрисдикции, предлагающей оптимальное соотношение между требованиями по прозрачности и обеспечением неприкосновенности данных.
Если местное законодательство предписывает размещение детализированных данных о каждом участнике на открытых цифровых платформах, такая практика может оказаться неприемлемой для ряда профессиональных инвесторов, ориентированных на высокий уровень конфиденциальности.
Вместе с тем, в таких системах может быть проще получить доверие институциональных вкладчиков, которые ценят прозрачность. Нередко помощь при регистрации хедж‑фонда заключается именно в поиске оптимальной конструкции, совмещающей частичное предоставление данных регулятору и отсутствие избыточного публикуемого реестра. Я полагаю, что в глобальном масштабе усиливается тенденция к обмену налоговой информацией между странами, поэтому 100‑процентно закрытых юрисдикций становится все меньше.
Между тем, стоит учесть еще несколько значимых моментов, связанных с приватностью и публичностью:
- Некоторые юрисдикции обязывают вести реестр конечных бенефициаров, доступный по запросу определенных органов, но не общедоступный.
- В ряде регионов предусмотрены требования по аудиту, результаты которого могут публиковаться в сокращенном виде.
- Новые законодательные инициативы в Европе и других регионах ужесточают правила раскрытия, чтобы повысить прозрачность финансовых операций.
- Конфиденциальность во многих случаях можно усилить, используя номинальное владение, но это требует соблюдения местных законов.
- Все чаще менеджеры фондов ориентируются на страны, где раскрытие ограничено рамками регуляторного надзора, а не публичного доступа.
Стратегия выбора юрисдикции сегодня строится вокруг двойной цели: упростить доступ к инвесторам и одновременно сохранить приватность структуры фонда.
Заключение
Регистрация хедж‑фонда за рубежом — это стратегический, а не формальный шаг. От правильно выбранной страны и продуманного механизма работы зависят не только налоги, но и репутация, перспективы масштабирования и возможности привлечения авторитетных инвесторов. В процессе анализа я стремился показать, где лучше зарегистрировать хедж‑фонд, чтобы совмещать легальность, эффективность и удобство. Для принятия окончательного решения я рекомендую учитывать все перечисленные аспекты — от локальных требований к лицензии до глобальной конъюнктуры финансовых рынков.











