

Бизнес дорос до НДС: что посчитать в клиентской базе до того, как поднимать цены
Когда доход подходит к порогу, собственник обычно отдаёт вопрос бухгалтеру и ждёт ответа, какую ставку выбрать. Ответа не будет: вопрос не бухгалтерский. Бухгалтер знает, как исчислить налог, но не знает, кто из клиентов вернёт предъявленный НДС, а кто заплатит его из своего кармана и уйдёт. От того, кто ваши клиенты и у кого вы закупаетесь, зависит, потеряет компания на переходе почти миллион рублей в год или заработает полтора.
Почему это решение принимает собственник, а не бухгалтер
С 1 января 2025 года плательщики упрощённой системы (УСН) признаются плательщиками НДС, но большинство получает автоматическое освобождение: если доход за предшествующий год не превысил порог, обязанность платить не возникает, уведомление подавать не нужно.
Порог менялся дважды: сначала 60 млн рублей, с 1 января 2026 года — 20 млн, а летом 2026 года график дальнейшего снижения заморозили. Действующая редакция пункта 1 статьи 145 Налогового кодекса после закона от 4 июля 2026 года № 228‑ФЗ устанавливает: 20 млн рублей за 2025–2028 годы, 15 млн рублей за 2029 год, 10 млн рублей за 2030 год.
Здесь важна деталь, которую легко потерять при пересказе: порог задан по году получения дохода, а не по году применения. Доход за 2025 год до 20 млн даёт освобождение в 2026 году, за 2028‑й — в 2029‑м. То есть три ближайших года порог не двинется.
Отсюда главное для планирования: доход накапливается в течение года, и к концу сентября уже видно, пройдёт компания порог за год или нет. Это даёт целый квартал на переговоры до первой отгрузки с налогом. Тот, кто дожидается декабрьской цифры, ведёт их в последние дни года или задним числом.
Второй сценарий — превышение внутри года: обязанность возникает с 1‑го числа месяца после месяца превышения. Перешагнули 20 млн в мае — НДС с 1 июня.
Бухгалтерия отвечает на вопрос «как исчислить». На переходе решаются другие: кому из клиентов поднять цену и на сколько, какие договоры переподписать до конца года, от какого сегмента отказаться. Ни на один нет ответа в учётной программе.
Цена бездействия с 1 октября 2026 года зависит от того, кто на другой стороне. Закон от 4 августа 2026 года № 293‑ФЗ дополнил статью 166 Налогового кодекса пунктом 3.2: если налоговый закон изменился после заключения договора, покупатель не может принять налог к вычету, а стороны цену не пересмотрели, налог исчисляется расчётным методом из указанной в договоре стоимости и счёт‑фактура не выставляется. Для покупателя с вычетом работает общее правило обновлённой статьи 168: налог предъявляется дополнительно к цене.
Закон сам разделил покупателей ровно по тому признаку, с которого начинается разбор. По непересмотренному договору с клиентом без вычета налог платится из своей маржи. По договору с клиентом, который вычет берёт, его можно предъявить сверху.




- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Два числа, которые нужно посчитать до всякого решения
Разбор начинается не со ставок, а с базы.
Первое: какая доля выручки приходит от покупателей, которые не могут принять НДС к вычету. Физлица, компании и предприниматели на упрощёнке с освобождением, все, кто ведёт не облагаемую налогом деятельность.
Признак берётся из первички: кто выставляет счета‑фактуры с выделенным налогом — вычет применяет, кто работает без них — нет. По новым клиентам это выясняется при заключении договора.
Здесь чаще всего и ошибаются. Базу привычно делят по внешним признакам: отрасль, размер, регион, канал привлечения. Для этого решения они бесполезны. Значение имеет одно: вернёт клиент предъявленный налог или заплатит его как рост цены. Крупный завод и маленькое ателье на общей системе окажутся по одну сторону.
Причём клиенту с вычетом безразлично, какую ставку выбрал поставщик: налог в счёте‑фактуре упрощенца, включая исчисленный по льготной ставке, он принимает к вычету в общем порядке. Для него что 5 %, что 22 % — одинаково возвратные деньги. Для клиента без вычета это разница в цене вчетверо.
Второе: какую долю выручки составляют закупки у поставщиков, предъявляющих НДС. Товар, материалы, подряд, аренда у плательщика налога. Не считаются зарплата, взносы, закупки у освобождённых, проценты по кредитам.
Второе число нужно потому, что общая ставка 22 % даёт право на вычет входного налога, а льготная 5 % — нет: при ней он включается в стоимость покупок. Компания с большой долей закупок с налогом при льготной ставке вычет теряет.
Из тех же данных выходит разрез: прибыльность по каждому клиенту после пересчёта цен. Средняя рентабельность на переходе обманывает: она остаётся приличной, пока один сегмент кормит другой. Пересчёт показывает, как база расслаивается: при общей ставке прибыль по клиентам с вычетом растёт за счёт вычета входного налога, а по клиентам без вычета падает на 18 % — ровно на ту часть цены, что ушла в бюджет.
Раньше такой разбор требовал аналитика в штате. Теперь хватает выгрузки продаж по контрагентам за год и обычной таблицы: разметить их признаком «вычет есть / вычета нет», добавить закупки и посчитать результат по каждому.
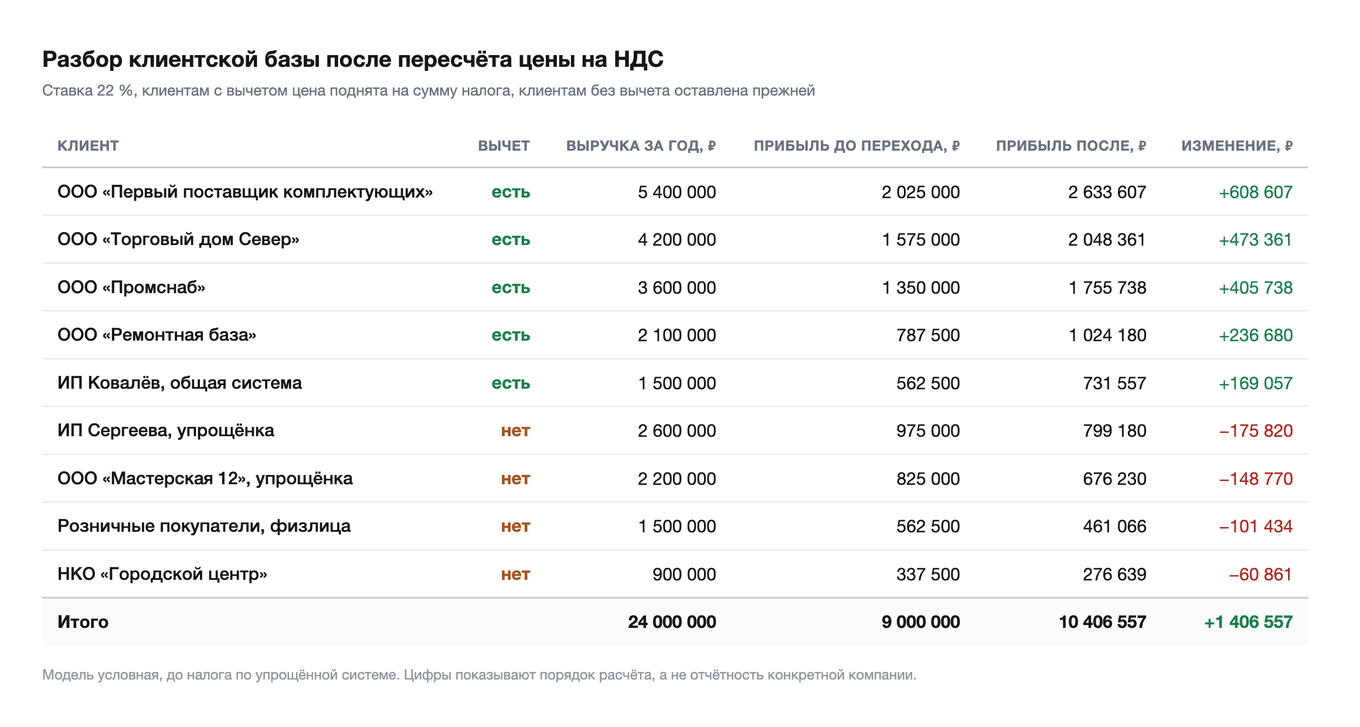
Одна колонка «есть вычет / нет вычета» отвечает сразу на три вопроса: какую ставку выбрать, кому поднять цену без потерь и от какого сегмента отказаться.

Три развилки и цена каждой
У каждой развилки считаемая цена.
Первая: остаться под порогом. Управлять доходом так, чтобы не переходить 20 млн рублей в год. Цена считается прямо: компании из примера ниже, с выручкой 24 млн, удержание под порогом стоит 4 млн выручки и около 1,5 млн прибыли в год — больше, чем сам налог в любом сценарии. Плюс потолок роста на три года вперёд и риск: превышение внутри года включает обязанность уже со следующего месяца. Патент как запасной вариант тут не спасает: его лимит снижается быстрее. По подпункту 1 пункта 6 статьи 346.45 Налогового кодекса право на патент утрачивается с 2026 года при доходе выше 20 млн, а с 2027 года — уже при доходе выше 15 млн, и закон о заморозке порога этот график не затронул: он менял только статью 145.
Вторая: перейти и выбрать ставку. Выбор здесь не между «дешёвой» и «дорогой» ставкой, а между двумя способами распределить нагрузку. Речь про 5 и 22 %: ставка 7 % включается при доходах выше 250 млн рублей, на пороге в 20 млн это не наш случай.
Условный пример: выручка 24 млн рублей в год, клиенты без права на вычет дают 30 % выручки; цену клиентам с вычетом поднимаем на полную ставку, остальным оставляем прежней. Сравним два бизнеса, различающихся только структурой закупок.
Цифры условные, расчёт до налога по упрощённой системе. Задача — показать порядок действий, а не воспроизвести чью‑то отчётность: на своей базе те же шаги дадут другие числа.
Читается так. При льготной ставке обе теряют одинаково: 343 тысячи — ту часть цены, которую не удалось переложить на клиентов без вычета. При общей ставке они расходятся на 2,34 млн, и торговая выходит в плюс: вместе с обязанностью платить налог пришло право на вычет входного НДС, которого на упрощёнке не было. Компании услуг возвращать почти нечего.
Отсюда правило прикидки. Общая ставка выгоднее, если доля закупок с НДС в выручке превышает примерно три четверти от доли выручки, приходящейся на клиентов без вычета. Закупки берутся суммой с налогом, выручка — по текущим ценам. При 30 % выручки от клиентов без вычета равновесие — около 22 % выручки в закупках: больше — общая ставка, меньше — специальная. Правило верно для ценовой политики из примера; при другой схеме считать надо полностью.
У решения есть срок действия: специальные ставки применяются не менее 12 последовательных кварталов. Для впервые перешедших на них в 2026 году сделано исключение — отказаться можно в течение четырёх кварталов начиная с того, в котором ставка задекларирована. То есть год на исправление ошибки есть, дальше выбор связывает на три года.
Третья: изменить состав базы. Самая непопулярная и часто верная. После пересчёта сегменты расходятся: в примере выше прибыль по клиентам с вычетом выросла на треть, по клиентам без вычета упала на 18 %, а нагрузка на команду прежняя. Если у такого клиента в затратах почти нет покупок с НДС, его прибыль может уйти в ноль. Отказ от него высвобождает мощности и снижает базу, с которой считается порог.

Порядок действий: что делать до перехода, в момент и после
До перехода, то есть в оставшиеся месяцы 2026 года. Если порог перешагнут внутри года, порядок тот же, но сжатый: считать и разговаривать нужно в месяце превышения, а не дожидаясь января.
Посчитать два числа из второго раздела и выбрать ставку расчётом, а не по слову «льготная».
Разметить базу и разделить разговор о цене надвое. Клиентам с вычетом цена поднимается на полную сумму налога, и это уведомление, а не переговоры. С клиентами без вычета разговор настоящий, и вести его лучше не о цене, а об условиях: сроке, объёме партии, порядке оплаты.
Внести в договоры условие о возможности увеличения цены на сумму НДС — ту же рекомендацию даёт ФНС в методических рекомендациях по НДС для УСН на 2026 год.
Цена пропущенного срока измеряется точно. По отгрузкам до 30 сентября 2026 года действует правило Постановления Конституционного Суда от 25 ноября 2025 года № 41‑П: если стороны не договорились, поставщик вправе требовать через суд увеличения цены, но только в пределах половины суммы налога по операции, и только когда покупатель без права на вычет отказался менять договор. Вторая половина остаётся на поставщике. Цена договора с физическим лицом, которое не ведёт предпринимательскую деятельность, не меняется вовсе.
С 1 октября 2026 года к этому добавляется расчётный метод: по непересмотренному договору с покупателем без вычета налог целиком считается изнутри договорной цены. Требование об увеличении цены закон не отменял — он правил только Налоговый кодекс, — но арифметика собственника не улучшается.
Выдать отделу продаж новую нижнюю границу цены отдельно для сделок с вычетом и без: иначе менеджеры продолжат торговаться от старых цифр.
В момент перехода. Собственнику важны два ограничения. Ставка применяется ко всем операциям сразу: схема «этому клиенту 5 %, а тому 22 %» запрещена. И новый платёжный график: декларация не позднее 25‑го числа месяца после квартала, налог равными долями до 28‑го числа каждого из трёх следующих месяцев.
После первого квартала с налогом. Пересчитать прибыльность по клиентам на фактических данных: видно, кто принял новую цену, кто ушёл и какой сегмент просел сильнее. Это и есть момент для третьей развилки.
Ошибки, которые дороже самого налога
Дробление. Самая дорогая. Закон определяет его как разделение единой деятельности между формально самостоятельными лицами под контролем одних и тех же лиц, направленное исключительно или преимущественно на занижение налогов через специальные режимы. Штраф — 20 % от неуплаченной суммы, при умысле 40 %, и по таким делам инспекция настаивает именно на умысле.
До конца 2026 года открыто окно, дальше его не будет: амнистия по статье 6 закона от 12 июля 2024 года № 176‑ФЗ прекращает обязанность по налогам, пеням и штрафам за 2022–2024 годы, если компания откажется от дробления за налоговые периоды 2025 и 2026 годов. 2026‑й — последний.
Одинаковое повышение для всех. Следствие неразмеченной базы: клиенты с вычетом приняли бы и полную ставку, а без вычета не принимают и малой. С одних недобрали, других потеряли.
Поздний разговор с клиентом. Договор, пересмотренный в декабре, стоит переписки. Он же после первой отгрузки с налогом — судебного спора о половине налога в лучшем случае и клиента в худшем.
Пересчёт по средней марже. Средняя рентабельность складывается из сегментов с разной долей маржи, после перехода они расходятся сильнее. Решение по средней цифре не подходит ни одному.
Выбор ставки по слову «льготная». Для компании с большой долей закупок у плательщиков налога это добровольный отказ от вычета, и обходится дороже разницы в процентах.






Что проверить на этой неделе
Доход за 2025 год и накопленный за 2026‑й — сравнить с порогом 20 млн и понять, какой сценарий ваш: переход с января или внутри года.
Долю выручки от клиентов без права на вычет и долю закупок с НДС — два числа, из которых считается ставка.
Договоры с крупнейшими клиентами — есть ли условие об изменении цены на сумму налога. Если нет, переподписывать до конца года.





