

Отчет о прибылях и убытках организации: что такое, как составить и анализировать
В 2026 году условия ведения бизнеса изменятся: власти увеличивают ставку НДС, облагают налогом банковские операции, снижают порог дохода для работы с НДС на упрощенке.
Чтобы оставаться на плаву, бизнесу придется скорректировать стоимость своих товаров и услуг, а также правильно рассчитать будущие расходы. В этом помогает отчет о прибылях и убытках организации (PnL, ОПУ). С этим инструментом собственник может вовремя проанализировать финансовое состояние компании и принять верные управленческие решения. Например, инвестировать в оборудование не интуитивно, а оценивать вложения с точки зрения окупаемости.
Что такое отчет о прибылях и убытках организации
Отчет о прибылях и убытках содержит полную информацию обо всех доходах компании и расходах, которые связаны с ведением бизнеса. Он дает представление о том, сколько денег компания заработала и потратила.
Собственник или руководитель может оценить, насколько хорошо работает бизнес, и сравнить текущие результаты с прогнозами на будущее, показателями конкурентов в той же отрасли. Инвесторы и кредиторы используют результаты отчета для обоснования своих инвестиционных или кредитных решений.
PnL показывает чистую прибыль или убыток, полученный бизнесом за отчетный период после вычета всех расходов. Чистая прибыль получается, если общие расходы меньше суммы продаж, а убыток — если расходы превышают сумму продаж.
Отчет о прибылях и убытках считается одним из наиболее важных инструментов, позволяющих следить за финансовым состоянием бизнеса.




- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Зачем нужен отчет о прибылях и убытках
Если коротко, отчет используют, чтобы понимать экономику бизнеса и управлять ею. Рассмотрим подробнее причины использования ОПУ.
Понимать реальную прибыль. Отчет о прибылях и убытках показывает, сколько денег бизнес заработал за определенный период и на что они были потрачены: налоги, зарплаты, аренда, кредиты, амортизация и другие расходы. Также он подсветит, какая часть выручки стала чистой прибылью.
Оценивать устойчивость бизнеса. Инструмент помогает понять, приносит ли компания прибыль или работает в убыток. Также отчет показывает ситуации, когда бизнес выглядит прибыльным, но фактически живет за счет отсрочек платежей и накопленных обязательств.
Принимать управленческие решения. ОПУ выявляет, какие проекты, филиалы или точки продаж работают эффективно, а какие — убыточны. Отчет позволяет сравнивать вложенные ресурсы с результатом и принимать решения о развитии, оптимизации или закрытии направлений.
Контролировать структуру доходов и расходов. PnL детализирует каждую статью. Это помогает понять, сколько денег ушло на конкретный проект и какую прибыль он принес, а также выявить статьи, которые требуют пересмотра.
Выводить деньги без риска. На основе ОПУ можно определить, какую сумму дивидендов бизнес может вывести без ущерба.

Бухгалтерский и управленческий ОПУ: в чем отличия
Отчет о прибылях и убытках бывает бухгалтерским и управленческим. Формально это один и тот же отчет, но цели, правила составления и польза для собственника у них разные.
Бухгалтерский ОПУ. Обязательная форма отчетности для государства. Его ведут для сбора налогов и статистики.
В отчете есть регламентированная структура и ограниченный набор показателей. Он отражает финансовый результат компании за прошедшие периоды, без детализации по продуктам, проектам или направлениям.
Управленческий ОПУ. Не обязателен по закону, составляется в свободной форме. Его используют для управления бизнесом и принятия решений.
Такой отчет адаптируют под задачи компании:
- Можно детализировать прибыль по направлениям, филиалам.
- Расходы разбивают на удобные для анализа статьи.
- Отчет можно формировать с любой периодичностью — минимум раз в месяц.
Отчет ориентирован в первую очередь на внутреннего пользователя — собственника и менеджмент. Также его используют инвесторы и акционеры, чтобы оценить экономику бизнеса.

Состав отчета о прибылях и убытках
Отчет о прибылях и убытках компании обычно формируется за месяц, квартал или финансовый год.
Основные категории, которые можно найти в отчете о прибылях и убытках, включают:
- выручку;
- себестоимость проданных или произведенных товаров;
- коммерческие и административные расходы;
- расходы на маркетинг и рекламу;
- проценты по кредитам и займам;
- амортизационные отчисления;
- налоги;
- чистую прибыль.
Рассмотрим некоторые категории подробнее.
В категории «Доход» в первую очередь учитывается доход от основной хозяйственной деятельности. Также у компании могут быть иные доходы, например, проценты от вклада или сдача в аренду неиспользуемого помещения.
Себестоимость проданных или произведенных товаров включает в себя прямые затраты. Например, стоимость рабочей силы, стоимость сырья или прямые накладные расходы бизнеса, связанные с покупкой или производством продукции. Эти расходы вычитаются из выручки для получения валовой прибыли бизнеса.
Косвенные расходы — это расходы, не связанные с производством, но без которых невозможно ведение бизнеса. Здесь учитываются:
- расходы на административный персонал;
- отчисления на маркетинг и рекламу;
- затраты на сбыт;
- вложения в исследования и разработки.
Операционную прибыль или убыток получают после вычета операционных расходов из валовой прибыли. Положительный показатель привлекает инвесторов.
Чистая прибыль или убыток — это то, что получает бизнес после вычета всех операционных и внеоперационных расходов, процентов по кредитам и займам, амортизационных отчислений и налогов.
Как составить отчет PnL
Отчет PnL можно составить двумя методами: по начислению и кассовым.
Метод начисления признает доход, когда заказчик подписал акт выполненных работ или накладную о поставке товара. Даже если деньги фактически еще не поступили на расчетный счет, доход уже считается заработанным.
Тоже самое и с расходами. Как только акт или накладные подписаны, все затраты на выполнение работ или производство или закупку товаров считаются понесенными. До этого момента компания их не признавала, хотя фактически уже потратила деньги.
Когда отчет составляют кассовым методом, доходы и расходы признаются в момент поступления и выбытия денег на счет, даже если работы еще не закончены.
Отчет разделен на учетные статьи. Его выстраивают, двигаясь поэтапно по этим статьям.
Доход от реализации товаров и услуг. Здесь нужно учесть выручку от основной деятельности бизнеса, например, продажи товаров на маркетплейсе, пошива одежды, оказания консультационных услуг.
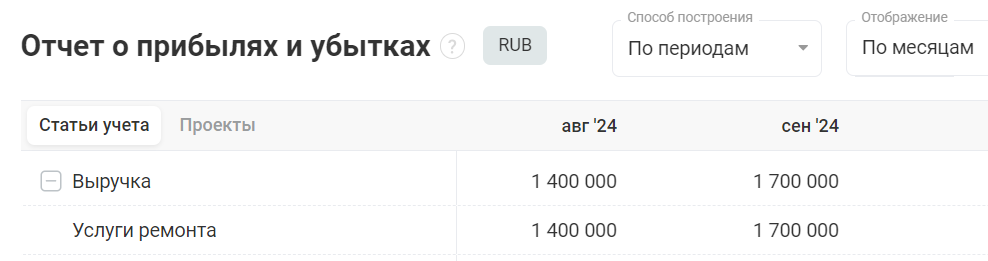
Прочие операционные доходы. Они не связаны с основной деятельностью, например, доход от аренды, проценты по вкладам. Не каждое поступление денег считают доходом. Например, получение кредита не будет считаться заработком компании, ведь деньги придется вернуть.
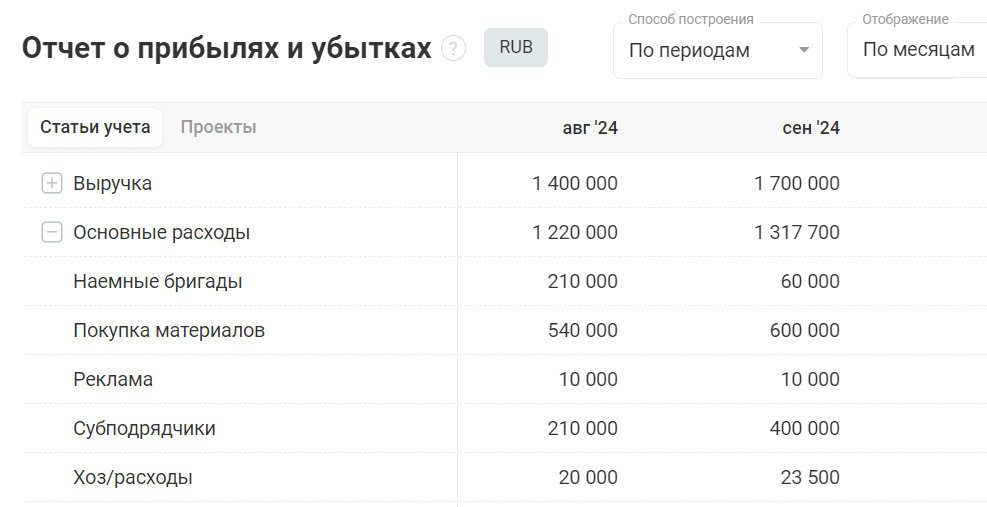
Стоимость материалов, использованных для производства продукции, оказания услуг. Сюда можно включить расходы на сырье и материалы, а также на закупаемые товары для их перепродажи.
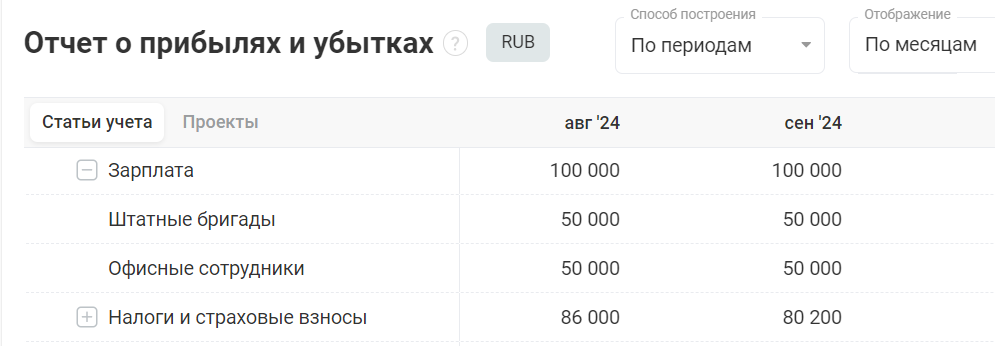
Расходы на персонал. Это все выплаты работникам. Например, заработная плата, премии, материальная помощь. Обязательно учитывают отчисления в страховой фонд. В крупных компаниях затраты на персонал разделяют на производственных работников и административных. В малом бизнесе нет необходимости вести такой подробный учет.
Прочие операционные расходы. Расходы на аренду, маркетинговое продвижение, страховку, канцелярские товары.
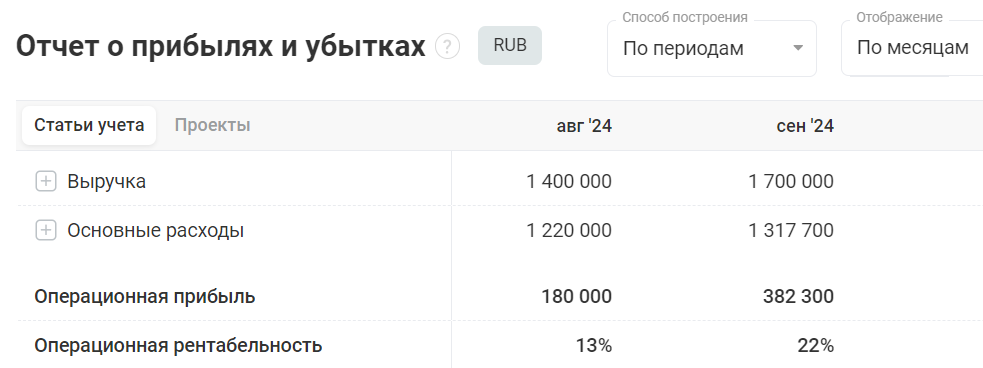
Операционную прибыль. Или результат операционной деятельности определяют как разницу между указанными выше доходами и расходами.
Амортизация. Постепенный перенос стоимости основных средств в расходы. Показатель будет существенным для производства, где используется оборудование. Эти деньги фактически никуда не перечисляются, но если их не учесть, то прибыль будет завышена.
Процент. Полученный по вкладам, или проценты, уплаченные за пользование кредитными средствами. Все процентные доходы и расходы выносят ниже операционного результата.
Чрезвычайные доходы и расходы. Это разовые хозяйственные операции, не являющиеся частью обычной деятельности. Например, страховое возмещение за поврежденный товар при транспортировке. Компания не продала эту продукцию, но деньги получила. Если отнести эту выплату в основной доход, она исказит реальный результат работы бизнеса.
К чрезвычайным расходам можно отнести списание материальных ценностей, которые не подлежат восстановлению или продаже.
Налог на прибыль. Для плательщиков НДС или налоги с доходов для компаний, применяющих упрощенную систему налогообложения.
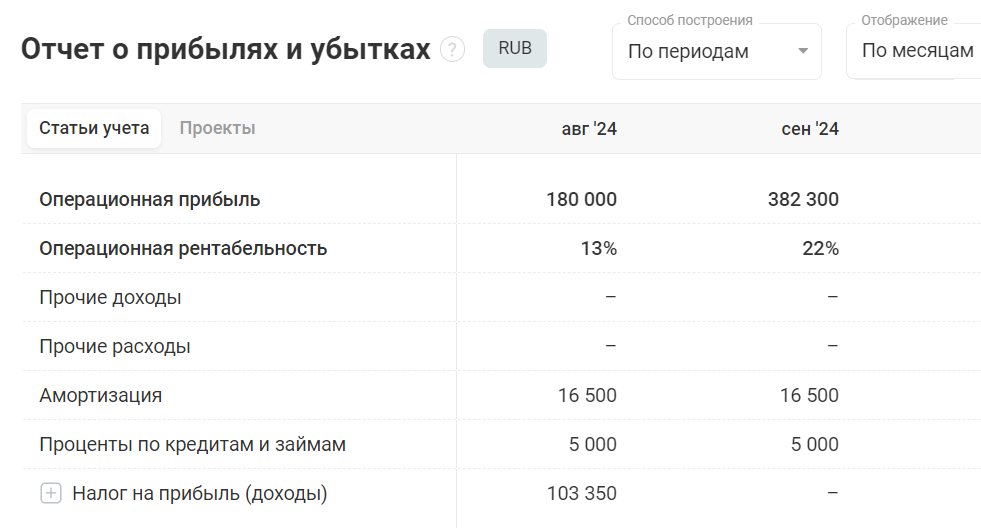
Чистая прибыль или убыток. Итоговый финансовый результат после уплаты налогов.
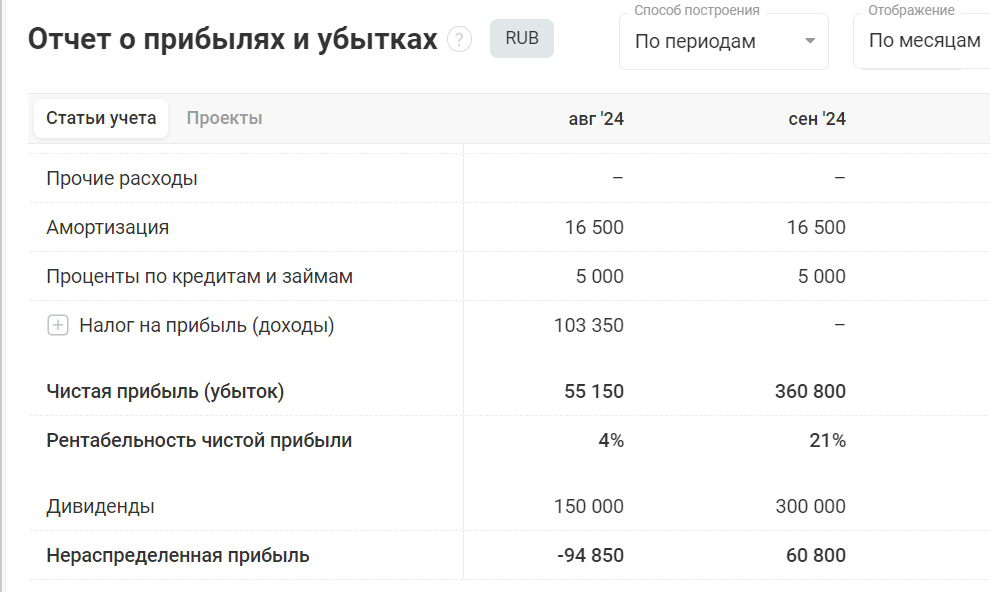
Этот структурированный макет помогает четко и прозрачно представить финансовые показатели компании и обеспечивает прочную основу для принятия решений по управлению бизнесом.
Что анализируют с помощью отчета PnL
Одна из основных задач профессионального финансового аналитика — анализ прибылей и убытков компании. Специалист дает рекомендации относительно финансовой устойчивости компании и привлекательности инвестиций в нее.
Анализ отчета строится на сравнении данных за прошлые периоды и расчете показателей‑индикаторов:
- Горизонтальный анализ — сравнение показателей за период с прошлыми показателями за такой же период. Например, данные отчета за год сравнивают с прошлыми двумя годами. При таком анализе видны уменьшения и увеличения отдельных значений. Остается определить причину колебаний.
- Анализ рентабельности. Для этого показатели валовой, операционной и чистой прибыли преобразуют в процент от выручки. Так можно оценить способность бизнеса генерировать прибыль.
- Нормы доходности. Высчитывают рентабельность капитала (ROE) и рентабельность активов (ROA).
Ниже приведены некоторые пункты для анализа.
Продажи. На старте анализируют объем продаж товаров или услуг. Увеличение продаж, как правило, является лучшим способом повысить прибыль. Если месяц был особенно удачным, необходимо определить, почему, и повторить то, что этому способствовало.
Источники дохода. Нужно определить, все ли источники дохода имеют смысл и выгодны для бизнеса. Возможно, какие‑либо из них отнимают много ресурсов и не приносят прибыль.
Сезонность. Сезонность — это фактор, который существенно влияет на размер прибыли. Например, в курортном городе выручка у ресторана выше в сезон и падает в межсезонье. Однако сезонность не всегда относится к выручке. Например, для того же ресторана расходы на закупку некоторых продуктов ниже в сезон сбора урожая.
Стоимость проданных товаров. Следует проанализировать себестоимость проданных товаров. Идеально, когда выручка растет одновременно с ростом себестоимости товаров. Иначе эти расходы затронут чистую прибыль.
Снижение себестоимости продукции увеличит прибыль. Если не получается снизить стоимость закупки у поставщика, стоит рассмотреть оптимизацию затрат на транспортировку и хранение товара.
Чистая прибыль. Именно для получения прибыли и создается коммерческое предприятие. Важно понимать, как и почему менялся показатель по сравнению с прошлыми периодами.
Если есть доступ к данным конкурентов, можно сравнить прибыль с показателями других компаний в этой же отрасли.

Типичные ошибки при составлении ОПУ
Ошибки в финансовой отчетности ведут к убыткам и потере времени. Рассмотрим самые же распространенные из них.
Считать прибыль по остаткам на счетах. Предприниматель смотрит на баланс в банке и делает вывод, что бизнес работает в плюс. Но ОПУ показывает не движение денег, а результат работы: доходы минус расходы. Поэтому бизнес может быть убыточным, даже если средств на счетах достаточно.
Учитывать не все расходы. В отчет не вносятся налоги, банковские комиссии, комиссии маркетплейсов, подписки на сервисы и регулярные мелкие траты. В результате прибыль завышается и не соответствует реальности.
Смешивать личные и бизнес‑деньги. Личные покупки оплачиваются с расчетного счета, а расходы бизнеса закрываются личными средствами. Из‑за этого искажается финансовый результат, и отчет перестает быть инструментом управления.
Не разделять бизнес на направления. Все доходы и расходы сводятся в один общий отчет. Без разбивки по продуктам, проектам или филиалам невозможно понять, что приносит прибыль, а что тянет бизнес на дно.
Обновлять отчет нерегулярно. Если бизнес собирает ОПУ раз в квартал или когда уже возникли проблемы, он не может оперативно принимать решения, например, подготовиться к грядущему кассовому разрыву.
Вести отчет, но не анализировать его. ОПУ собирается формально. Менеджеры не анализируют динамику финансов, не сравнивают план и факт, не используют данные при принятии решений. В этом случае отчет не дает пользы.
Уходят в излишнюю детализацию. Создают десятки статей и подстатей расходов. Отчет становится сложным: его долго заполнять, трудно читать и анализировать. В итоге им перестают пользоваться.
PnL работает, когда его ведут регулярно, по понятным правилам и используют для принятия решений. Если отчет сложно собрать и еще сложнее понять, им просто перестают пользоваться.
ОПУ: главное для бизнеса
Основной целью бизнеса является получение прибыли. Отчет о прибылях и убытках показывает, насколько успешно компания достигла этой цели.
В отчет включены все доходы и расходы компании, в нем рассчитываются показатели финансового результата деятельности: валовая, операционная и чистая прибыли.
В процессе составления отчета важно двигаться по основным категориям: доход от всех видов деятельности предприятия, основные расходы, прочие доходы и расходы, амортизация, проценты, налоги и, как результат, чистая прибыль или убыток.
Отчет PnL — это инструмент анализа эффективности бизнеса. Сравнение текущих показателей с прошлыми периодами и данными конкурентов позволит найти новые пути развития деятельности компании и принять верные управленческие решения.











