

Как считать окупаемость недвижимости для бизнеса и не ошибиться
Для предпринимателя, рассматривающего покупку или развитие коммерческого объекта, окупаемость — один из ключевых показателей, влияющих на решение. Формула кажется простой: разделил стоимость покупки на годовой доход — получил срок возврата вложений. Но для бизнеса реальность сложнее. В презентациях цифры могут выглядеть привлекательно, но за ними часто скрываются риски: непредсказуемое поведение арендаторов, рост налоговой нагрузки, изменения в градостроительной политике или транспортной доступности. Для компании, использующей объект в операционной деятельности, это не просто инвестиция, а часть бизнес‑модели, где просчет в расчетах окупаемости способен ударить по всей цепочке.
Окупаемость — это стратегия: она зависит от арендаторов, логистики, конкуренции, инфраструктуры и даже от того, как быстро ваш бизнес может адаптироваться к изменениям на рынке. Важно учитывать не только текущие доходы, но и прогнозировать, как объект будет работать в динамике — при изменении ставок, появлении новых игроков и изменении деловой активности в районе.
В этом материале мы разберем, как предпринимателям стоит подходить к расчету окупаемости коммерческой недвижимости, какие модели расчета оправданы в операционном бизнесе и как скрытые возможности объекта могут ускорить возврат вложений.
Три модели расчета окупаемости: от простого к сложному
В зависимости от целей и типа недвижимости применяются разные модели расчета окупаемости.
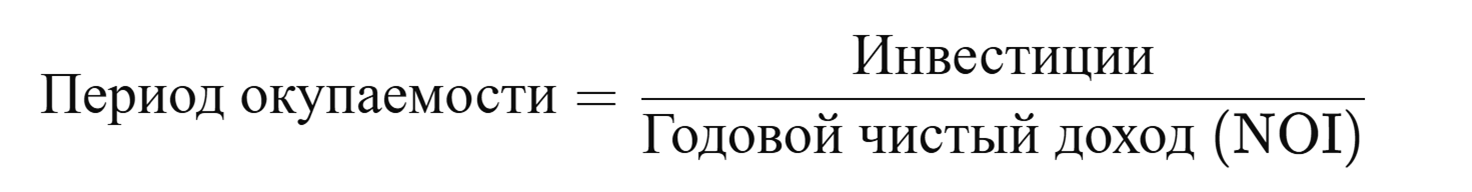
Простая окупаемость (Payback Period). Это базовый способ оценки, применяемый для быстрого анализа объекта. Он показывает, за сколько лет вернутся вложенные средства при текущем уровне чистого дохода. Подходит на стадии первичного отбора, когда нужно быстро «отсечь» неинтересные варианты: например, когда бизнес рассматривает несколько локаций для филиала. Главный недостаток это модели — игнорирование временной стоимости денег, инфляции и возможных изменений доходов во времени.
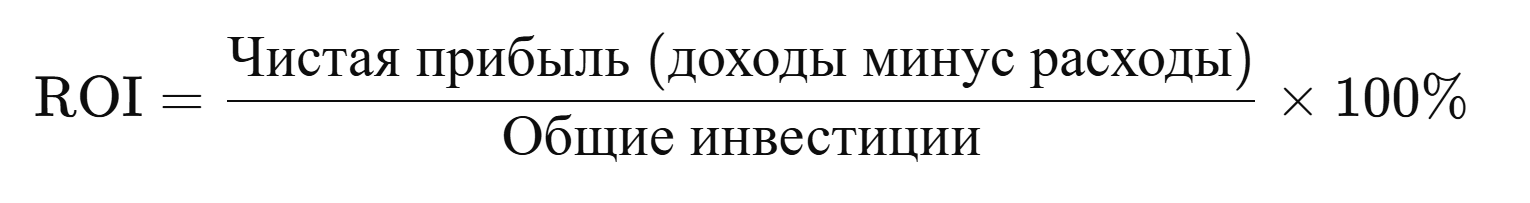
ROI с учетом расходов (Return on Investment). Более точный способ расчета, который применяется при сравнении нескольких объектов или для оценки эффективности вложений в ремонт, улучшения или управление. Он включает не только арендный доход, но и капитальные вложения (CapEx), а также операционные расходы (OpEx). Для предпринимателя важно правильно учесть налоги, ремонт, обслуживание, маркетинг и управление — это даст более реалистичную картину.
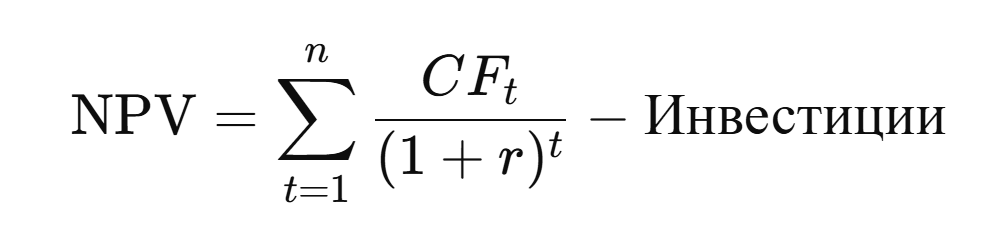
DCF — дисконтированная модель денежных потоков. Это профессиональный инструмент, который используется при масштабных проектах: например, в девелопменте или при долгосрочных инвестициях. Он учитывает будущие доходы и расходы, инфляцию, риски, стоимость капитала и выводит ключевые показатели эффективности: NPV (чистую приведенную стоимость) и IRR (внутреннюю норму доходности). DCF позволяет моделировать несколько сценариев развития событий — и тем самым глубже оценить окупаемость в динамике. Для компаний этот метод особенно важен при привлечении заемного финансирования или работе с партнерами.
Вывод для бизнеса: для быстрых решений достаточно базового расчета. Но при покупке или модернизации стратегического объекта, особенно с кредитной нагрузкой, лучше использовать ROI или DCF.
В реальной практике предприниматели и компании редко ограничиваются одной простой формулой. Чтобы оценить инвестиции объективно, они применяют сценарный анализ, рассматривая сразу несколько вариантов развития событий:
- базовый сценарий — прогноз с наиболее вероятными параметрами доходов и расходов;
- пессимистичный сценарий — учитывает падение доходов, рост затрат, возможные простои;
- оптимистичный сценарий — предполагает рост арендных ставок, снижение расходов, успешную монетизацию дополнительных возможностей.
Кроме того, важно внимательно проверять цифры, потому что окупаемость часто может быть «искусственно улучшена» за счет занижения капитальных затрат (CapEx) на старте проекта. Это классическая ловушка — если не учесть будущие расходы на ремонт или модернизацию, расчет будет слишком оптимистичным.
Еще одна частая ошибка — игнорирование стоимости выхода из актива: налогов на прибыль, комиссий брокерам, расходов на реструктуризацию. Эти затраты могут «съесть» по 1–2 года окупаемости, существенно меняя финансовую картину.


- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Почему окупаемость — это больше, чем формула
Тем не менее окупаемость проекта — это не просто результат, выведенный из формулы. В практике опытных предпринимателей этот показатель превращается в стратегический ориентир, а не сухую арифметику. Окупаемость — не число, а сценарий. Один и тот же объект может выглядеть непривлекательно по сроку окупаемости (например, 14–16 лет), но при этом давать высокую внутреннюю норму доходности (IRR), особенно если выходить из актива на пике рынка. Это часто встречается в девелоперских или value‑add проектах, где основная прибыль формируется не за счет текущего денежного потока, а за счет прироста капитала при продаже.
Пример: компания покупает склад с низкой арендной ставкой, делает реновацию, меняет арендаторов, повышает чистый операционный доход (NOI), и через 3 года продает объект по более высокому капитализационному коэффициенту. По классической формуле окупаемость могла бы быть 15 лет, но за счет быстрого роста стоимости актива IRR получается выше 20% годовых. Формально — долго окупается, фактически — сделка очень выгодна.
В кризис и периоды высокой инфляции, особенно на развивающихся рынках, случается такой парадокс инфляции: доход от аренды снижается или стагнирует, при этом расходы (обслуживание, коммуналка, налоги) растут. В результате срок окупаемости увеличивается, но и сам актив дорожает из‑за роста стоимости земли, ограниченного предложения, спекулятивного спроса или валютной переоценки. В таких ситуациях «бумажная» окупаемость ухудшается, но капитализация актива работает на инвестицию. Возникает дилемма: ждать улучшения доходов или продавать актив, не дожидаясь формального выхода в ноль.
Некоторые компании используют понятие «психологической окупаемости». Это не строгий финансовый рубеж, а точка, после которой: вложенные средства частично или полностью возвращены (например, за счет рефинансирования); арендный поток стабилен и прогнозируем, а актив становится ликвидным: его можно выгодно продать, передать в залог, вывести партнера и т.п. Это момент, когда объект теряет инвестиционный риск и становится стратегическим активом, дающим гибкость в управлении капиталом. Иногда это происходит уже через 3–5 лет после покупки, особенно при правильном структурировании сделки.
Таким образом, срок окупаемости — это, безусловно, полезный ориентир, но недостаточный. За ним должны стоять понимание рыночного цикла, возможных сценариев выхода, потенциала роста стоимости и структуры сделки. Именно эти факторы делают объект по‑настоящему рентабельным, даже если по формуле он «окупается слишком долго».
Когда формулы не работают?
В реальности формулы расчета окупаемости работают корректно только при идеальных условиях: стабильных доходах, отсутствии простоев, постоянных расходах и неизменной рыночной конъюнктуре. То есть почти никогда. Простая математика может ввести в заблуждение, если не учитывать ключевые факторы: время, риски и будущие расходы.
- Дисконтирование будущих доходов: NPV и DCF. Большинство расчетов окупаемости игнорируют тот факт, что деньги сегодня стоят больше, чем деньги завтра. Особенно в условиях инфляции и экономической турбулентности. Чтобы оценить инвестицию реалистично, используют модель дисконтированных денежных потоков (DCF), которая показывает чистую приведенную стоимость (NPV) будущих доходов с учетом временной стоимости денег. Например, объект может приносить стабильный доход в течение 15 лет, но если эти деньги «растянуты» во времени, их реальная стоимость в сегодняшнем выражении может оказаться на 30–40% ниже. Простая формула окупаемости это не покажет.
- Ценность времени: отсрочки и просрочки арендаторов. На бумаге объект может показывать отличную окупаемость — например, 8 лет. Но если договор аренды предполагает грейс‑период на 6 месяцев или ежегодные отсрочки по оплате, то реальные денежные потоки поступают позже, а значит, увеличивается финансовая нагрузка на владельца, снижается текущая ликвидность и может возникнуть кассовый разрыв. Парадокс в том, что даже при высоком NOI в расчетах, объект может потребовать дополнительного финансирования, если арендаторы платят нестабильно или с задержками.
- Реальная окупаемость: когда учитываются будущие расходы и простои. Настоящие затраты редко ограничиваются “операционными расходами» и налогами. В течение срока владения собственник сталкивается с капитальными ремонтами (например, через 5–7 лет), простоями арендаторов между договорами, ростом расходов (управление, коммунальные, налоги), инфляцией и девальвацией, особенно при привязке арендных ставок к ставке ЦБ или, как часто было раньше, к валюте. Если эти факторы включить в модель, срок окупаемости может увеличиться на 2–4 года по сравнению с «бумажным» вариантом.
Пример: объект с NOI 6 млн ₽ в год и покупной ценой 60 млн ₽ — формально окупаемость 10 лет. Но если учесть ремонт на 5 млн в седьмом году, два года простоя арендаторов суммарно, а также рост эксплуатационных затрат на 20%, то фактический срок может увеличиться до 13–14 лет.
Поэтому формулы — это отправная точка. Но реальную картину дают только финансовые модели, учитывающие время, риски и динамику. Особенно в долгосрочной аренде и проектах с переоборудованием или нестабильным денежным потоком.

Обманчивая окупаемость: кейсы
Разберем несколько типовых кейсов, где «бумажная» окупаемость не сработала как ожидалось, и попробуем определить причины.
Кейс 1. Торговое помещение в центре, но с неликвидным окружением. Исходные данные:
- центр города, высокая проходимость, ставка аренды — 4 000 ₽/м²;
- арендаторы часто меняются, цикл аренды — 6–12 месяцев;
- формально: NOI высокий, окупаемость — 7 лет.
Реальность: высокий churn (показатель оттока) арендаторов из‑за сложного соседства, неадекватная конкуренция, отсутствие якорных арендаторов, проблемы с парковкой или плохая навигация внутри квартала. Простои между арендаторами могут достигать 2–4 месяцев, что в расчетах изначально не учитывалось. Дополнительные расходы на перепланировку, рекламу, комиссии брокерам и снижение ставки аренды «на входе». В итоге, реальная окупаемость объекта оказалась ближе к 10 годам. Объект «бумажно» доходный, но нестабилен и требует активного управления.
Кейс 2. Коворкинг: высокая доходность на старте, но падение при выходе якорных арендаторов. Исходные данные:
- открытие на фоне тренда гибких офисов;
- заполняемость на старте — 85%, хороший cash flow, окупаемость — 6 лет.
Реальность: через полтора года основной якорный арендатор (или группа клиентов) уходит, заполняемость падает до 45%, появляются новые конкуренты, ставки снижаются. Арендная модель коворкинга предполагает высокую чувствительность к выбытию даже 1–2 крупных клиентов, особенно при отсутствии долгосрочных контрактов. В итоге, появляется операционный убыток на 2–3 года, необходимость ребрендинга или перепрофилирования. Формула окупаемости перестает работать без резервов на нестабильность и операционные риски.
Кейс 3. Склад у объездной дороги: дешево, долго, но перспективно. Исходные данные:
- склад на окраине города, недорогой: 40 млн ₽;
- арендная ставка — низкая (350 ₽/м²), NOI — 3 млн ₽/год;
- формальная окупаемость — более 13 лет.
Реальность: на момент покупки — низкий доход, но вскоре рядом начинается развитие логистического кластера, появляется крупный распределительный центр. Через 3–5 лет ставка аренды растет до 500–550 ₽/м², а стоимость объекта увеличивается до 60 млн ₽. Доход растет быстрее, чем ожидалось, и горизонт окупаемости резко сокращается. Это пример инвестиции с отложенным мультипликатором: за счет удачного выбора локации, проект превращается из «долгого» в высокодоходный.
Одна из недооцененных стратегий в любой недвижимости — это анализ развития территории на горизонте 3–7 лет: новые дороги, станции метро, логистические парки, жилые кварталы, смена зонирования; планы города и девелоперов, изменения в градостроительной политике. Благодаря этому фактору даже объект с формально «плохой» окупаемостью может стать лидером по доходности, если правильно спрогнозировать рост капитализации района. Классические формулы игнорируют ключевой фактор времени как носителя перемен. Цифры могут быть точными, но ошибочными, если не учитывать динамику окружения и риски арендаторов. Реальная эффективность инвестиций часто определяется контекстом, а не экселем.
Скрытые источники дохода, которые сокращают окупаемость
Чистый операционный доход (NOI) — ключевая переменная в формуле окупаемости. Обычно он считается на основе арендных платежей, но на практике недвижимость может приносить дополнительную выручку из нетривиальных источников, которые часто игнорируются в базовых моделях. Эти микродоходы не только повышают NOI, но и ускоряют возврат инвестиций для предпринимателей, особенно в проектах с ограниченным ростом основной аренды:
- Размещение рекламы (наружная и цифровая). Фасады, заборы, торцевые стены и даже внутренние экраны можно сдавать под наружную или digital‑рекламу. Часто это соглашения без участия арендаторов, с отдельным рекламным оператором. Потенциал доходов составляет от 50 000 до 300 000 ₽ в год, в зависимости от трафика и локации, что дает в среднем +0,3–0,8% к ROI.
- Сдача помещений с гибкой конфигурацией в субаренду. В зданиях с переменной планировкой (лофты, технопарки, коворкинги) можно разбивать площади на более мелкие блоки и сдавать по повышенным ставкам за м². Например, если аренда всего этажа стоит 1 000 ₽/м², то при делении на «кабинеты» ставка возрастает до 1 500–1 700 руб./м². Да, текучка будет выше и нужны управляющие ресурсы, зато снижает зависимость от одного арендатора, а NOI может вырасти на 10–20% без дополнительных инвестиций.
- Монетизация фасадов и крыш. Часто предприниматели недооценивают этот ресурс, при этом там можно установить базовые станции мобильных операторов или сдавать эти площади под вентиляционные или охладительные блоки соседних арендаторов в плотной застройке. Потенциал этого ресурса составляет от 100 000 до 500 000 ₽ в год с одного объекта, контракты обычно заключаются на долгий срок с низким риском и минимальными расходами на обслуживание.
- Платные сервисы на территории. Даже в небольших коммерческих помещениях можно установить вендинговые автоматы, кофейные станции, банкоматы, терминалы доставки, мини‑СТО или мойки (в складах и паркингах). На больших площадках возможно оборудовать платную парковку, особенно в жилых районах или рядом с бизнес‑центрами. Эффект может составить от +2% к общей выручке, и часто даже такой «мелочи» достаточно для улучшения IRR проекта.
- Активация «мертвых зон»: подвалы, техэтажи, коридоры. То, что обычно не участвует в аренде, можно сдавать под архивы (банкам, юрфирмам), микросклады для интернет‑магазинов, серверные помещения или IT‑инфраструктуру, холодильные камеры. Да, в некоторых помещения должны соответствовать определенным нормам. Но дополнительные доход может составлять 200–400 тыс. ₽/год без затрат на ремонт.
Именно такие нетривиальные «вторичные» доходы часто компенсируют издержки, делают проект устойчивым при падении основного дохода и увеличивают IRR за счет кумулятивного эффекта в горизонте 3–5 лет.
Как не попасть в ловушку «бумажной» окупаемости
Подведем итог:
- Не доверяйте одной формуле: всегда проверяйте расчеты с разных сторон и учитывайте временную стоимость денег.
- Смотрите на актив как на живой бизнес с рисками, возможностями и точками роста, а не просто набор квадратных метров.
- Ищите нетривиальные источники дохода и не забывайте про сценарные риски — они могут существенно изменить ваши сроки возврата инвестиций.
- Помните, что окупаемость — это не просто цифра, а стратегия управления активом, требующая гибкости, анализа и понимания динамики рынка. Только так можно принимать взвешенные решения и извлекать максимальную пользу из инвестиций в коммерческую недвижимость.











