Оборотный капитал и скорость роста: выдержит ли ваш бизнес масштабирование?
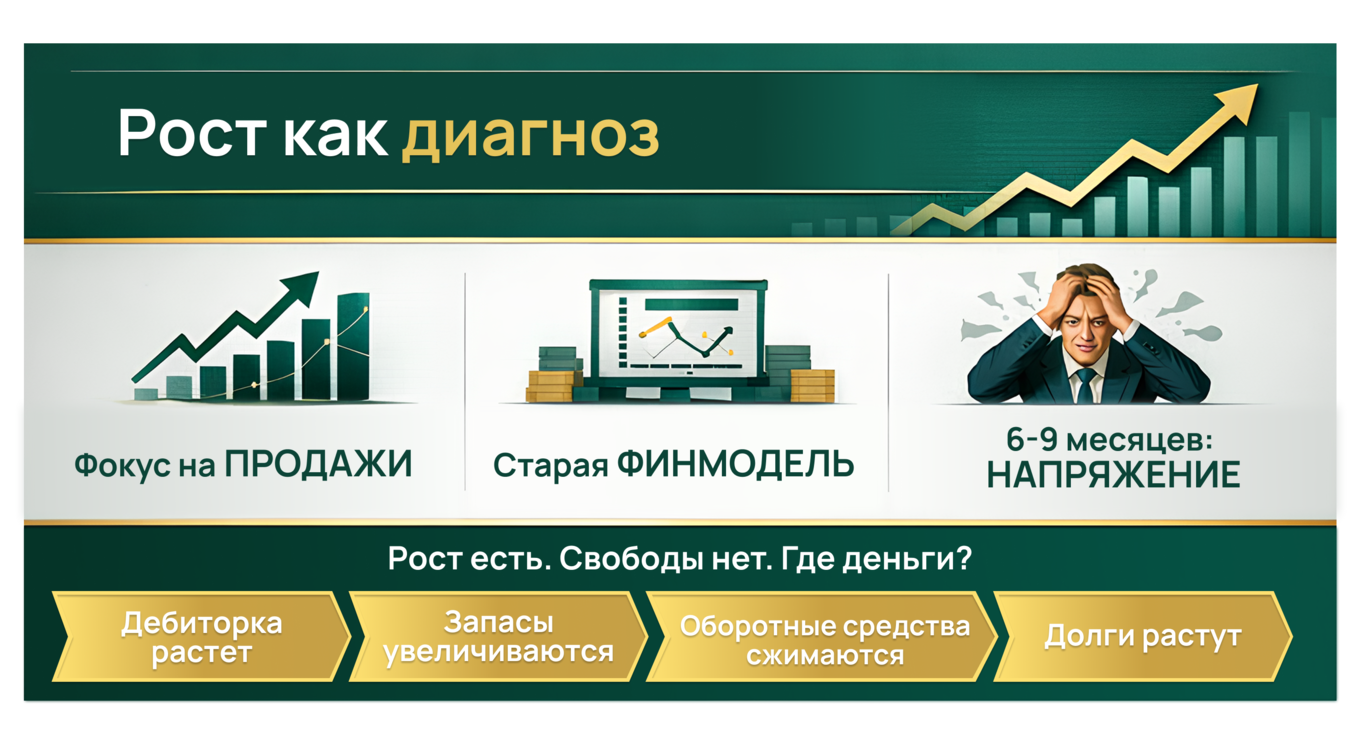
Рост как диагноз
За годы работы финансовым директором в МСБ я десятки раз наблюдала один и тот же сценарий: собственник принимает решение расти, команда фокусируется на продажах, а финансовая модель остаётся прежней. Через 6–9 месяцев компания начинает работать в режиме постоянного напряжения. Рост есть. Свободы — нет.
В малом и среднем бизнесе рост чаще всего воспринимается как цель. В финансовом управлении рост — это инвестиционный проект.
Каждый дополнительный рубль выручки требует:
- финансирования дебиторской задолженности;
- увеличения запасов;
- поддержки операционного цикла;
- расширения управленческой инфраструктуры.
Если потребность в капитале не рассчитана заранее, масштабирование начинает финансироваться:
- за счёт краткосрочного долга;
- за счёт снижения ликвидности;
- за счёт отказа от дивидендов;
- за счёт накопления скрытых рисков.
Это системный диагноз: темп роста превышает финансовую архитектуру компании.
- Ozon пообещал премии селлерам, которые первыми превратят ПВЗ в мини‑склады
- Зарплаты курьеров в России и число вакансий для них рекордно выросли
- Выгорание сотрудников снижает производительность бизнеса
- Wildberries пересчитает комиссии на FBS, начисленные из‑за технической ошибки
- Замглавы Минпромторга: «О помощи сгоревшим складам говорить преждевременно»
- Россияне стали вдвое чаще покупать товары в интернете
Где возникает разрыв: оборотный капитал
Чистый оборотный капитал (ЧОК) = Оборотные активы — Краткосрочные обязательства. Для МСБ это ключевой индикатор устойчивости. Он показывает, какой объём бизнеса финансируется собственными и долгосрочными источниками.
Но стратегический вопрос звучит иначе: достаточен ли текущий ЧОК для выбранного темпа роста? Размер капитала сам по себе ничего не гарантирует. Определяющим становится его соотношение с оборотом.

Капиталоемкость роста
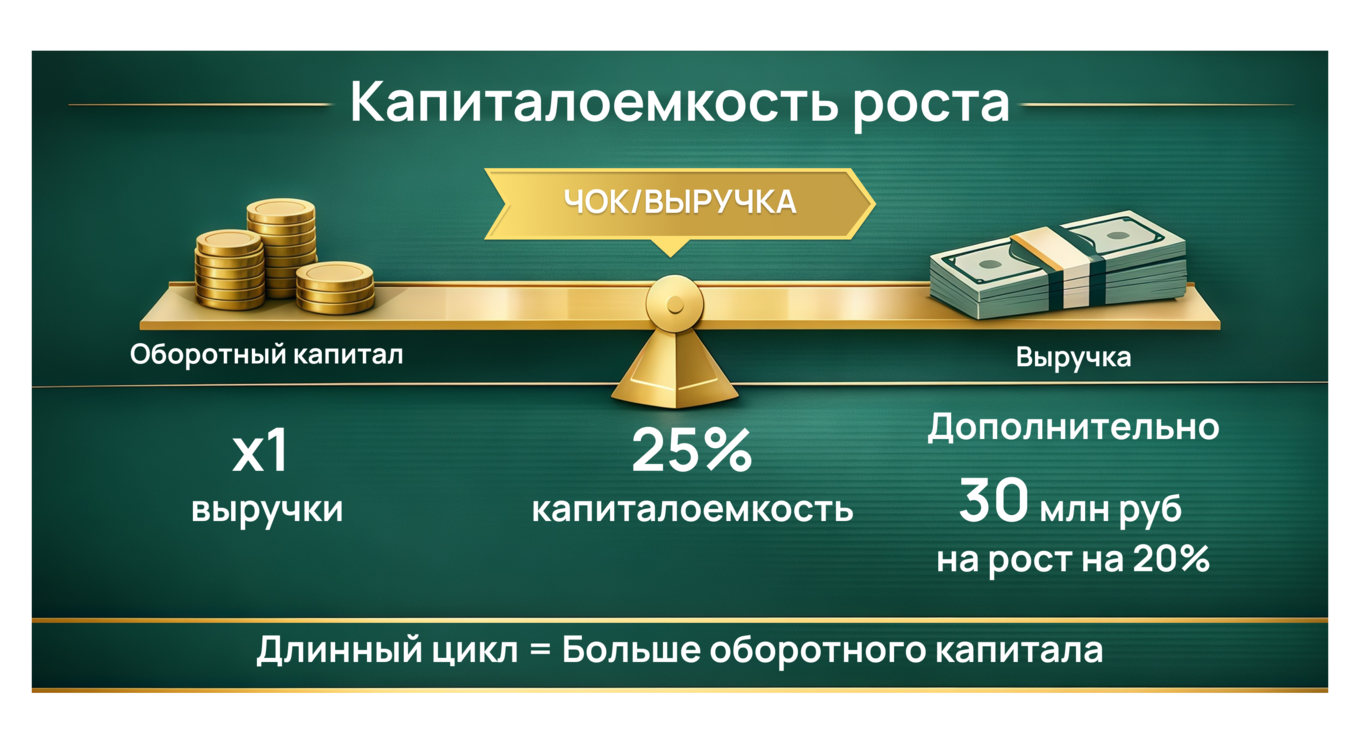
Удобный управленческий показатель для предпринимателя и финдира МСБ: Коэффициент капиталоёмкости = ЧОК / Выручка. Он показывает, сколько оборотного капитала требуется на 1 рубль продаж.
Пример:
- выручка — 600 млн руб;
- ЧОК — 150 млн руб.
Капиталоёмкость = 25%.
Это означает: рост на 20% потребует дополнительно около 30 млн руб. оборотного капитала. Если эта сумма не заложена в финансовой модели — рост создаст напряжение.
Для МСБ это особенно чувствительно: доступ к длинному капиталу ограничен.
Денежный цикл как реальный ограничитель
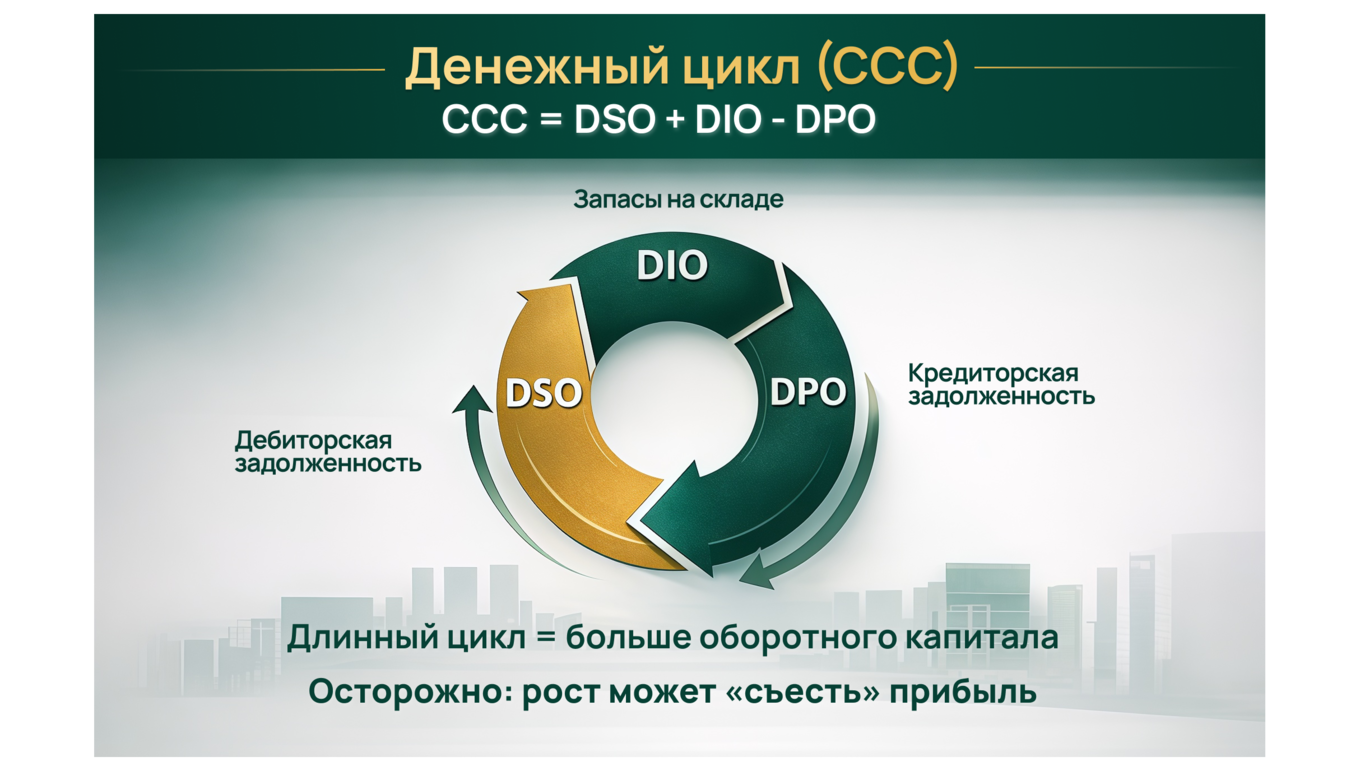
Финансовые коэффициенты на дату баланса не отражают динамику. Ключевой параметр — Cash Conversion Cycle (денежный цикл): CCC = DSO + DIO — DPO, где:
- DSO — средний срок оплаты клиентами;
- DIO — срок оборачиваемости запасов;
- DPO — срок оплаты поставщикам.
Чем длиннее цикл, тем больше оборотного капитала требуется для роста. Для МСБ удлинение отсрочки на 20–30 дней при активном масштабировании способно «съесть» годовую прибыль.
Именно CCC определяет допустимую скорость роста.
Маржинальность и устойчивый темп роста
Рост при марже 35% и рост при марже 10% — это разные финансовые модели. Высокая маржинальность частично финансирует масштабирование за счёт прибыли. Низкая маржа делает рост капиталоёмким и зависимым от внешних источников.
С точки зрения стратегического менеджмента важно соблюдать принцип устойчивого темпа роста: компания должна расти с такой скоростью, с какой способна финансировать операционный цикл без разрушения ликвидности. Если этот принцип нарушен — финансовая архитектура начинает трещать.
Кейсовый разбор: МСБ с оборотом 800 млн руб.
Исходная ситуация:
- выручка — 800 млн руб;
- дебиторская задолженность — 120 млн руб;
- запасы — 90 млн руб;
- кредиторская задолженность — 110 млн руб.
ЧОК = 100 млн руб.
Компания принимает стратегическое решение: рост на 30%.
После масштабирования:
- дебиторская задолженность — 156 млн руб;
- запасы — 117 млн руб;
- Кредиторская задолженность — 120 млн руб.
Новый ЧОК = 153 млн руб.
Дополнительная потребность — 53 млн руб. Эти 53 млн не были предусмотрены. Разрыв закрыт краткосрочным кредитом.
Формально — рост успешен. Фактически — финансовая устойчивость снизилась.
Стратегическая рамка: диагноз → политика → действия
Диагноз: темп роста превышает возможности текущей структуры капитала.
Направляющая политика: синхронизировать скорость масштабирования с возможностями оборотного капитала и доступными источниками финансирования.
Рост рассматривается как инвестиционный проект с обязательным расчётом потребности в капитале.
Согласованные действия:
- рассчитать текущий ЧОК и коэффициент капиталоёмкости;
- проанализировать денежный цикл (CCC);
- смоделировать потребность в капитале при росте 10%, 20%, 30%;
- определить источники финансирования: прибыль, долг, собственный капитал;
- установить допустимый уровень долговой нагрузки;
- внедрить ежедневный финансовый контур контроля (дебиторка, обязательства, платёжный календарь).
Только при наличии всех трёх элементов — диагноз, политика, действия — можно говорить о стратегии роста.
Архитектура управляемости
Как финансовый директор, я рассматриваю оборотный капитал не как строку баланса, а как конструктивный элемент здания. Если фундамент не рассчитан под дополнительную нагрузку, здание начинает давать трещины именно в момент расширения.
В МСБ финансовая архитектура редко проектируется заранее. Чаще она складывается исторически — из договорённостей, отсрочек, привычек и компромиссов. Пока бизнес стабилен, это не видно. Рост обнажает конструкцию.
Для предпринимателя и финдира МСБ оборотный капитал — это не бухгалтерский показатель. Это элемент финансовой архитектуры бизнеса.
Он определяет:
- допустимый темп масштабирования;
- дивидендную политику;
- инвестиционные возможности;
- устойчивость к внешним шокам.
Если архитектура не рассчитана, рост превращается в источник риска. Если архитектура спроектирована — рост становится управляемым.
Контрольный вопрос для собственника и финдиректора
Какой объём дополнительного оборотного капитала потребуется при росте на 20%? Если расчёт отсутствует — скорость роста определяется интуицией, а не системой.
МСБ редко разоряются из‑за отсутствия прибыли. Чаще — из‑за роста, не обеспеченного капиталом.
Скорость масштабирования — стратегический параметр. И управлять им должен не рынок, а финансовая архитектура компании.
Моя позиция проста: задача финансового директора в МСБ — не обслуживать прошлое, а проектировать будущее. Если рост не просчитан с точки зрения оборотного капитала, это не стратегия, а ставка на удачу. Управляемость начинается с расчёта, а устойчивость — с дисциплины в обращении с капиталом.