

Общий финансовый котел скрывает проблемы бизнеса
В растущем бизнесе, имеющем несколько направлений валового дохода, опасно считать деньги общей цифрой. Один вид деятельности может приносить прибыль, другой — съедать ее, а что‑то вообще требовать инвестиций.
В статье изложу практический опыт сети «Стахановец.рф»: как мы отказались от «общего котла», разделили финпланирование и начали принимать решения по реальной экономике.
Если бизнес работает — это вовсе не значит, что вы понимаете его доходность
Когда компания небольшая, общие финансы еще как‑то держатся. Один расчетный счет, одна таблица, общие выручка и расходы. Вроде понятно: денег стало больше — отлично, меньше — что‑то меняем.
Но как только вы разрастаетесь, такая логика начинает обманывать! Особенно если внутри уже несколько направлений: собственные точки, головной офис, маркетинг, новые проекты, сопровождение партнеров, закупки, сезонные расходы. В конце концов развитие и стратегические траты везде свои.
Я управляю головным офисом сети прокатов строительного инструмента «Стахановец.рф»: 35+ точек, около 500 млн рублей оборота по сети, плюс собственные прокаты и франчайзинг. И мы через эту ошибку тоже проходили.
До 2023‑2024 года финансы считали укрупненно, даже слишком. Снаружи выглядело нормально: деньги есть, задачи идут, бизнес растет. Но внутри уже начали появляться вопросы, на которые «средняя температура по больнице» детально не отвечала. Это мешало принимать точные решения.




- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Где реально прибыль?
Какое направление тянет деньги? Почему выручка есть, а свободных денег меньше? Где нужно резать расходы, а где, наоборот, вкладываться?
На эти вопросы сложно ответить, если все лежит в одной плоскости, без декомпозиции.
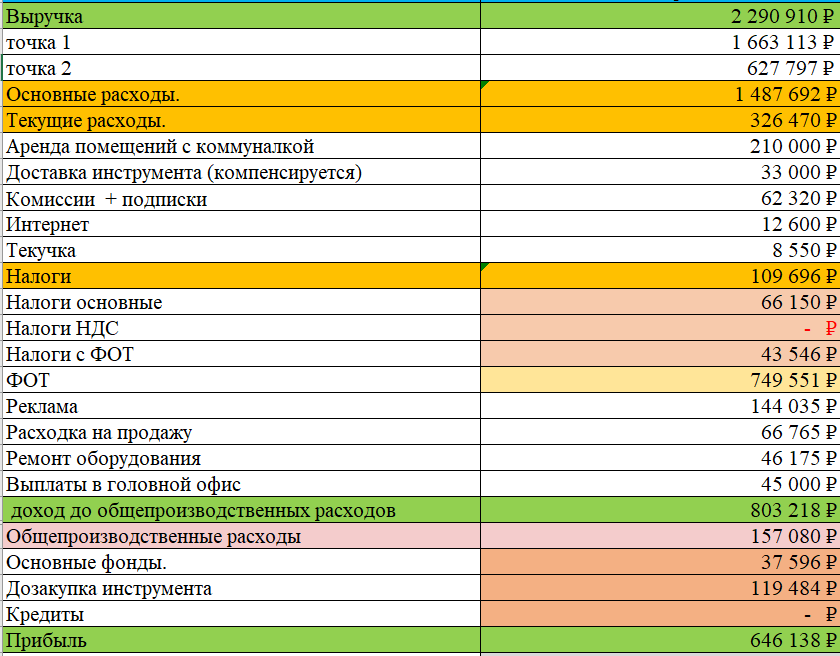
В чем ошибка общего котла
Главная проблема, что он создает иллюзию стабильности, или иными словами размывает тонкие места. В общей картине может выглядеть терпимо. Но внутри можно не отследить красные линии:
- одно направление зарабатывает, но его прибыль незаметно уходит на другие;
- маркетинг может казаться дорогим, хотя он приносит прогнозируемую выручку;
- новое направление может требовать инвестиций, но в единой картине это выглядит как просадка;
- собственные точки могут показывать одну экономику, а управленческий центр совершенно другую;
- кассовый разрыв возникает не потому, что нет выручки, а потому что деньги и обязательства не разложены по времени.
Самое неприятное — в такой системе решения принимаются на ощущениях! Видишь, что денег стало меньше, и начинаешь резать, где проще. Например, рекламу, обучение, закупки. А по факту оказывается, что именно эти статьи держали выручку как балансир.
У нас похожие ситуации тоже возникали. Не в формате катастрофы, но в виде управленческого тумана. Сложно было точно ответить: «сколько какое направление заработало за последний квартал (месяц)», «где расходы превысили бенчмарк», «прогнозирование финансов через 6 месяцев с учетом прогноза».


Разделили и деньги и ответственность
Что пришлось сделать сначала — разнести финансовое планирование по направлениям. Не просто ради красивой аналитики, а чтобы у каждого блока появился свой владелец результата и ответственный (!).
В частности, отдельно стали смотреть:
- собственные прокаты и франшизу;
- головной офис;
- маркетинг и расходы на рекламу;
- инвестиции в развитие;
- затраты на IT, обучение, управленческие проекты.
Обязательно сверка САЛЬДО ежемесячно и промежуточно 1‑2 раза в месяц.
После этого стало видно, где бизнес зарабатывает, где идет чрезмерная финнагрузка, сколько уходит в развитие и т.п. Кстати поначалу неприятно и часто бьет по самолюбию руководителей. Конечно, ведь общая цифра удобнее: групповые элементы сглаживают углы.
Раздельная экономика показывает правду. Без неё собственник управляет не бизнесом, а настроением
Почему кассовый разрыв может появиться даже при нормальной выручке
Многие предприниматели воспринимают кассовый разрыв как признак плохого бизнеса. Здесь важно на сколько выверено у вас осуществляется управление будущими платежами, в т.ч. взаимоотношение с контрагентами — нужно держать, что называется «руку на пульсе».
Например, в прокате строительного инструмента имеется сезонность — 3‑4 месяца году. Летом и осенью спрос очень высокий, идет сверхдоход, зимой выручка может падать в 2‑3 раза. Если считать все одним котлом, легко принять летнюю выручку за «новую норму» и начать тратить так, будто она будет всегда.
Приходит зима, платежи остаются, фонд нужно ремонтировать, аренда, реклама, но выручка уже другая. И проблема не в том, что бизнес плохой. Суть в том, что летом планируем зиму.
Мы для себя в разделе «Экономика» для партнеров (франчайзи) вывели простую мысль: деньги есть не тогда, когда они лежат на счете, а когда понятно, кому, когда и зачем они понадобятся.
Что мы начали считать регулярно
Дальше важно не утонуть в аналитике. Финансовый учет ради учета не нужен. Собственнику относительно небольшого бизнеса нужна короткая, понятная картина, по которой можно принимать решения.
У нас базовый набор выглядит примерно так:
- план и факт по выручке;
- маржа по направлению;
- постоянные и переменные расходы;
- рекламный бюджет и его влияние на поток клиентов;
- дебиторская задолженность;
- план ближайших платежей;
- резерв на сезонные снижения и непредвиденные расходы;
- отдельно — проекты развития.
Важно сравнивать не просто месяц к месяцу, а план‑факт.
Гладко было на бумаге, да забыли про овраги
Если есть отклонение, важно понимать причину. Это может быть: погода, сезонность, просадка рекламы, ошибки персонала, изменение спроса у юрлиц, перегруз по ремонтам, задержка платежей.
Когда причина названа, можно управлять. Когда причины нет — начинается гадание на кофейной гуще.
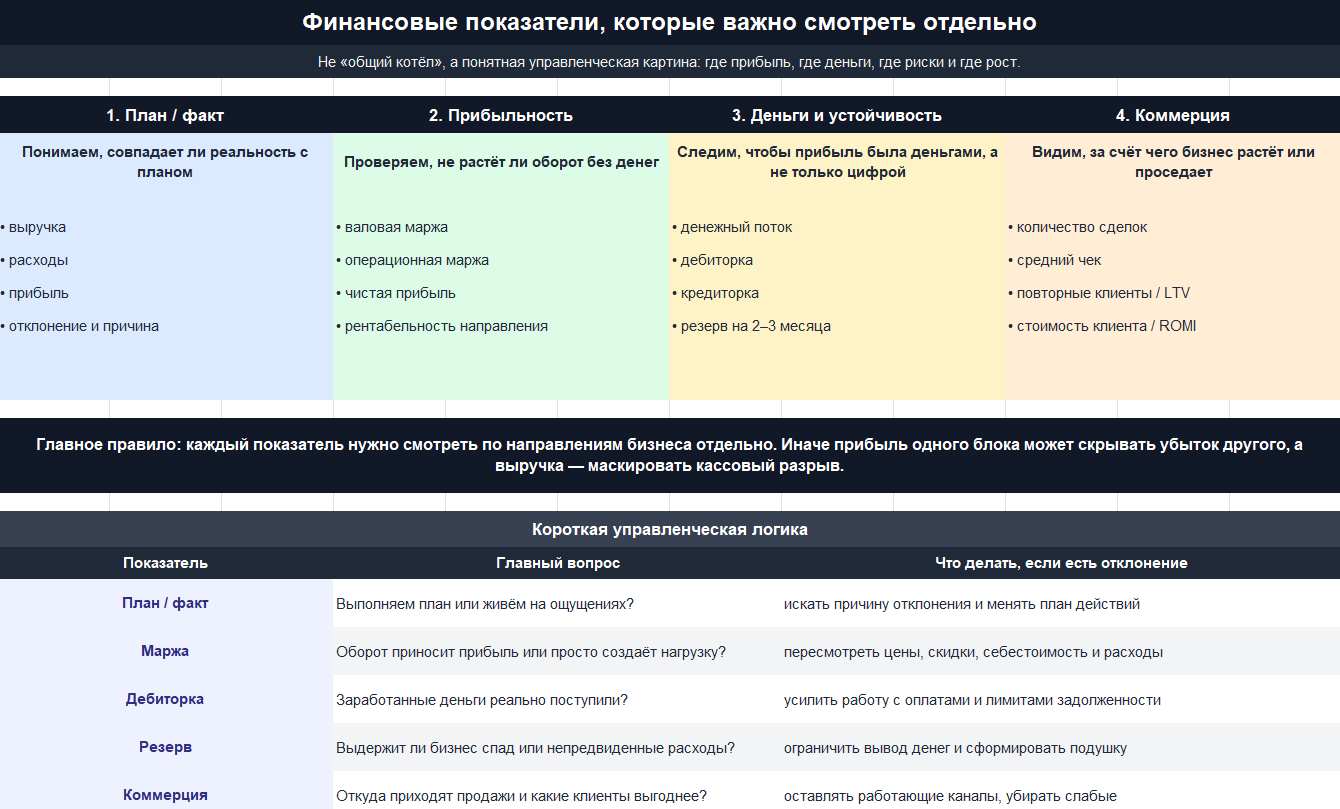
Дебиторка — отдельный показатель, который лучше не прятать
В малом и среднем бизнесе дебиторская задолженность часто выглядит безобидно: «нам должны, потом заплатят». Но это не деньги. Это их ожидание. В наших точках рассчитывать на неполученное запрещено — всё может случиться.
В прокате это особенно чувствительно. Оборудование уже выдано, ресурс используется, износ идет, а деньги еще не получены. Если не контролировать этот разрыв, можно нарисовать себе красиво выручку и при этом остаться без кассы.
Поэтому обязательно смотрим не только на сумму прокатов, но и на разрыв между тем, что уже выдано, и тем, что реально оплачено. Если разрыв становится слишком едким, это сигнал.
Для этого имеются отдельные регламенты: активнее работать с должниками, пересматривать условия, внимательнее проверять клиентов — отдельный раздел Бизнес‑бука компании посвящен именно этому. Это не про недоверие к клиентам, а про устойчивость.
Лучше не начинать с тяжелой ERP для анализа
Здесь легко уйти в другую крайность: решить, что для порядка нужна сложная система учета, в т.ч. автоматизирующая дашборды. Далеко не всегда, тем более, если ваша выручка одной точки или направления менее 100 млн.р. в год.
Мы уже проходили историю, когда сложный инструмент не ложится на реальную работу. Поэтому мой вывод такой: сначала должна появиться логика учета, буквально на салфетке, упрощенно. И только потом усложнения и то… по необходимости.
Недаром есть шутка: финансиста спрашивают — вам какая CRM удобнее? Ответ — та, из которой можно быстро выгрузить Excel.
На первом этапе достаточно простой таблицы, если она отвечает на ключевые вопросы:
- какое и сколько направление заработало;
- какое направление потратило, сколько и на что (детально);
- план‑факт;
- какие платежи были и предстоят;
- где есть риск кассового разрыва;
- основные финпоказатели: маржинальность, сальдо, прибыль
Если таблица на эти вопросы не отвечает, она бесполезна. Если отвечает уже это управленческий инструмент.
Что изменилось после разделения финансов
Когда мы разложили по направлениям, стало честнее. Не легче, а именно честнее.
Стало видно, какие решения раньше принимались на ощущении. Где мы думали, что направление проседает, хотя ошибались. Где расходы маскировались общей прибылью. Яснее стало видно дебиторку и прогноз.
Плюс уменьшилось количество споров между направлениями, да и усилилось их стремление быть качественнее. Когда цифры размыты — каждый защищает свою логику, но при их точности разговор уже предметный.
Это сильно меняет управляемость.
Какие ошибки чаще всего делают предприниматели
По нашему опыту, с учетом того, что в сеть зачастую приходят предприниматели с разным уровнем — с ними часто обмениваемся опытом, в финансовом управлении растущего бизнеса часто ломается не математика, а системность и дисциплина:
- Считать только выручку. Она, конечно, штука приятная, но собственника кормит не она, а маржа и живые деньги в кармане, да и свободные от юридических рисков.
- Не разделять направления. Общий результат скрывает слабые места.
- Не учитывать сезонность или иные факторы, присущие конкретному бизнесу: поставки из‑за рубежа, колебания курсов валют, ключевая ставка, регуляторика на товары и т.п.
- Смешивать операционные расходы и инвестиции. Деньги на развитие нельзя оценивать так же, как текущие затраты. Отдельно можно поставить Capex.
- Резать расходы вслепую. Классика при штормах рынка. Часто сокращают именно то, что скоро должно дать прибыль.
С чего начать, если сейчас все в одном котле
Не нужно сразу строить финансовый департамент. Начать можно проще.
Для начала отделите все направления, которые у вас фактически существуют. Даже если они юридически сидят в одной компании и на одном счете. Важно не юрлицо, а управленческая логика.
Затем разнесите доходы и расходы хотя бы за последние 3 месяца, потом — расширите в ретроспективе. В идеале считать по году с 1 января по 31 декабря. Уже на этом этапе обычно становится видно больше, чем владелец видел ранее.
После этого определите ответственного за каждое направление. Не «все смотрим», а конкретный 1 владелец результата.
Далее введите план‑факт. Не огромный отчет, а короткую регулярную сверку: что планировали, что получили, почему есть разница и какие решения по корректировке.
И наконец отдельно контролируйте живые деньги, ближайшие платежи и дебиторку. Прибыль на бумаге не спасает, если завтра нечем закрыть обязательства.
Отдельно посоветовал бы завести резерв. В спокойный период это кажется лишним, в сложный — спасательный круг. Многие бизнесы закрываются в период штормов.
Итог
Общий котел удобен до первых сложностей или когда деятельность совсем простая. Но когда компания растет, он начинает скрывать реальность.
Если все смешать, собственник видит только общие мазки на холсте. А управлять нужно не по наитию, а конкретными декомпозированными цифрами и причинами.
После разделения финансов бизнес становится не просто понятнее. Он становится честнее. Видно, где прибыль, где нагрузка, где риск, где точка роста. А значит, решения принимаются не по интуиции, а выверенно.
Для меня главный вывод такой: финансовая безопасность — это не задача бухгалтера. Это ежедневная управленческая функция собственника.
Предпринимателям, которые считают деньги общим котлом, я бы советовал начать не с новой программы, а с разделения направлений. Сначала разложите доходы, расходы, дебиторку и будущие платежи хотя бы по основным блокам. Потом назначьте ответственных и введите план‑факт. Уже через несколько месяцев станет видно, где бизнес действительно зарабатывает, а где просто прячется за общей выручкой.
Главное — не превращать финучет в бюрократию. Собственнику нужна не толстая таблица, а управленческая картина: где деньги, кому они нужны и какое решение принять сегодня.











