

Бизнесу уже недостаточно просто собирать данные — их нужно превращать в решения
Даже крупные компании, которые внедрили современные информационные системы и аналитические инструменты, часто продолжают собирать ключевые управленческие показатели вручную. Из‑за этого замедляется закрытие периода, усложняется бюджетирование и растёт риск ошибок в данных. Почему так происходит и как меняется роль аналитики в управлении бизнесом, рассказал Грачья Алексанян — директор «Вин Солюшенс» (Win Solutions) и основатель российской аналитической платформы Fastboard.
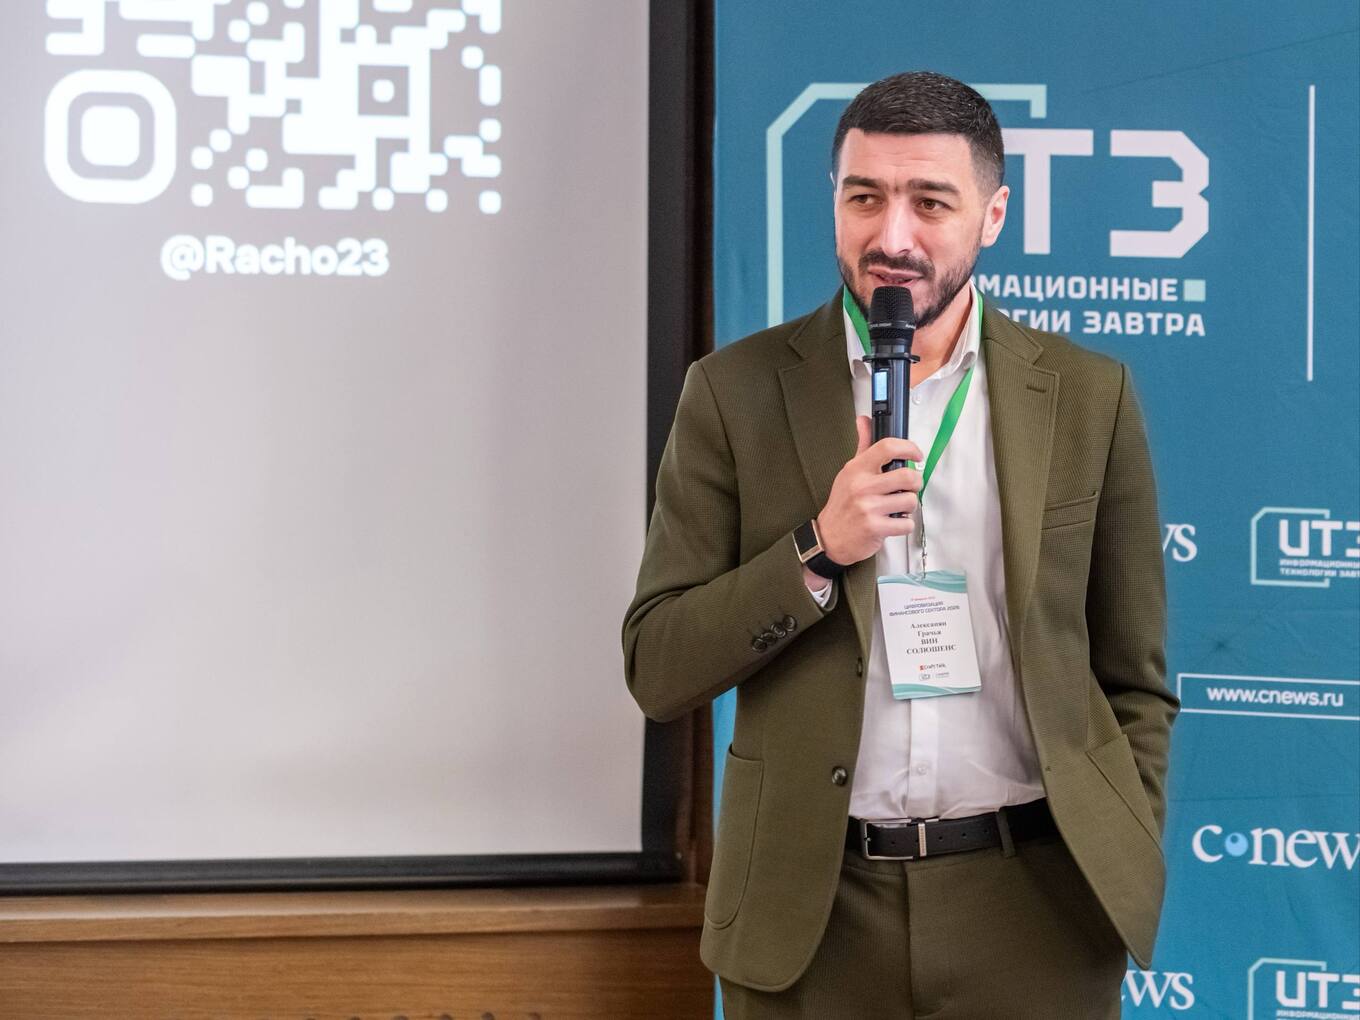
Грачья Алексанян — директор Win Solutions и основатель российской аналитической платформы Fastboard. Более 15 лет его команда работает с проектами на стыке данных, финансовой отчётности и цифрового управления. В интервью он рассказывает, почему даже крупные компании по‑прежнему зависят от Excel и ручной сборки, где в финансовой функции теряется скорость решений и почему без единого контура управления данными и показателями цифровизация не даёт ожидаемого эффекта.
Почему данные не всегда превращаются в управленческие решения
Грачья, вы работаете с данными и управленческой отчётностью более 15 лет. Что за это время вы поняли о том, как компании используют данные на практике?
Главный вывод довольно простой: по мере роста компании растёт объём данных, число систем и количество внутренних отчётов, но не всегда растёт способность быстро переводить всё это в управленческие решения. Компании научились собирать информацию, хранить её и регулярно выпускать отчётность. Сложности начинаются там, где цифры нужно перевести в действие. В крупных организациях данных обычно достаточно. Не хватает согласованности, общей логики и скорости перехода от показателя к решению.
Почему эта проблема сохраняется, хотя цифровизация идёт уже много лет?
Потому что во многих компаниях цифровизация затронула отдельные функции, но не саму логику управления. Бизнес внедрил ERP, аналитические инструменты, отчётные витрины и разные прикладные модули, но не всегда пересобрал процесс принятия решений вокруг единых показателей, ролей и ответственности. В результате ИТ‑ландшафт становится современнее, а управленческая практика меняется гораздо медленнее. Отсюда и сохраняющаяся зависимость от ручных процессов, несогласованных правил и таблиц, которые по‑прежнему остаются промежуточным слоем между системами и итоговой отчётностью.
Где этот разрыв проявляется сильнее всего, если говорить о финансовой функции?
В тех точках, где цена задержки особенно заметна. Прежде всего это закрытие периода, консолидация отчётности, бюджетирование, работа с ДДС, дебиторской и кредиторской задолженностью. Пока финансовая команда занята ручной сборкой, сверкой и устранением расхождений, у неё остаётся меньше времени на анализ рисков, сценарии и поддержку решений. В этот момент финансовая функция начинает тормозить процесс, хотя должна его ускорять.
То есть проблема сегодня уже не в том, чтобы собрать данные, а в том, чтобы связать их с решением?
Именно. У крупной компании почти всегда есть нужные цифры, но они живут в разных системах, собираются по разным правилам и обновляются в разном ритме. Пока эти слои не сведены в общий контур, бизнес тратит время на сверку вместо действия. Поэтому главный вопрос сегодня звучит так: как убрать разрыв между данными, ответственностью и принятием управленческого решения.
У крупной компании почти всегда есть нужные цифры. Проблема в том, что они живут в разных системах и собираются по разным правилам.




- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Где в финансовой функции бизнес теряет скорость
Если взять базовые показатели, такие как ДДС, БДР и маржа, что в практике компании меняется в первую очередь?
Меняется не набор показателей, а качество работы с ними. Почти у всех компаний ДДС, БДР и маржа формально существуют. Вопрос в другом: насколько быстро команда видит отклонение, насколько одинаково понимает его причины и насколько быстро может перейти к действию. Когда показатель собирается из нескольких контуров и дополняется ручными корректировками, обсуждение обычно сводится к спору о том, какая цифра правильная. Когда появляется единая методология и единая версия показателя, разговор смещается к причинам, рискам и следующим шагам. Для бизнеса это и есть переход от учёта к управлению.
Что даёт бизнесу отход от привычного табличного бюджета?
Он переводит бюджет из режима согласования в режим управления. Пока бюджет существует как таблица для согласования, команда тратит время на расшифровку строк и объяснение отклонений. Для бизнеса же важна не сама детализация, а скорость понимания того, где возникает разрыв к плану, какие статьи давят на EBITDA, денежный поток и маржу, и где уже требуется решение. Когда бюджет выстроен вокруг факторов результата, он перестаёт быть формой отчётности и становится рабочим инструментом управления.
Ещё один чувствительный участок для бизнеса — дебиторская и кредиторская задолженность. Что здесь меняется, если компания выстраивает более зрелый процесс?
Здесь ключевым становится порядок действий. Бизнесу важно не только видеть сумму задолженности на отчётную дату, но и понимать, какие контрагенты требуют реакции прямо сейчас, где риск просрочки уже высок, кто отвечает за следующий шаг и в какой срок он должен быть сделан. Когда этого нет, задолженность существует как цифра в отчёте. Когда это есть, она становится управляемым контуром. Именно здесь видно, насколько компания умеет работать с денежным потоком в реальном времени, а не постфактум.

Почему аналитические проекты не всегда дают результат
Если выйти за пределы собственно финансовой функции, где ещё такие разрывы особенно заметны?
Там, где компания продолжает жить на локальных расчётах и непрозрачной логике показателей. Классический пример — расчёт переменной части вознаграждения в продажах. В одной крупной компании этот процесс был завязан на массивные Excel‑модели и занимал до двух недель. Пока расчёт шёл вручную, команда тратила время на сверку, а сотрудники не понимали, как сложилась итоговая сумма. Когда продажи, KPI и правила начисления собрали в единую логику, срок расчёта сократился до двух дней. Для бизнеса это не только ускорение процесса. Это ещё и рост прозрачности, снижение числа спорных ситуаций и более понятная связь между результатом сотрудника и его вознаграждением.
Если проблема понятна, почему системы бизнес‑аналитики и аналитические проекты не всегда дают бизнесу ожидаемый результат?
Чаще всего потому, что компании начинают с инструмента, а не с управленческой задачи. Они выбирают систему, собирают витрины, настраивают дашборды, но не договариваются о трёх вещах: какие решения должны приниматься быстрее, какие показатели для этого критичны и кто отвечает за действие после появления цифры. Второй типовой сбой возникает там, где пытаются автоматизировать хаос. Если внутри компании расходятся методологии, роли и правила доступа, новая система просто делает старую путаницу дороже.
Как выглядит цикл внедрения, если говорить не о технологии, а о бизнес‑процессе?
Он начинается с вопроса, какие решения компания хочет принимать быстрее и точнее. Затем появляется модель показателей и сценарии, в которых эти показатели должны работать. После этого уже можно подключать реальные данные, выверять методологию расчёта и устранять расхождения между источниками. И только на следующем этапе возникает рабочий процесс, где цифры действительно становятся основанием для действий. Если этот порядок перевернуть, компания почти неизбежно получает красивую систему без управленческого эффекта.

Где искусственный интеллект уже помогает аналитике
На рынке сейчас часто говорят, что генеративный ИИ скоро сам закроет значительную часть аналитической работы. Насколько этот сценарий реалистичен?
В обозримом будущем я бы говорил не о замещении, а о точечном усилении. Генеративные модели уже могут быть полезны там, где речь идёт о прикладных задачах с понятными ограничениями: подготовке запросов, навигации по данным, первичной аналитической сборке. Но передавать им критичные функции, связанные с финансовой отчётностью и управленческими решениями, бизнес пока не готов. И это рациональная осторожность, а не консерватизм.
Почему именно осторожность, а не консерватизм?
Потому что у крупной компании вопрос всегда упирается в цену ошибки, безопасность и ответственность. McKinsey в исследовании 2024 года писал, что 65% компаний уже регулярно используют генеративный ИИ, но в отчёте 2026 года та же компания зафиксировала: 86% руководителей считают свои организации неготовыми к повседневному использованию ИИ в операционной работе. Эти две цифры хорошо объясняют реальность. Интерес к технологии огромный, пилотов много, но зрелой управленческой среды для неё часто нет. Поэтому в ближайшей перспективе ИИ будет усиливать аналитическую функцию, но не заменять её. Особенно в финансах, где итоговое решение всё ещё должно оставаться у человека.
То есть главная граница применимости ИИ сегодня проходит не по возможностям модели, а по зрелости процессов?
Именно так. Если в компании нет единой логики данных, нет прозрачной методологии показателей и не определена ответственность за решение, ИИ не исправит эту конструкцию. Он только ускорит движение внутри плохо устроенного процесса. А вот там, где база уже собрана, он действительно может дать эффект. Поэтому главный вопрос для бизнеса сейчас звучит не «нужен ли нам ИИ», а «готова ли наша управленческая среда к тому, чтобы использовать его без лишнего риска». Это гораздо более трезвая и, на мой взгляд, более полезная постановка вопроса.
Что бизнес может сделать уже сейчас
По словам Грачьи Алексаняна, для крупной компании первый практический шаг — это зафиксировать, где именно теряется скорость управленческого решения. Обычно узкие места находятся в консолидации данных между несколькими системами, ручной сверке показателей, расхождении методик расчёта и длинной цепочке согласований. Пока эти разрывы не выявлены, даже сильная аналитическая платформа будет лишь быстрее визуализировать старые проблемы.
Дальше имеет смысл определить ограниченный набор показателей, которые действительно влияют на управляемость бизнеса. Для финансового блока это, как правило, ликвидность, исполнение бюджета, маржинальность по направлениям и состояние дебиторской задолженности. Ошибка многих крупных компаний состоит в попытке сразу охватить весь ландшафт отчётности. На практике более устойчивый результат даёт другой подход: сначала собрать единый контур вокруг тех показателей, по которым руководство принимает решения регулярно и где цена задержки особенно высока.
Следующий шаг — утвердить единую методологию расчёта ключевых метрик на уровне всей компании. Если EBITDA, маржа, план‑факт или денежный поток считаются по‑разному в дочерних структурах, дивизионах или функциональных блоках, бизнес неизбежно будет тратить время на согласование цифр, а не на управление отклонениями. Для крупного бизнеса это уже вопрос не удобства отчётности, а качества корпоративного управления.
После этого важно пройти весь путь данных: от первичного источника до итогового управленческого показателя. Именно на этом маршруте обычно обнаруживаются ручные выгрузки, Excel‑прослойки, локальные справочники, нестыковки между ERP, CRM и бюджетными системами, а также зависимость от отдельных сотрудников. Такой разбор позволяет понять, какие участки нужно автоматизировать в первую очередь, чтобы сократить цикл консолидации и повысить доверие к данным.
И только после этого имеет смысл собирать единый аналитический контур для руководства. Его задача состоит не в том, чтобы добавить компании ещё один набор интерактивный отчет, а в том, чтобы дать руководству единую картину бизнеса с понятной логикой расчётов, сопоставимыми показателями и коротким путём от отклонения к решению. Для крупной компании это означает более точный прогноз, снижение ручной работы и более высокий темп управления.
Результат такой работы стоит оценивать по прикладным критериям: сократилось ли время подготовки управленческой отчётности, уменьшилось ли число ручных сверок, быстрее ли принимаются решения по отклонениям, стало ли меньше расхождений между функциями и уровнями управления. Если да, значит консолидация данных уже работает на бизнес как инструмент управляемости.











