

Фиктивная миграция в льготный регион: ставка 1% закончится доначислением в полном объёме
Помню, еще в 2021 году к нам на консультацию приходил клиент, который рассматривал вариант снижения налогов путем переезда в другой регион. На тот момент не было никакой практики по этому вопросу. Однако, руководствуясь общими принципами закона и подходами судебной практики, мы отговорили клиента делать такой шаг — риск мы рассматривали выше среднего, это было лишь вопросом времени.
Наш прогноз подтвердился.
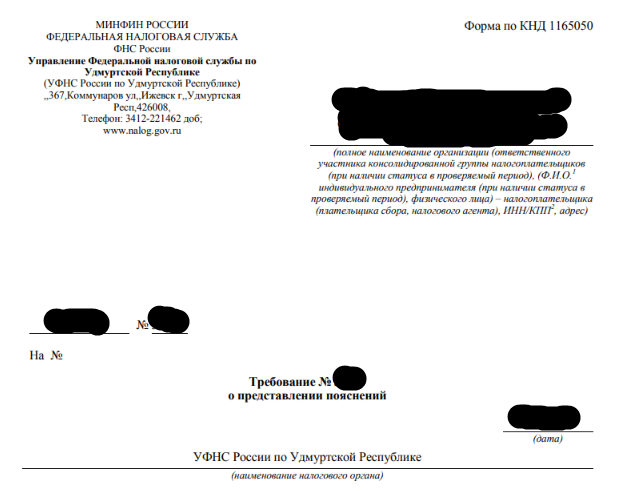
Что делать, если налоговая вами заинтересовалась
Основной вопрос тех, кто находится сейчас в льготном регионе — что делать? Что делать, если из налоговой пришло уведомление, требование о предоставлении документов или если просят дать пояснения?
На рынке также появились предложения, которые якобы гарантируют решение этой проблемы, в их перечень услуг включается:
- ежегодное обслуживание дома;
- осуществление платежей с карты;
- наличие сотрудника и контрагента в льготном регионе;
- создание аренды рабочего места и др.
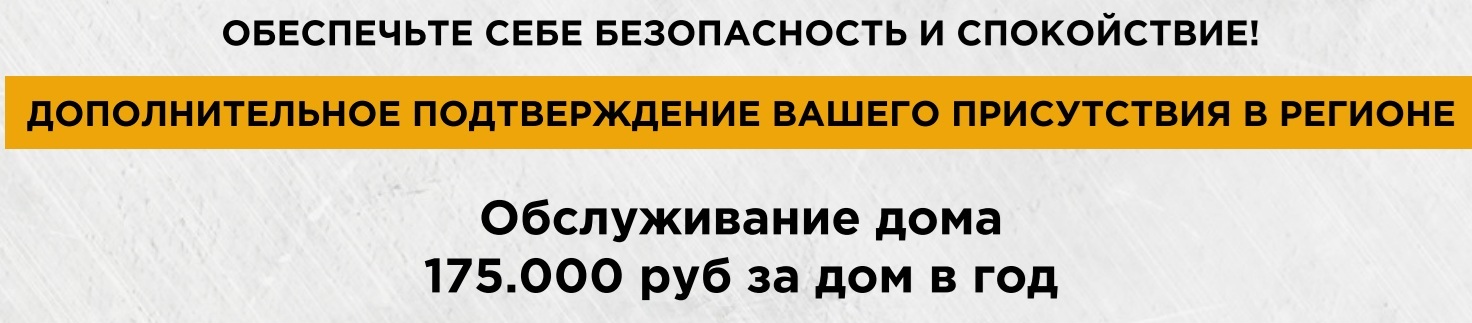
Давайте разбираться — поможет ли это? Короткий ответ — нет, не поможет.

- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Чем руководствуются налоговые органы, и какая логика положена в основу их претензий
Еще в далеком 2003 году были выдвинуты обвинения против М. Ходорковского, и одним из эпизодов, который ему вменялся, было использование льготных регионов для оптимизации налогов: когда компания регистрируется в регионе с пониженными налоговыми ставками и какая‑то часть прибыли оседает на таких компаниях. При этом к деятельности внутри такого региона компания отношения не имела.
В основе этого подхода лежит доктрина действительной налоговой сущности (иногда называют доктриной деловой цели) — это ключевой принцип, используемый налоговыми органами и судами, чтобы отличить легальную налоговую оптимизацию от искусственного ухода от налогов.
Если у сделки или действия налогоплательщика нет разумной деловой (бизнесовой) цели, кроме как получить налоговую экономию — такая экономия является незаконной.
Давайте переформулируем этот подход применительно к миграции в другой регион: если вы переезжаете в другой регион без реального изменения места жительства или без намерения вести бизнес в этом регионе, ваши действия преследуют лишь одну цель — сэкономить на уплате налога за счёт пониженных ставок.
Подобный подход уже давно закрепился не только в налоговой сфере, но и в других сферах нашей жизни. Почти во всех судебных спорах суды отходят от формального исследования документов и вникают в суть происходящего. В практике давно закрепились такие категории, как «номинальный руководитель» и контролирующее должника лицо (им может быть даже тот, кто не фигурирует ни в одном документе).
Если, например, формально компания принадлежит бабушке, водителю или дворнику, а все ключевые решения принимает бенефициар в тени, — суды не будут смотреть на записи в ЕГРЮЛ. Они установят, кто реально контролировал деятельность, и взыщут убытки именно с него.
Вопросы, связанные с однодневками, выводом активов, дроблением бизнеса и др., часто решаются по тому же самому принципу — суть важнее внешней формы.

Как выглядит реальный переезд в другой регион
Если бы переезд был реальным, мы бы увидели за ним реальные признаки жизни: офис, сотрудники, управленческие процессы, деловые связи — всё это должно было бы переместиться в новый регион. Мы бы увидели локальные расходы, взаимодействие с местным сообществом, присутствие в регионе не только на бумаге, но и в действиях.
А теперь смотрим, что происходит в действительности. Компания продолжает работать по прежним IP‑адресам, договоры подписываются в старом регионе, бухгалтерия ведётся удалённо из прежнего региона, зарплаты перечисляются людям, которые никогда не бывали в Удмуртии (или ином регионе). Реквизиты банковских счетов не менялись, расходы — по‑прежнему предыдущего региона. А телефонные звонки? Они также осуществляются с прежнего региона.
Возникает резонный вопрос: а что именно переехало?Ответ: только регистрация и налоговая ставка.
Именно так выстраивается подход налогового органа: не через отдельные формальные несоответствия, а через системную несостыковку формы и содержания.

Что и как проверяет налоговый инспектор
Ниже приведён список основных способов, которыми налоговый инспектор проверяет фактическое местонахождение налогоплательщика и достоверность заявленного переезда.
Операции по вашей банковской карте и личному счёту. Что ищем:
- где вы расплачиваетесь картой, где снимаете наличные, в каких торговых точках и сервисах проходят оплаты;
- привязка операций к геолокации.
Если абсолютное большинство транзакций — в предыдущем регионе, а в «новом» нет ни одной или почти нет, — это явное подтверждение фиктивности переезда.
Как используется: ФНС запрашивает банковские выписки, включая данные по операциям с картами (в рамках досудебной проверки).
Биллинг абонента — детализация звонков и геолокация по сотовой связи. Ищем, где чаще всего подключается мобильный телефон налогоплательщика — по базовым станциям сотовой связи.
Что это покажет:
- показывает фактическое местонахождение человека на протяжении длительного периода;
- если основная активность — в предыдущем регионе — это подрывает доводы о реальном переезде.
Используется через: оперативные запросы в мобильные компании (МТС, Билайн, Мегафон и др.).
Наличие билетов в «новый» регион и обратно. Ищем, есть ли у человека билеты, посадочные талоны, маршрутные листы, подтверждающие частые поездки в регион регистрации. Если таких поездок не было, либо они разовые, — велика вероятность, что регион выбран только для целей налоговой выгоды.
Источники: запросы в авиакомпании, РЖД, автобусные сервисы. Если вы использовали автомобиль — на каких АЗС заправлялись?
IP‑адреса при сдаче отчётности и входе в интернет‑банк. Ищем, с каких IP‑адресов осуществляется вход в:
- личный кабинет налогоплательщика;
- онлайн‑банкинг;
- системы сдачи отчётности (Контур, 1С, Сбис и т.п.).
Если вся активность — с IP, принадлежащих провайдерам в предыдущем регионе, значит деятельность не переместилась.
Как устанавливается: по логам операторов связи и провайдеров, либо через техподдержку онлайн‑сервисов.
Отсутствие коммунальных и арендных платежей в «новом» регионе. Ищем коммунальные счета, договоры аренды, чеки об оплате ЖКУ. Если вы живёте в регионе — вы платите за свет, воду, вывоз мусора. Если таких платежей нет — скорее всего, вы там не живёте.
Как подтверждается: запрос в управляющие компании, ТСЖ, ЕИРЦ, сведения от банков.
Отсутствие местных контрагентов. Ищем, с кем работает бизнес: поставщики, клиенты, подрядчики — в каком регионе они зарегистрированы. Если все контрагенты остались в предыдущем регионе, а в «новом» — пусто, значит, деловая активность туда не переместилась.
Источники: бухгалтерская отчётность, книги продаж/покупок, данные из ФНС и операторов ЭДО.
Массовая регистрация граждан из разных регионов по одному адресу. Ищем количество организаций и ИП, зарегистрированных по тому же адресу, где зарегистрирован проверяемый налогоплательщик. Если по адресу зарегистрированы десятки (или сотни) юрлиц и ИП — это типичный признак «массового адреса» и формальной регистрации.
Как выясняется: по данным ЕГРЮЛ, выписке из Росреестра.
Где живёт ваша семья и в какую школу ходят дети? Ищем, где фактически проживают супруг(а), дети; какие школы или сады они посещают.
Что это покажет:
- семья, как правило, не остаётся в другом регионе, если переезд реальный;
- если всё осталось в предыдущем регионе — фиктивность очевидна.
Как подтверждается: сведения из ЗАГС, соцзащиты, школ, запросы в органы опеки, допросы свидетелей.
Знаете ли вы своих соседей — и знают ли они вас? Ищем факт реального проживания или отсутствия по месту регистрации. Допросы соседей — прямое свидетельство: человек живёт в регионе или нет.
Как используется: допросы — один из самых эффективных инструментов в руках налоговых органов.
Где находятся сотрудники, офис, техника, бухгалтерия? Если персонал, техника, управленческий и бухгалтерский учёт остались в предыдущем регионе, а в «новом» нет даже рабочего стола — значит, бизнес не переехал.
Реклама, сайт, телефон, email — изменились ли они после переезда? Если всё осталось «как было» — в том числе указание старого региона на сайте и в договорах — это дополнительное подтверждение фиктивности.
Всё это — еще не полный список.
“Помогаторы”, которые не помогают
Взглянем на то, что предлагают некоторые «умельцы», которые «гарантируют» беззаботное существование в новом регионе.
Если мы говорим о доказательствах, то есть те, которые в теории могут быть изготовлены задним числом (чеки, договоры аренды), а есть те, которые никак не изготовить, но они оставляют следы (биллинг абонента, расходы по карте и др.).
Любые доказательства всегда оцениваются в совокупности друг с другом.
«Хотя ни одно из представленных доказательств само по себе не является решающим, их совокупность позволяет суду прийти к выводу о наличии соответствующего факта».
Иными словами, даже если у вас на руках есть документы, которые подтверждают «уход за домом», или найм сотрудника, с которым вы рассчитывались наличкой, или вам поставили в новый регион канцтовары, совершили несколько операций с вашей карты — все это будет оцениваться в совокупности с другими доказательствами.
А сколько доказательств достаточно?
Никакого математического критерия нет. Суд не складывает галочки в табличке. Он оценивает общую картину — насколько она логична, непротиворечива и убедительна. Это и есть принцип внутреннего убеждения судьи, закреплённый в процессуальном законодательстве.
В реальности всё решает не количество, а качество и взаимосвязь доказательств. Одно слабое, но живое доказательство, которое показывает реальную деятельность — может перевесить три бумажки, напечатанные задним числом. И наоборот — даже формально «законные» документы теряют силу, если в остальной картине они выглядят как подогнанные под схему.
Вы, к примеру, заказывали в офис и на дом воду и канцелярию, но вас там никогда не видели? Или, может, когда вы совершали приобретение продуктов в супермаркете в новом регионе, почему‑то одновременно по вашей карте был расход в г. Москве.
Налоговая будет смотреть на то, поддерживают ли доказательства друг друга, или, наоборот, противоречат. Есть ли у налогоплательщика устойчивая модель поведения, характерная для реального бизнеса в новом регионе, или он просто пытается изобразить эту модель на бумаге. Вывод делается не по отдельным фактам, а по тому, складывается ли из них целостная, жизненная история.
А если доказательства оставляют ощущение искусственности — значит, скорее всего, миграция была именно такой. Фиктивной.
И что же делать в итоге?
Договор аренды, несколько чеков или локальный сотрудник не перекроют данные биллинга, банковских транзакций, IP‑логов и допросов свидетелей. Суды оценивают совокупность доказательств и ищут целостную, жизненную картину.
Поэтому, если вы в зоне риска:
- Проведите внутренний аудит цифровых и финансовых следов за последние два‑три года.
- Если вы действительно переехали, то не забудьте укрепить фактическое присутствие: офис, местный штат, контракты с региональными подрядчиками.
- Подготовьте пакет доказательств, подтверждающих деловую цель переезда, — лучше до того, как придёт «письмо счастья».
- При первых запросах ФНС действуйте проактивно: консультируйтесь с профильными юристами и будьте готовы объяснить каждое несоответствие.
Резюме
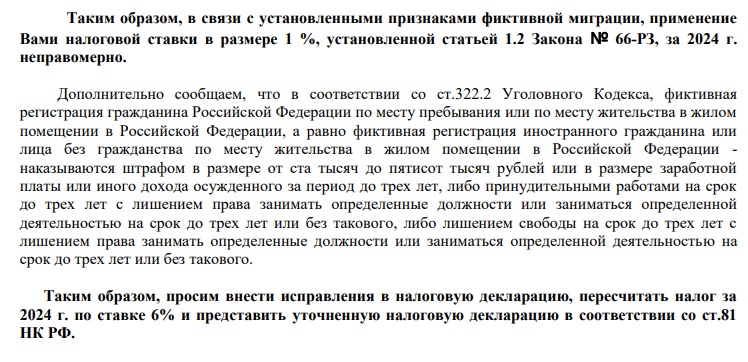
Фиктивная миграция — это высокорисковая стратегия. Переезд «на бумаге» ради ставки 1 % сегодня легко раскрывается: ФНС использует целый арсенал привычных методов, чтобы установить ваше фактическое местонахождение и деловую активность. Это значит, что любая «экономия» превращается в бомбу замедленного действия: доначисления, штрафы, пени и уголовные риски могут настигнуть через несколько лет, когда накопится совокупность необходимых доказательств.











