Продажи на Ozon растут, а прибыли нет: 7 показателей, которые нужно считать по каждому товару
Оборот магазина растет. Заказов становится больше. Реклама приводит покупателей. Но в конце месяца предприниматель смотрит на деньги и не понимает: если продажи есть, почему на счете остается намного меньше?
Оборот показывает, сколько продали, но не показывает, сколько заработали. Между продажей товара и чистой прибылью находятся возвраты, комиссия, логистика, эквайринг, реклама, себестоимость, налог и другие расходы.
Чтобы показать это на реальных цифрах, разберем два товара из одного магазина на Ozon. Расчетный период — весь август 2026 года. В отчете товары указаны как 28 и 134.
Два товара: продажи есть у обоих, экономика разная
За август 2026 года товар 28 показал:
- заказы — 634 824 р., 2 346 шт.;
- продажи (выкупы) — 552 231 р., 2 049 шт.;
- средняя цена продажи — 270 р.;
- чистая прибыль — 119 495 р.
Товар 134 показал:
- заказы — 197 760 р., 109 шт.;
- продажи — 165 600 р., 92 шт.;
- средняя цена продажи — 1 800 р.;
- чистая прибыль — 21 005 р.
У товара 28 больше оборот и выше чистая прибыль. Но это еще не весь вывод. Чтобы понять, почему один товар принес 119 495 р., а второй только 21 005 р., нужно разобрать расходы каждого SKU.




- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Фактические продажи
Экономику нельзя считать от суммы заказов. Часть заказов еще не выкуплена, отменена или возвращена.
У товара 28 было заказов на 634 824 р., но фактические продажи составили 552 231 р. У товара 134 — заказов на 197 760 р., а продаж на 165 600 р.
Для расчета прибыли берем именно продажи, а не созданные заказы. Иначе доход окажется завышенным, а расходы уже могут быть отражены в отчете.
Возвраты
Возвраты влияют на итог сразу в нескольких местах. Магазин теряет выручку, а также может оплачивать обратную логистику и другие связанные услуги.
По товару 28 расходы по возвратам составили 67 549 р., по товару 134 — 5 400 р.
Кроме самой суммы возвратов отдельно учитывается обратная логистика: 13 916 р. по товару 28 и 1 652 р. по товару 134.
Если смотреть только на продажи и не учитывать эти списания, прибыль будет завышена.

Комиссия Ozon
Комиссия — одна из крупнейших статей расходов. Ее важно смотреть не только в процентах, но и в рублях по каждому товару.
По товару 28 комиссия составила 97 116 р. При продажах 552 231 р. это около 17,6% выручки.
По товару 134 комиссия составила 68 886 р. При продажах 165 600 р. это около 41,6% выручки.
Разница существенная. Поэтому средняя комиссия по магазину почти ничего не говорит об экономике отдельного SKU. Нужно учитывать категорию, цену и фактические удержания по конкретному товару.
Прямая и обратная логистика
В отчете логистика разделена на несколько расходов.
По товару 28:
- прямая логистика — 47 130 р.;
- доставка до места выдачи — 14 043 р.;
- обратная логистика — 13 916 р.
Всего эти расходы составили 75 089 р.
По товару 134:
- прямая логистика — 11 792 р.;
- доставка до места выдачи — 1 096 р.;
- обратная логистика — 1 652 р.
Всего — 14 540 р.
Даже при одинаковой комиссии два товара могут иметь разную прибыль из‑за габаритов, цены, схемы доставки и доли возвратов.
Эквайринг и реклама
К небольшим расходам легко отнестись как к несущественным. Но при большом количестве продаж они превращаются в заметную сумму.
Эквайринг по товару 28 составил 5 773 р., по товару 134 — 1 776 р.
На рекламу по товару 28 потрачено 8 840 р. Доля рекламных расходов — 1,6% от продаж.
По товару 134 на рекламы потрачено 16 002 р., а их доля достигла 9,7%.
Получается, товар 134 продался на меньшую сумму, но потребовал почти в два раза больше расходов на трафареты. Это одна из причин, почему его чистая прибыль заметно ниже.
В полной модели мы учитываем не только рекламу. В расчет также входят подписка Premium, отзывы за баллы, компенсации и корректировки, хранение, кросс‑докинг, дополнительные затраты, ошибки при поставках FBO и FBS, утилизация, досрочные выплаты, Ozon Рассрочка, бонусы за рассрочку, страхование товаров и доставка курьером Pick‑up. Даже если в конкретном периоде по отдельным статьям нет списаний, они должны оставаться в расчете: расход может появиться в следующем месяце и изменить прибыль SKU.
Себестоимость и налог
После всех удержаний площадки деньги к перечислению еще нельзя считать чистой прибылью.
По товару 28 к перечислению осталось 297 864 р. Из этой суммы вычитаются себестоимость 147 436 р. и налог 30 934 р. Итоговая маржа составила 119 495 р.
По товару 134 к перечислению осталось 58 996 р. После вычета себестоимости 31 150 р. и налога 6 840 р. чистая прибыль составила 21 005 р.
Именно себестоимость и налог превращают сумму «к перечислению» в реальный финансовый результат бизнеса.
Чистая прибыль и рентабельность
В нашей таблице чистая прибыль отражается в столбце «Маржа, руб.». Она рассчитывается после учета расходов площадки, себестоимости и налога.
У товара 28 чистая прибыль — 119 495 р. Это около 21,6% от фактических продаж.
У товара 134 чистая прибыль — 21 005 р., или около 12,7% от продаж.
Товар 28 не только принес больше прибыли в рублях, но и оказался рентабельнее. На каждые 100 р. продаж он оставил бизнесу примерно 21,6 р., а товар 134 — около 12,7 р.
Как считается чистая прибыль товара
В нашем расчете цепочка выглядит так. Фактические продажи − возвраты − комиссия − прямая логистика − доставка до места выдачи − обратная логистика − эквайринг − трафареты − оплата за заказ − продвижение бренда − подписка Premium − «Звездные товары» − бонусы продавца − отзывы за баллы − компенсации и корректировки − хранение − кросс‑докинг − дополнительные затраты − ошибки при поставке FBO − ошибки при поставке FBS − утилизация − досрочные выплаты − Ozon Рассрочка − бонусы за рассрочку − страхование товаров − доставка курьером Pick‑up = сумма к перечислению.
Далее. Сумма к перечислению − себестоимость − налог − внешние расходы, если они есть = маржа, или чистая прибыль товара.
Такой расчет показывает не только сколько Ozon перечислит продавцу, но и сколько денег действительно останется у бизнеса.
Что показало сравнение товаров 28 и 134
На первый взгляд товар 134 выглядит привлекательным: его средняя цена — 1 800 р., тогда как у товара 28 — всего 270 р.
Но высокая цена сама по себе не означает высокую прибыльность.
У товара 134 комиссия забрала около 41,6% продаж, а трафареты — еще 9,7%. В результате при продажах 165 600 р. чистая прибыль составила 21 005 р.
У товара 28 комиссия заняла около 17,6% продаж, расходы на трафареты — 1,6%. При продажах 552 231 р. товар принес 119 495 р. чистой прибыли.
Вывод: оценивать ассортимент только по цене, обороту или количеству заказов нельзя. Нужно видеть всю цепочку расходов и конечную маржу.

Почему опасно масштабировать товар только из‑за продаж
Представим, что менеджер видит товар с хорошим оборотом и решает увеличить рекламу, снизить цену и сделать крупную поставку.
Если до изменений товар приносил небольшую прибыль, дополнительные расходы могут свести ее к нулю. Продажи вырастут, а бизнес заработает меньше.
Перед масштабированием нужно проверить:
- сколько чистой прибыли товар уже приносит;
- какую долю продаж занимают комиссия и логистика;
- какой ДРР товар выдержит без убытка;
- как изменится прибыль при снижении цены;
- хватит ли маржи на участие в акции;
- сколько денег потребуется на закупку дополнительного остатка.
Масштабировать стоит не просто товар с высоким спросом, а SKU с устойчивой экономикой.
Как мы анализируем товары в LIMON MP
При большом ассортименте считать все вручную сложно. Для каждого SKU нужно собрать продажи, возвраты, комиссию, все виды логистики, эквайринг, рекламу, хранение, кросс‑докинг, корректировки, расходы по поставкам, рассрочке и другим услугам, а затем учесть себестоимость и налог.
В LIMON MP эти данные собираются через API в единой таблице. В ней видно:
- заказы и фактические продажи;
- количество возвратов;
- все внутренние расходы на площадке, включая хранение, поставки, рассрочку, страхование и дополнительные услуги;
- сумма к перечислению;
- себестоимость и налог;
- чистая прибыль каждого товара.
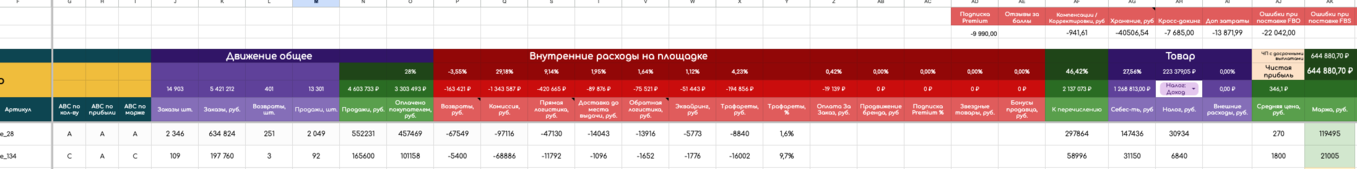
Таблица нужна не ради еще одного отчета. Она помогает понять, какой товар масштабировать, где пересмотреть рекламу, по какому SKU поднять цену и какая позиция приносит оборот без достаточной прибыли.
Что селлер может проверить прямо сегодня
Возьмите десять товаров с наибольшими продажами и соберите по каждому:
- фактические продажи;
- возвраты;
- комиссию;
- прямую и обратную логистику;
- доставку до места выдачи;
- эквайринг;
- все виды рекламы;
- подписку Premium и отзывы за баллы;
- хранение и кросс‑докинг;
- компенсации и корректировки;
- ошибки при поставках FBO и FBS;
- утилизацию и дополнительные затраты;
- досрочные выплаты и Ozon Рассрочку;
- бонусы за рассрочку, страхование и Pick‑up;
- себестоимость;
- налог;
- чистую прибыль.
После этого отсортируйте товары не по обороту, а по чистой прибыли и рентабельности. Скорее всего, привычный рейтинг лидеров изменится.
Оборот — это еще не результат бизнеса
Товар 28 продался на 552 231 р., но чистая прибыль составила 119 495 р. Товар 134 продался на 165 600 р., а бизнес заработал 21 005 р.
Остальная сумма ушла на возвраты, комиссию, логистику, эквайринг, рекламу, себестоимость и налог.
Поэтому главный вопрос ежедневной аналитики звучит не «на сколько мы продали», а «сколько мы заработали после всех расходов».
Если на этот вопрос нельзя быстро ответить по каждому SKU, в аналитике магазина не хватает самого важного показателя.