

30 проверок за один клик: как главный бухгалтер может сократить время на контроль учета в несколько раз
По оценкам специалистов, до 70–80% времени внутренней проверки учета уходит не на анализ ошибок, а на поиск нужной информации и сверку данных между отчетами. При этом большинство критичных отклонений обнаруживается уже перед закрытием периода, сдачей отчетности или во время аудиторской проверки. Современные инструменты автоматизированного контроля позволяют выполнять десятки проверок за несколько минут, освобождая специалистов для задач, где действительно необходима их экспертиза.
Проверка учета не должна занимать часы. Автоматизированный контроль позволяет за несколько минут выполнить более 30 проверок, выявить проблемные участки и сосредоточиться не на поиске ошибок, а на их анализе и исправлении.
Почему ошибки в учете становятся все дороже
Практически в каждой компании наступает момент, когда привычные способы контроля перестают справляться с объемом информации. Увеличивается количество документов, усложняются хозяйственные операции, растет число пользователей учетной системы. Вместе с этим возрастает и вероятность ошибок.
На практике бухгалтеры регулярно сталкиваются с такими отклонениями:
- отрицательные остатки на складах;
- некорректные взаиморасчеты;
- ошибки в аналитике счетов;
- расхождения между бухгалтерским и оперативным учетом;
- задвоенные договоры и контрагенты;
- ошибки в движении денежных средств;
- проводки без необходимого субконто.
Опасность большинства подобных ошибок заключается в том, что они редко проявляются сразу. Часто их обнаруживают лишь во время закрытия месяца, подготовки годовой отчетности или внешнего аудита. К этому моменту исправление требует значительно больше времени и ресурсов, чем если бы проблема была выявлена сразу после возникновения.




- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Почему стандартных отчетов уже недостаточно
Современные конфигурации 1С содержат множество отчетов и инструментов анализа. Однако основная сложность заключается не в отсутствии информации, а в необходимости собирать ее из разных разделов системы.
Типичная проверка качества учета включает сразу несколько действий:
- анализ оборотно‑сальдовой ведомости;
- проверку карточек счетов;
- анализ субконто;
- сверку регистров;
- контроль движения денежных средств;
- проверку взаиморасчетов.
Даже опытный специалист может потратить на такую процедуру несколько часов. При этом сохраняется риск человеческого фактора: достаточно пропустить один отчет или не обратить внимания на небольшое отклонение, чтобы проблема осталась незамеченной.
Что меняется при автоматизированном контроле учета
Сегодня все больше компаний переходят от ручной проверки к автоматизированному контролю качества учета.
Вместо последовательного анализа десятков отчетов система самостоятельно выполняет необходимые контрольные процедуры и показывает только те участки учета, которые требуют внимания специалиста.
Такой подход меняет саму логику работы бухгалтера. Вместо поиска ошибок он получает возможность сразу анализировать причины отклонений и принимать решения.
Как правило, автоматизированный контроль позволяет:
- выполнять несколько десятков проверок одновременно;
- быстро выявлять проблемные участки;
- контролировать качество учета перед закрытием периода;
- сократить влияние человеческого фактора;
- существенно уменьшить время проверки.
В результате специалист тратит время не на поиск информации, а на ее анализ.
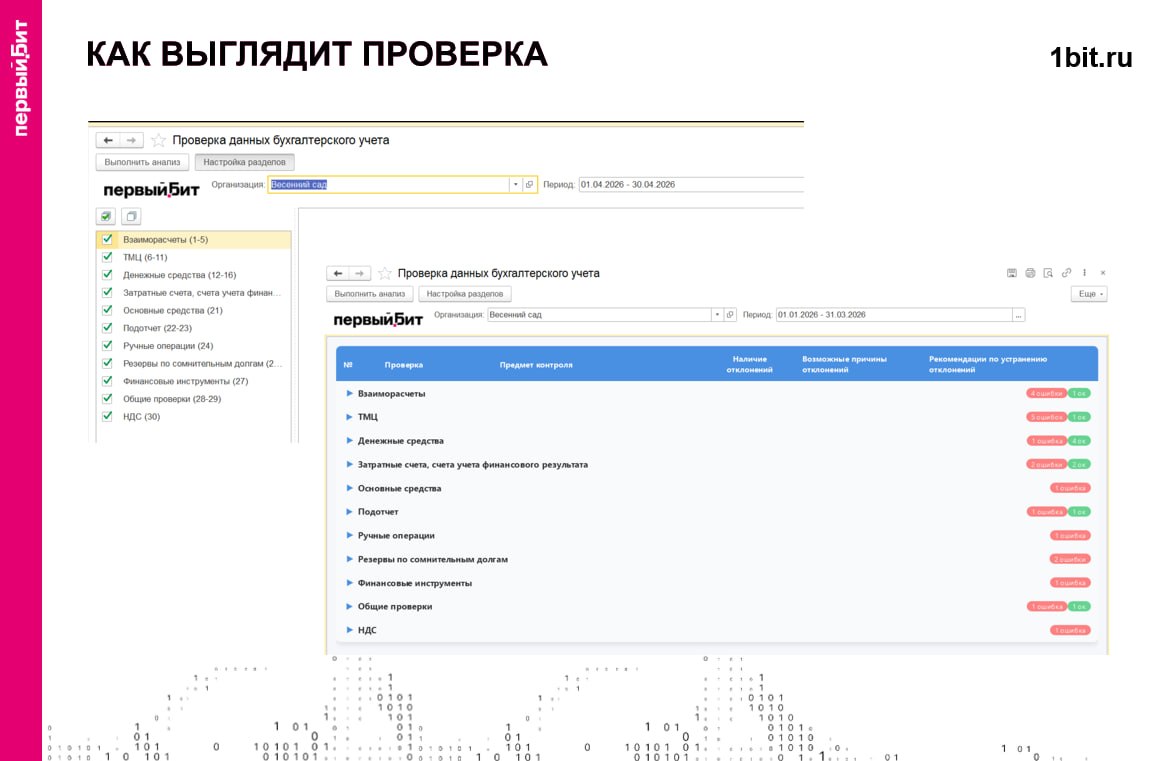


Что важно учитывать: ограничения и нюансы автоматизированного контроля
Автоматизация контроля учета существенно ускоряет проверку данных, однако ее эффективность зависит от качества исходной информации и настроек учетной системы. Сервис выявляет отклонения по заданным правилам, а их причины и значимость по‑прежнему оценивает специалист.
При внедрении автоматизированного контроля стоит учитывать несколько моментов. Если в базе уже накопились дубли, неактуальные данные или ошибки в аналитике, на первом этапе система может показать большое количество отклонений. Это не недостаток инструмента, а возможность увидеть проблемы, которые раньше оставались незамеченными. Начинать работу можно с наиболее критичных ошибок — тех, которые влияют на отчетность, закрытие периода и управленческие показатели.
Некоторые проверки также требуют адаптации под особенности конкретной компании. Например, отдельные отклонения могут быть допустимы в рамках принятой учетной модели. Поэтому перед регулярным использованием важно определить, какие результаты требуют обязательного исправления, а какие носят информационный характер.
Наконец, автоматизированный контроль требует понятного регламента работы: кто анализирует результаты, какие отклонения имеют приоритет и в какие сроки они должны быть устранены. При поэтапном внедрении и настройке проверок под реальные процессы компании переход от ручного контроля к автоматизированному обычно проходит значительно проще.
Таким образом, максимальный эффект дает не разовый запуск, а регулярное использование инструмента как части системы внутреннего контроля. Он помогает своевременно замечать риски и сокращает объем ручной работы, оставляя специалисту главное — анализ причин и принятие решений.
Какие ошибки важно выявлять заранее
Наибольшую ценность представляет поиск отклонений, которые долгое время могут оставаться незаметными.
К ним относятся:
- отрицательные остатки;
- счета без необходимой аналитики;
- ошибки взаиморасчетов;
- расхождения между различными видами учета;
- некорректная классификация движения денежных средств;
- задвоенные элементы справочников;
- ошибки, способные повлиять на закрытие периода.
Именно такие проблемы чаще всего становятся причиной длительных корректировок и дополнительных трудозатрат при подготовке отчетности.
Автоматический контроль позволяет находить подобные отклонения в текущем периоде и устранять их до того, как они повлияют на отчетность.
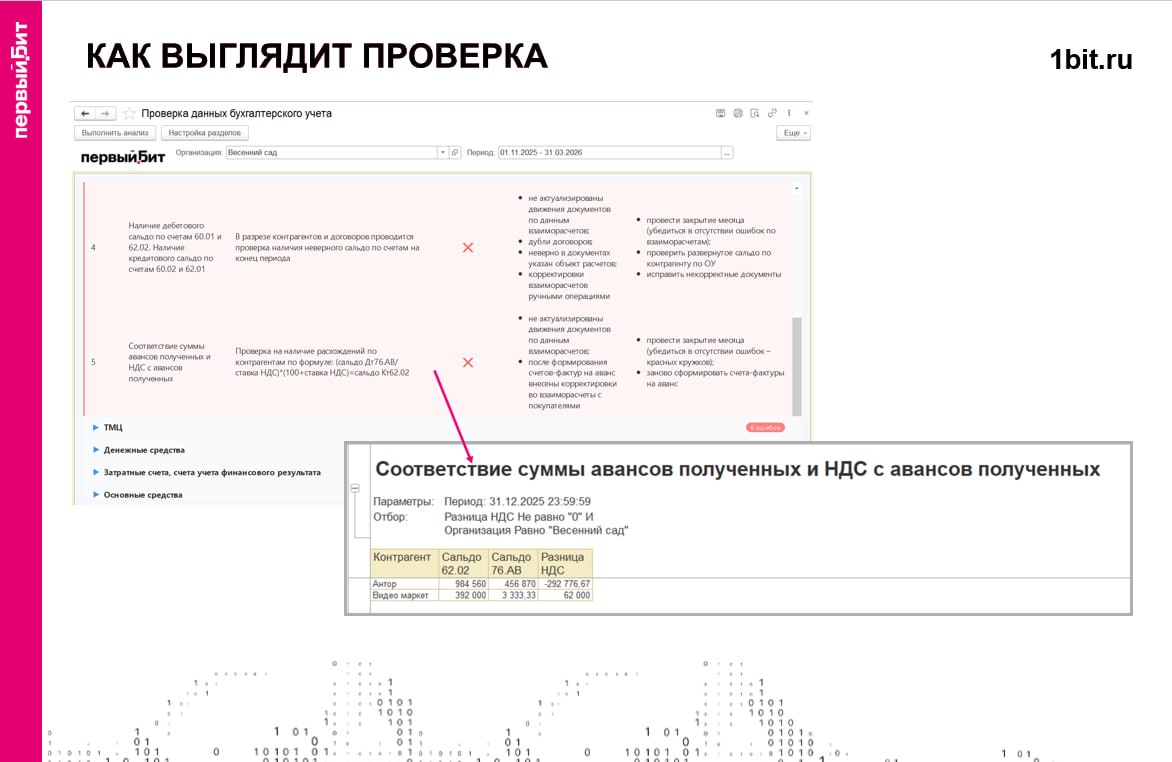
Кто получает наибольший эффект
Автоматизированный контроль полезен не только бухгалтерии:
Главный бухгалтер получает возможность быстро оценить состояние учета без ручной сверки множества отчетов.
Внутренний аудитор может регулярно контролировать качество учетной базы и своевременно выявлять системные ошибки.
Руководитель компании получает большую уверенность в достоверности финансовых данных и снижает риск принятия решений на основе некорректной информации.
Консалтинговые компании ускоряют диагностику клиентских баз и могут быстрее формировать рекомендации по устранению выявленных проблем.
Автоматизация не заменяет бухгалтера — она усиливает его возможности
История автоматизации бухгалтерии показывает одну закономерность: технологии не вытесняют специалистов, а освобождают их от рутинных операций.
Когда‑то автоматическая загрузка банковских выписок, электронный документооборот и распознавание первичных документов воспринимались как нововведения. Сегодня это уже стандарт работы.
С автоматизированным контролем учета происходит тот же процесс.
Система может быстро обнаружить отклонение, но определить его причину, оценить влияние на отчетность и выбрать корректный способ исправления способен только специалист.
Поэтому роль бухгалтера становится еще более значимой. Все большую ценность приобретают навыки анализа данных, методологической поддержки бизнеса, оценки рисков и интерпретации результатов проверок.
Рутинные проверки постепенно переходят к системе, а специалист концентрируется на задачах более высокого уровня.
Сегодня качество бухгалтерского учета определяется уже не количеством открытых отчетов и не временем, проведенным за сверкой данных. Намного важнее скорость выявления рисков и способность оперативно принимать правильные решения.











