

Как считать налоги при совмещении двух видов деятельности на УСН 15%?

Юлия спрашивает: «Я совмещаю два вида деятельности: розничный магазин и оптовую торговлю. Оба работают на УСН 15%. Как правильно считать налог: суммировать доходы и расходы или разделять по видам деятельности?»
🎁 Внутри статьи делимся шаблонами документов, которые можно скачать и заполнить своими данными.
В кратком гайде разъяснили, что поменялось на упрощенке с 2026 года. Также дали пример расчета, как выбрать ставку НДС. Чек‑лист можно скачать по кнопке в формате PDF.
Ничего разделять не надо — все доходы и расходы суммируются
УСН «Доходы минус расходы» — специальный режим налогообложения для малого бизнеса. Его особенность в том, что нужно платить один налог с прибыли — разницы доходов и расходов. Максимальная ставка налога — 15%, но регионы могут снижать ее до 5%.
Если ИП или компания на УСН «Доходы минус расходы» совмещает несколько видов деятельности, надо считать общий налог по всем видам бизнеса. Для этого суммируют все доходы, вычитают из них сумму всех расходов и считают налог с разницы.
ИП работает на УСН «Доходы минус расходы» с налоговой ставкой 15%. С января по март он заработал 150 000 ₽ на розничной торговле и 60 000 ₽ за сдачу склада в аренду. Также были траты: 80 000 ₽ на торговлю и 30 000 ₽ на склад. Посчитаем, какой авансовый платеж нужно заплатить за первый квартал:
Доходы: 150 000 ₽ + 60 000 ₽ = 210 000 ₽
Расходы: 80 000 ₽ + 30 000 ₽ = 110 000 ₽
Прибыль: 210 000 ₽ − 110 000 ₽ = 100 000 ₽
Авансовый платеж за первый квартал: 100 000 ₽ × 15% = 15 000 ₽
Даже если у бизнеса больше двух видов деятельности, их показатели нужно суммировать.




- Минцифры готовит единые правила включения сайтов в белый список
- ПВЗ хотят облагать налогом на имущество по кадастровой стоимости
- Wildberries запустил передвижные пункты выдачи
- Авито Работа запустила страницы брендов для бизнеса
- Покупатели рассказали, когда выбирают китайские товары вместо российских
- В России впервые с 2022 года стало меньше заведений общепита
Как вести учет, когда у ИП или компании несколько видов деятельности
При регистрации ИП или ООО указывают коды ОКВЭД, а потом ведут книгу учета доходов и расходов. Так бизнес показывает налоговой, чем он занимается.
Указать коды ОКВЭД. При открытии бизнеса нужно выбрать коды ОКВЭД и указать их в заявлении на регистрацию. Компании или ИП, которые планируют заниматься разными видами бизнеса, указывают несколько кодов: один — основной, остальные — дополнительные.
Налоговая следит, чтобы бизнес работал по выбранным кодам: деятельность предпринимателя должна совпадать со сведениями в ЕГРИП, а деятельность компании — с ЕГРЮЛ.
Если бизнес решит заняться новой деятельностью, нужно добавить коды ОКВЭД. Для этого подают электронное заявление через сайт налоговой службы. Как это сделать — рассказали в отдельной статье.
Если опоздать с подачей заявления, для ИП или директора ООО может быть предупреждение или штраф 5000 ₽. А если совсем не подать — штраф от 5000 до 10 000 ₽.
Заполнять КУДиР — книгу учета доходов и расходов. Если у ИП или компании несколько видов деятельности на УСН, по ним ведут одну книгу. В нее вносят все поступления и траты в хронологической последовательности — независимо от того, по какому виду деятельности были операции.
Например, 27 октября в магазине продали товаров на 12 000 ₽. А 30 октября клиент заплатил за аренду склада 25 000 ₽. Поступления на счет нужно внести по очереди в раздел «Доходы и расходы» на второй странице книги.
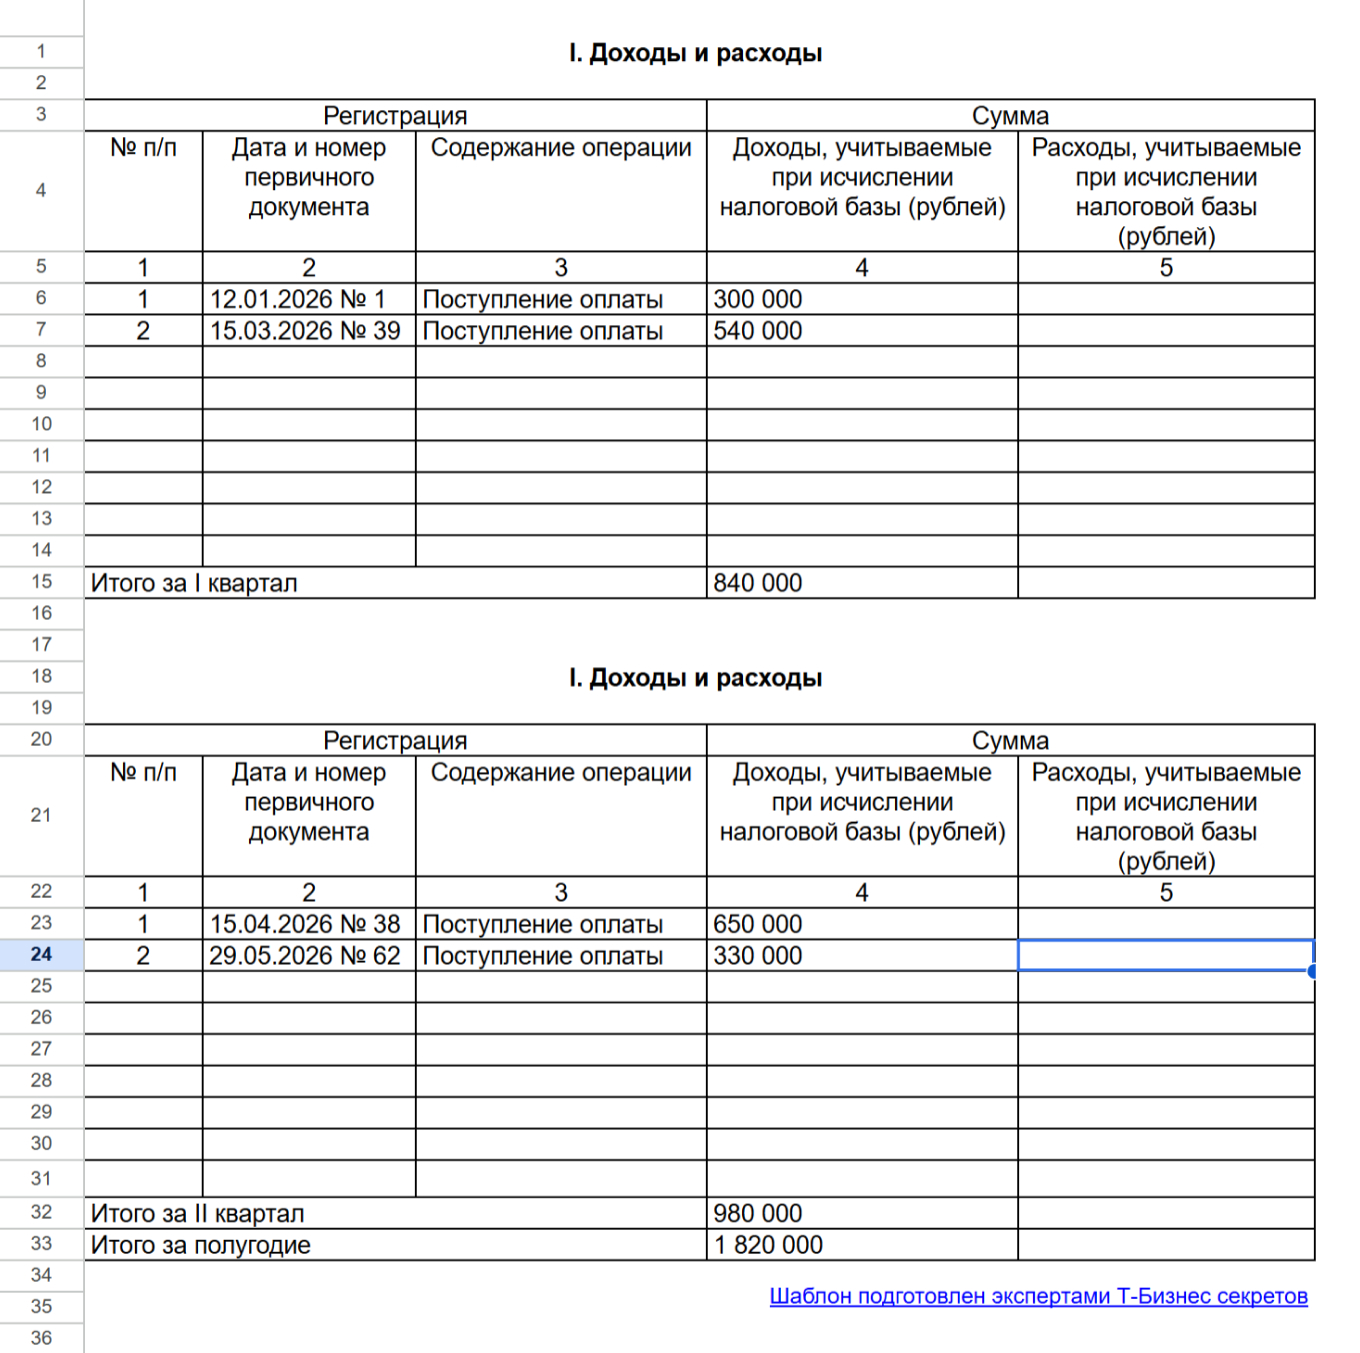
Книга учета доходов и расходов — КУДиР — обязательна для всех ИП и компаний на УСН: в нее вносят все поступления и расходы, учитываемые при расчете налога. Книгу может запросить налоговая во время проверки. Если ее не будет, можно получить штраф.

В каких случаях нужно вести раздельный учет доходов и расходов
Доходы и расходы для расчета налога не суммируют, только когда бизнес совмещает два налоговых режима, — например, УСН с патентом.
Марина сдает самокаты в аренду и продает товары для походов. За прокат она платит налог по УСН «Доходы», а на торговлю получила патент. Она должна вести раздельный учет по этим видам деятельности и вести две разные книги — книгу учета доходов и расходов для упрощенки и книгу учета доходов для патента.
Книга учета доходов обязательна для всех ИП на патенте. К этому документу сведена вся налоговая отчетность.
☝️ Важно: годовой лимит доходов, при которых можно применять ПСН, — 20 млн рублей в 2026 году. Если вы совмещаете патент с УСН, в лимите учитываются заработки по обеим системам налогообложения: как по видам деятельности на ПСН, так и по видам на УСН. Как только вы превысили доход 20 млн рублей, применять ПСН больше нельзя. В этом случае все доходы от патентной деятельности будут налогом по УСН. А еще упрощенцу придется платить НДС — по общими или специальным ставкам. Как выбрать ставку НДС.



Расскажите, какие виды деятельности совмещаете на УСН.





У меня кабинет косметологии и я стала подрабатывать в такси. Читала, что для такси ИП нужна онлайн касса для наличной оплаты. У меня есть касса в кабинете. Если я возьму вторую кассу какие дополнительные расходы у меня появятся?