

В 2025 году средние чеки на фитнес‑услуги падают, но растут на товары для спорта

Фитнес в России становится все более массовым — растут и траты клиентов, и количество сделок. При этом меняется структура рынка: все больше услуг покупают онлайн, а средний чек постепенно снижается.
Чтобы понять, как именно трансформируется отрасль, редакция Т‑Бизнес секретов проанализировала обезличенные данные T‑Data о транзакциях и оборотах в категориях «Фитнес» и «Спорттовары», а также сопоставила их с регистрацией бизнеса по данным ФНС. В исследование вошли показатели с 2019 по 2024 год, а также итоги первого полугодия 2025.
Расходы россиян на фитнес заметно выросли, хотя сами траты стали более дробными
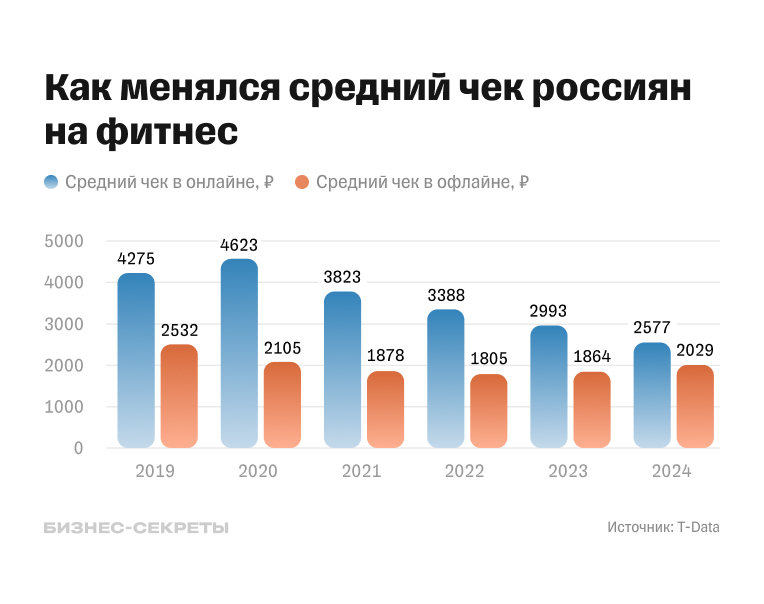
С 2019 по 2024 год количество транзакций в категории «Фитнес» увеличилось на 157,2%, а общий объем трат — на 106,1%. При этом средний чек снизился почти на 20%: с 2 771 ₽ в 2019 до 2 221 ₽ в 2024.
В 2025 году тренд продолжается. За первое полугодие оборот категории превысил показатели прошлого года на 19%.
Самые бурные изменения происходят в онлайне. За пять лет онлайн‑оборот вырос почти в четыре раза. Но средний чек здесь упал сильнее всего — с 4 275 до 2 577 ₽ (−39,7%). В первой половине 2025 года онлайн‑продажи фитнес‑услуг принесли компаниям на 4% больше, чем в этот же период годом ранее, при среднем чеке 2 209 ₽.
В офлайне рост скромнее. С 2019 по 2024 год оборот бизнеса в сфере фитнес‑услуг вырос на 55,4%. Средний чек за это время сократился с 2 532 до 2 029 ₽ (−19,9%). За первые шесть месяцев 2025 объем офлайн‑трат вырос на 43% к первому полугодию 2024 года.
Если смотреть на рынок в целом, по данным Росстата, в июле 2025 года объем платных услуг в сфере физкультуры и спорта составил 17,44 млрд рублей — на 2,8% больше, чем годом ранее. Основная доля по‑прежнему приходится на фитнес‑центры: 10,27 млрд рублей, рост на 6% в годовом выражении.
Всего за первые семь месяцев 2025 года россияне потратили на услуги фитнес‑центров 74 млрд рублей.
Для бизнеса это значит следующее: рынок растет в первую очередь за счет большего числа клиентов и транзакций, а не из‑за увеличения среднего чека. Выигрывают компании, которые умеют работать с массовой аудиторией, предлагать доступные форматы и расширять каналы продаж, особенно онлайн. Делать ставку только на дорогого клиента становится рискованней.







- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
- Ozon дал бизнесу возможность размещать прямую рекламу на маркетплейсе
- Средние зарплаты курьеров в России почти достигли 200 000 ₽
- Wildberries снижает штрафы за долгую отгрузку для селлеров на FBS
- Дата‑центр Яндекса под Рязанью загорелся в результате атаки беспилотников
Расходы россиян на спорттовары продолжают расти
Контрастно выглядит динамика в категории «Спорттовары».
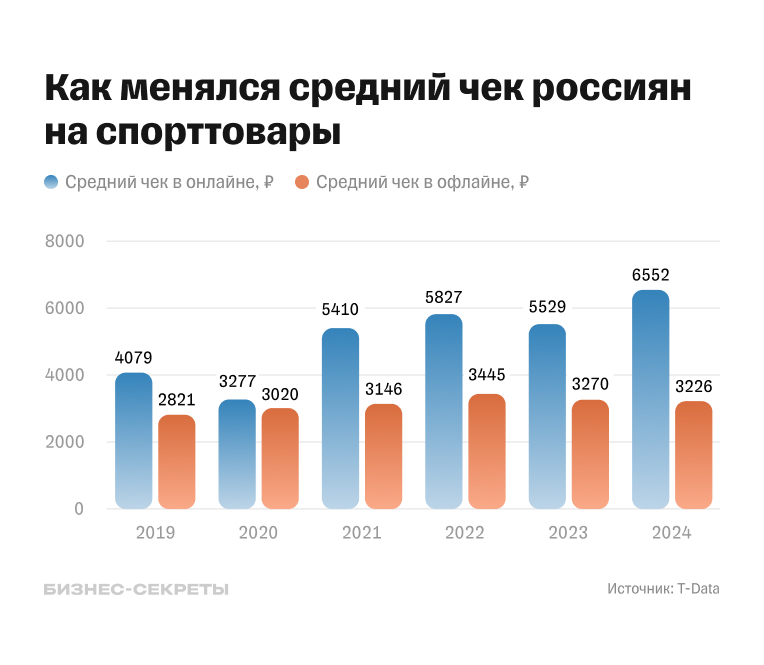
С 2019 по 2024 год число транзакций сократилось на 28,2%, а оборот сократился не столь существенно — на 4,7%. Средний чек в спорттоварах вырос с 2 849 ₽ в 2019 году до 3 783 ₽ в 2024 году (+32,8%). То есть в товарном ретейле отмечается явный сдвиг: меньше операций, но более дорогая средняя покупка — покупательская корзина в стоимости сдвинулась вверх.
В I полугодии 2025 года средний чек на спорттовары уже достиг 3 926 ₽.
По данным Wildberries для Т‑Бизнес секретов, спортивные товары остаются одной из ключевых категорий на маркетплейсе и демонстрируют устойчивый рост. В январе — августе 2025 года оборот сегмента увеличился на 34% по сравнению с аналогичным периодом прошлого года.
Основной вклад в динамику обеспечила спортивная одежда: костюмы, брюки и куртки, которые занимают лидирующую позицию по объему продаж. За ними следуют велосипеды, самокаты и протеиновые добавки. В десятку наиболее популярных товаров текущего года впервые вошли сапборды и палатки, что отражает рост интереса покупателей к активному отдыху на природе.
В категории массового спроса наибольший рост продаж зафиксирован у сноубордов (+630%), запчастей для велосипедов — рам и вилок (более 500%), беговых дорожек (+320%) и наборов для фитнеса (+275%). При этом ряд узкоспециализированных позиций показал сокращение спроса: продажи клея для подков снизились на 95%, кисточек для копыт — на 77%, оборот рыболовных куканов уменьшился на 20%.
При сопоставлении ситуации в категориях «Фитнес» и «Спорттовары» можно увидеть прямо противоположные тренды. В сегменте услуг доминирует вовлечение и частота, в ретейле — возврат к качественному, более дорогостоящему потреблению.
Продавцов спорттоваров становится меньше, а фитнес‑центры открываются чаще
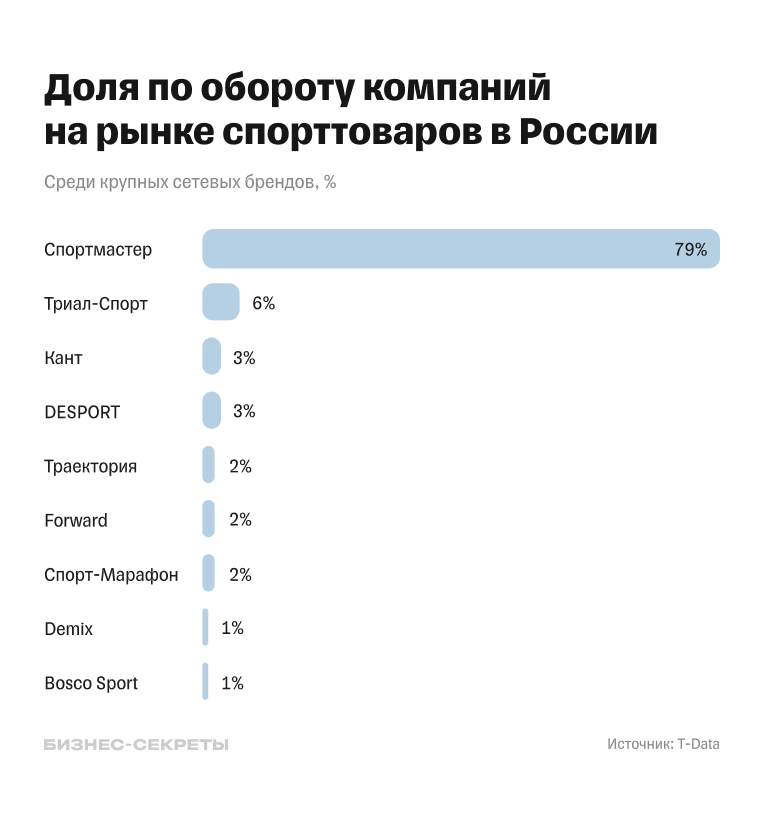
Согласно обезличенным данным по транзакциям, безоговорочный лидер среди крупных продавцов спортивных товаров — Спортмастер. Он занимает около 79% рынка среди больших сетевых брендов. Доля Триал‑Спорт — примерно 6%, Кант и Desport — по 3% каждая, Траектория, Forward и Спорт‑Марафон — по 2% каждая.
Общая предпринимательская активность на рынке спорттоваров почти не растет. Число ИП в этой категории за полтора года осталось практически на том же уровне, а количество ООО заметно сократилось. Это может говорить о консолидации рынка и уходе части средних игроков.
Совсем другая картина в фитнесе. За тот же период число ИП, работающих в этой сфере, увеличилось почти на четверть, а количество компаний формата ООО слегка подросло. Особенно заметен рост в сегменте частных залов и студий: регистрация новых ИП стабильно держится на высоком уровне. Это указывает на активный заход мелкого и среднего бизнеса в фитнес и общую оживленность ниши.
Президент Ассоциации операторов фитнес‑индустрии Ольга Киселева отмечает, что рынок находится в фазе активной трансформации.
«Сейчас мы точно видим ключевой тренд на изменение бизнес‑модели фитнес‑индустрии: от исторического подхода авансовых платежей за клубное членство отрасль постепенно и достаточно быстро переходит к модели по подписке. Все больший сегмент рынка работает в рамках этой модели. У нее уже есть трансценторы, которые изначально работают только по подписочной схеме, очень быстро открываются, масштабируются и увеличивают долю рынка, занятую рекуррентной моделью».

Ольга Киселева
Президент Ассоциации операторов фитнес‑индустрии
По словам эксперта, в первом полугодии 2025 года 65% вновь открывшихся фитнес‑клубов работали по рекуррентной модели, а на долю рекуррентных платежей приходится уже 12% реализуемых карт в денежном выражении (в Москве — 22%).
Эксперт подчеркнула, что высокие темпы прироста сохраняются.
«Мы в среднем прирастаем от года к году на 23—25%, в предыдущие годы это было 18—20%. Темпы очень высокие в фитнес‑индустрии, но тренд на ЗОЖ выходит за ее пределы. Это не только индор‑фитнесы, это аутдор‑тренировки, беговые клубы. Рост беговых сообществ выше, чем в самой фитнес‑индустрии, а занятия на открытых площадках — йога, растяжка, тренировки — вообще никем не считаются, хотя по косвенным показателям их аудитория растет очень быстро».
Ольга Киселева
Президент Ассоциации операторов фитнес‑индустрии
Президент ассоциации также отметила, что в последние годы активно развивается рынок студий.
«Точно совершенно растет рынок маленьких объектов на небольших площадях с одной‑двумя услугами — танец‑растяжка, джампинг, йога. Их открывать проще, потому что найти помещение на 170—300 кв. м легче, чем под большой клуб на 1,5—2 тысячи кв. м.
Порог инвестиций тоже несопоставим: для студии достаточно 10—15 млн рублей, иногда меньше, тогда как большой клуб требует от 200 до 300 млн рублей. К этому добавляется фактор тренеров, которые в больших клубах достигают потолка и начинают создавать свои проекты, открывая студии».
Ольга Киселева
Президент Ассоциации операторов фитнес‑индустрии
По словам Киселевой, у этой тенденции есть и обратная сторона: уровень бизнес‑навыков у тренеров, которые выходят в самостоятельные проекты, как правило, ниже, чем у предпринимателей из бизнеса. Поэтому процент доживаемости студий до конца года относительно невысокий.







Если ваш бизнес связан со спортом, какие тренды в своей нише видите вы?