

Штрафы и пени для селлеров: что нужно знать, чтобы избежать санкций

Начинающим продавцам на маркетплейсах налоговая часто начисляет штрафы. Основная причина — селлер вовремя не заплатил налоги, страховые взносы или неправильно посчитал налог с доходов. В итоге часть заработков приходится отдавать на уплату штрафов и пеней.
Рассказываем, какие штрафы может получить селлер на разных налоговых режимах и как их уплатить.
📝 Внутри статьи бонус — готовые чек‑листы, калькулятор и ссылки на полезные статьи, которые помогут избежать штрафов от налоговой.
- Какую систему налогообложения выбрать для маркетплейсов.
- Как селлерам подготовиться к налоговой реформе 2026 года.
- Как селлерам работать на АУСН.
- Как платить налоги с продаж на маркетплейсе.
- Как платить и учитывать НДС на маркетплейсах.
- Как селлеру избежать уплаты НДС в 2026 году, если доход превышает 20 млн рублей?
- Какую налоговую отчетность нужно сдавать селлерам.
- Можно ли самозанятому торговать на маркетплейсе?
- Могут ли самозанятые продавать переделанные вещи на маркетплейсе?
- Товар самозанятого попал под маркировку. Как дальше работать на маркетплейсе?
Основные штрафы и пени по налогам, о которых должен знать селлер
Селлер на маркетплейсе должен платить налоги и взносы вовремя и полностью. Если этого не делать, можно получить пени, а иногда и штраф. Эти понятия отличаются порядком начисления:
- пени начисляют в процентах за каждый день просрочки;
- штраф обычно устанавливают в твердой сумме или в процентах от определенной величины и взимают за налоговое правонарушение.
Пени. Это финансовое наказание, которое применяют к тем, кто вовремя не исполняет обязательства, например не платит налоги. Пени считают со дня, следующего за сроком уплаты налога или взноса, по день погашения недоимки включительно.
Пени также начисляют, если бизнес вовремя не представил уведомление об исчисленной сумме платежа или налоговую декларацию. Если на едином налоговом счете, ЕНС, не было суммы, достаточной для уплаты налога, пени считают с последнего дня срока уплаты по день представления уведомления или декларации включительно.
Пени зависят от ставки рефинансирования, по‑другому она называется ключевой ставкой ЦБ. Размер ставки нестабильный, действующее значение есть на сайте регулятора.
Размер процентной ставки пеней за каждый день просрочки разный для ИП и компаний. Для предпринимателей ставка всегда одинаковая — 1/300 действующей ставки рефинансирования ЦБ.
Для компаний ставки меняются. В период с 1 января по 31 декабря 2026 года они равны:
- при просрочке до 30 дней — 1/300 ставки рефинансирования ЦБ;
- начиная с 31‑го дня просрочки по 90‑й день — 1/150 ставки;
- начиная с 91‑го дня просрочки — 1/300 ставки.
Штраф. Это наказание в виде денежного взыскания. Начисляется однократно за каждое нарушение и применяется после того, как бизнес его совершил. Например, штраф занеуплату или неполную уплату налога — 20 или 40% от неуплаченной суммы, а занеправильное ведение налогового учета — 10 000 или 30 000 ₽.
Чаще всего продавцы на маркетплейсах работают как ИП на УСН — упрощенной системе налогообложения. Также можно выбрать АУСН — автоматизированную упрощенку. Поэтому рассмотрим штрафы и пени на этих налоговых режимах.
Штрафы привязаны к расчету налоговой базы, нарушению сроков уплаты или подачи отчетности, неуплате или некорректной уплате налогов и взносов. Продавец может получить штраф или пени, если вовремя не сделает следующее:
- не внесет авансовый платеж по УСН;
- не уплатит налог по УСН за год или уплатит его не полностью;
- не подаст декларацию по УСН;
- не уплатит налог по АУСН за месяц;
- не уплатит страховые взносы.
Ниже разберем каждый случай подробно.


- С 15 октября московских курьеров обяжут сдавать тест на знание ПДД
- POIZON раскрыл комиссии для российских продавцов: они ниже, чем у WB и Ozon
- В России резко подорожали товары для сна, но спрос на них растет
- С марта 2027 года табачные магазины будут лишать лицензий за продажу сигарет детям
- Минцифры готовит единые правила включения сайтов в белый список
- ПВЗ хотят облагать налогом на имущество по кадастровой стоимости
Вовремя не внес авансовый платеж по УСН
Бизнес на УСН перечисляет авансовые платежи по налогу три раза в год:
- За первый квартал.
- За полугодие.
- За 9 месяцев.
Срок — до 28 апреля, июля и октября. Если последний день срока выпадает на выходной, заплатить нужно не позднее ближайшего за ним рабочего дня.
Собрали сроки уплаты налога по УСН в таблицу.
☝️ Если вовремя не внести авансовый платеж по УСН, налоговая начислит пени за каждый календарный день просрочки.
Формула расчета пеней для ИП:
Первый день просрочки — день, следующий за последним днем срока внесения платежа. Последний день просрочки — дата погашения задолженности включительно.
Например, 28 апреля — последний день внесения авансового платежа по налогу при УСН за первый квартал. ИП не уплатил налог вовремя, с 29 апреля начали начисляться пени. Он перечислил авансовый платеж 1 мая. Значит, для расчета пеней нужно брать три дня: 29, 30 апреля и 1 мая.
Пени удобно считать в калькуляторе — например, такой есть у Т‑Бизнес секретов. Нужно выбрать статус должника — компания или ИП, ввести сумму задолженности в рублях, установленную дату уплаты и дату, когда уплатили. Калькулятор сам посчитает количество дней просрочки и подставит ставку ЦБ на нужную дату.
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
| пн | вт | ср | чт | пт | сб | вс |
|---|---|---|---|---|---|---|
- Сумма пеней720,00 ₽Скопированосемьсот двадцать рублей 00 копеекСкопировано
ИП Андрей Иванов работает на УСН «Доходы», налоговая ставка — 6%. За первый квартал 2026 года он заработал 1 000 000 ₽. До 28 апреля он должен перечислить авансовый платеж за первый квартал: 1 000 000 ₽ × 6% = 60 000 ₽.
Предприниматель потратил все деньги на закупку новой партии товара и заплатил налог с опозданием — только 8 мая. Допустим, ставка рефинансирования на эту дату — 16%. Налоговая начислит пени с 29 апреля по 8 мая включительно, то есть за 10 дней:
60 000 ₽ × 1/300 × 16% × 10 = 320 ₽.
Штраф за неуплату авансов по УСН не применяют. Дело в том, что налоговый период на упрощенке — календарный год, по итогу которого надо полностью рассчитаться с бюджетом. Пока бизнес не сдаст декларацию за год, налоговая не будет знать размер налоговой базы по УСН.
По авансовым платежам по УСН нужно подать уведомление в налоговую до 25‑го числа месяца их уплаты. Например, ИП должен уплатить авансовый платеж по УСН за первый квартал до 28 апреля. Значит, до 25 апреля он подает уведомление в налоговую, что с единого налогового счета, ЕНС, нужно списать аванс по УСН.
ИП может уплатить авансовый платеж по УСН, а уведомление по нему подать позже срока, и сальдо ЕНС в периоде просрочки окажется меньше суммы в уведомлении. Например, деньги списали в счет других обязательств. В этом случае налоговая начислит пени за каждый календарный день просрочки.
Уведомление по форме КНД 1110355 заполняют и подают до 25‑го числа месяца, в котором наступает срок внесения платежа, в налоговую. Затем она списывает деньги с ЕНС в уплату конкретного налога, сбора или страхового взноса.
Вовремя не уплатил налог по УСН за год
Кроме авансовых платежей ИП на УСН платят налог за год — не позднее 28 апреля следующего года. Например, налог за 2025 год нужно перечислить до 28 апреля 2026 года.
На УСН «Доходы» итоговый налог к доплате считают так: из рассчитанной в декларации по УСН суммы налога вычитают уплаченные авансы и страховые взносы за себя, подлежащие уплате в текущем году. Если есть наемные работники, налог можно уменьшить и на уплаченные взносы за них, но не более чем на 50% от рассчитанной суммы.
На УСН «Доходы минус расходы» из годовой суммы доходов вычитают затраты за год, включая взносы за себя и работников, умножают результат на налоговую ставку и уменьшают его на квартальные авансовые платежи.
Если ИП посчитал налог правильно, сдал декларацию, но опоздал с уплатой, налоговая начислит пени за каждый день просрочки. Как их рассчитать — рассказали в разделе выше.
Рассмотрим на примере ИП Андрея Иванова. В течение 2025 года он получал доход от продажи товаров на маркетплейсе и платил авансовые платежи по налогу на УСН за первый квартал, полугодие и девять месяцев. В итоге за весь 2025 год ему осталось уплатить 100 000 ₽. Срок — 28 апреля 2026 года.
Андрей Иванов работает без бухгалтера, поэтому забыл заплатить налог в срок и сделал это только 27 мая. Налоговая начислила предпринимателю пени за 30 дней просрочки:
100 000 ₽ × 1/300 × 21% × 30 = 2 100 ₽.
Всего ИП заплатил 102 100 ₽ вместо 100 000 ₽.
☝️ Если налоговая прислала требование об уплате задолженности, а бизнес не отреагировал, могут списать налог с расчетного счета или взыскать долг за счет имущества налогоплательщика.
В кратком гайде детально разъяснили, что меняется на упрощенке в 2026 году. Также дали пример расчета, как выбрать ставку НДС. Чек‑лист можно скачать по кнопке в формате PDF.

Уплатил налог по УСН за год не полностью
Если налоговая установит, что ИП по ошибке или намеренно уплатил не весь налог по УСН за год, выпишут штраф — 20 или 40% от неуплаченной суммы. Если на едином налоговом счете было положительное сальдо с момента уплаты до момента выявления ошибки в сумме и оно полностью покрывает неуплату, штрафа не будет. Также за каждый день просрочки начислят пени.
Если неполная уплата налога была умышленной, налоговая выпишет штраф 40% от суммы — даже если на ЕНС все время было много денег.
Такая ситуация может произойти по незнанию: часто начинающие селлеры считают доходом сумму, которая пришла от площадки.
За продажу товаров маркетплейсы берут с продавцов агентское вознаграждение, или, как еще его называют, комиссию. С суммы продаж маркетплейс сразу удерживает свою комиссию и прочие выплаты, а остаток переводит продавцу. А если тот применяет УСН «Доходы», должен заплатить налог со всей суммы продаж, которую заплатил покупатель, за минусом возвратов.
Датой получения дохода для продавцов безопаснее считать дату, когда деньги пришли на счет маркетплейса.
ИП Андрей Иванов продал на Wildberries товаров на 1 000 000 ₽, эти деньги поступили от покупателей маркетплейсу. Тот перечислил продавцу за минусом комиссии и других расходов 700 000 ₽. Андрею Иванову нужно рассчитывать налог именно с 1 000 000 ₽. Иначе налоговая посчитает это занижением налогооблагаемой базы.
Порядок расчета налога зависит от вида УСН — «Доходы» или «Доходы минус расходы».
Продавцы на УСН «Доходы минус расходы» при определении налоговой базы могут уменьшить выручку на сумму комиссии. Например, селлер продал через маркетплейс товары на 100 000 ₽. Площадка удержала комиссию 10 000 ₽, и продавцу перечислили 90 000 ₽. Тогда при определении налоговой базы селлер отражает в доходах 100 000 ₽, а в расходах — 10 000 ₽. Таким образом, селлеру нужно уплатить налог с 90 000 ₽.
Если же у продавца УСН «Доходы», налог нужно заплатить со 100 000 ₽ выручки без вычета комиссии маркетплейса.
То есть при расчете налоговой базы продавцы маркетплейсов на УСН «Доходы минус расходы» могут отражать комиссию площадки в расходах и платить налог с прибыли. У селлеров на УСН «Доходы» такого права нет — уплатить налог нужно будет с полной суммы выручки.
Можно подключить онлайн‑бухгалтерию для продавцов маркетплейсов от Т-Банка. Сервис будет учитывать комиссии Wildberries, Ozon и Яндекс Маркета при расчете налога.
На Wildberries есть скидка постоянного покупателя, СПП, которую маркетплейс дает клиентам на основе истории заказов. Размер скидки зависит, например, от суммы выкупов. Покупатель получает скидку за счет Wildberries, а не продавца. Затем маркетплейс компенсирует ее селлеру за счет уменьшения своей комиссии. Если селлер продал товар с такой скидкой, он считает налог с суммы выручки из отчета площадки о продажах, графа «Реализовано всего, руб.». Подробно рассказали об этом в другой статье.
Собрали в один большой гайд всю информацию для селлеров по уплате налогов. Можно скачать в формате pdf.
Вовремя не подал декларацию по УСН
Все компании и ИП на УСН сдают налоговую декларацию раз в год. Сроки такие:
- для компаний — до 25 марта следующего года. Например, декларацию за 2025 год надо сдать до 25 марта 2026 года;
- для ИП — до 25 апреля следующего года.
Если опоздать со сдачей, бизнесу грозит штраф — 5% от неуплаченной в срок суммы налога по декларации за каждый полный или неполный месяц просрочки. Но не более 30% и не менее 1 000 ₽. То есть минимальный штраф — 1 000 ₽. Его придется заплатить, например, если не сдать нулевую декларацию или не сдать обычную декларацию, но налог по ней уплатить в срок.
Если вовсе не представить декларацию, через 20 рабочих дней после крайнего срока налоговая может заблокировать счета компании или ИП. Например, ИП должен направить декларацию до 25 апреля 2026 года. Если декларации не будет, начиная с 28 мая налоговая может в любой момент заблокировать его расчетный счет.
Вернемся к примеру ИП Андрея Иванова. Он должен был подать декларацию по УСН за 2025 год до 25 апреля 2026 года, но забыл это сделать. При этом у него есть неуплаченный налог за год — 100 000 ₽. Штраф за непредставление декларации:
— за первый месяц просрочки 5% × 100 000 = 5 000 ₽;
— если просрочка продолжается, за второй месяц штраф также 5 000 ₽, и так далее, пока штраф не достигнет 30 000 ₽ — максимальных 30% от неуплаченного налога.
Если предприниматель забудет подать декларацию вовремя, но при этом заплатит налог по УСН за год в срок, штраф будет 1 000 ₽. У Т‑Бизнес секретов есть удобный календарь, который поможет следить за сроками уплат и избежать просрочек и пеней по налогам.
Скачайте и распечатайте календарь с основными датами уплаты налогов и взносов.
Вовремя не уплатил налог по АУСН за месяц
Платить налог на АУСН нужно раз в месяц — сумма будет видна в личном кабинете налогоплательщика. Срок — до 25‑го числа месяца, следующего за отчетным. Так, налог за февраль нужно уплатить до 25 марта.
Если вовремя не уплатить налог по АУСН или уплатить его не полностью, по ошибке или намеренно, выпишут штраф — 20 или 40% от неуплаченной суммы.
Также за каждый день просрочки начислят пени. Как их считать — подробно рассмотрели в разделах выше.
Вовремя не уплатил страховые взносы
Есть два вида страховых взносов, которые должен платить ИП:
- взносы ИП за себя — фиксированные и дополнительные с превышения годового дохода бизнеса над 300 000 ₽;
- за сотрудников или других людей, которым бизнес выплачивает вознаграждения за труд.
Фиксированные взносы за год нужно платить до 28 декабря текущего года. То есть взносы за 2026 год надо перечислить до 28 декабря 2026 года. Все предприниматели, кроме ИП на НПД, платят фиксированные взносы, даже если не получали дохода.
Крайний срок перечисления дополнительных взносов — 1 июля следующего года. Например, взносы за 2025 год нужно уплатить не позднее 1 июля 2026 года.
☝️ Если не уплатить взносы в срок, налоговая начислит пени за каждый день просрочки. Если и дальше не платить по требованию налоговой, могут заблокировать банковские счета.
ИП Андрей Иванов работает без сотрудников. За 2025 год он должен был уплатить 53 658 ₽ фиксированных взносов за себя. В 2025 году срок уплаты взносов был 28 декабря. Эта дата выпала на выходной, поэтому крайний срок перенесли на 29 декабря 2025 года.
Из‑за праздников предприниматель забыл про взносы и просрочил их уплату на неделю — перечислил деньги только 5 января 2026 года. Налоговая начислила пени за семь дней — с 30 декабря по 5 января:
53 658 ₽ × 1/300 × 16% × 7 = 200,32 ₽.
Штрафа за неуплату страховых взносов за себя нет.
Если у ИП есть работники, он платит за них в налоговую взносы по единому тарифу на пенсионное, медицинское и социальное страхование. Их перечисляют одной платежкой ежемесячно до 28‑го числа месяца, следующего за отчетным. Если 28‑е число выпадает на выходной, крайний срок — следующий рабочий день.
Например, в первом квартале 2026 года страховые взносы перечисляют не позднее:
- 28 января — за декабрь 2025 года;
- 2 марта, так как 28 февраля выпадает на субботу — за январь;
- 30 марта, так как 28 число выпадает на субботу — за февраль.
Как и в случае с налогом, штраф за неуплату взносов за сотрудников в 20 или 40% суммы будет, только если ИП занизил их по ошибке или намеренно. Если же он посчитал взносы правильно и сдал расчет в срок, наказание за неуплату — только пени.
Если на ЕНС было положительное сальдо с момента уплаты до момента выявления ошибки в сумме и оно полностью покрывает неуплату, ни пеней, ни штрафа не будет. Но только при условии, что занижение не было умышленным.
Также ИП платят в социальный фонд за работников взносы на травматизм, срок — до 15‑го числа следующего месяца. В случае неуплаты в срок также начисляются пени, штрафа нет. Но могут принудительно взыскать недоимку с расчетного счета ИП.
Посмотрим на другом примере. ИП Оксана Кузнецова торгует на маркетплейсе, у нее один работник в штате — менеджер маркетплейсов. По ошибке Оксана занизила взносы по работнику на 15 000 ₽.
Налоговая обнаружила это спустя 70 дней при камеральной проверке расчета по страховым взносам за первый квартал и начислила штраф — 20% от неуплаченной суммы: 15 000 ₽ × 20% = 3 000 ₽. Оксана перечислила недостающие взносы только по требованию налоговой — через 75 дней после срока уплаты. Дополнительно к штрафу ей начислили пени за 75 дней просрочки:
15 000 ₽ × 1/300 × 16% × 75 = 600 ₽.
Всего ИП заплатила 3 600 ₽ пеней и штрафа за то, что по ошибке занизила взносы по работнику.
‼️ При трудоустройстве даже одного работника ИП обязан удерживать и перечислять за него НДФЛ, платить страховые взносы и сдавать в налоговую и социальный фонд несколько видов отчетности. В этом тяжело разобраться самому, поэтому советуем нанять бухгалтера. Без его помощи можно пропустить сроки уплаты или неправильно посчитать НДФЛ и страховые взносы, что повлечет пени и штрафы от налоговой.
Как селлеру уплатить штрафы и пени, если произошло нарушение
Узнать, есть ли у вас штрафы и пени по налогам, можно лично в налоговой, в личном кабинете на сайте налоговой службы, на сайтах госуслуг и службы судебных приставов. Подробно рассказали о каждом способе в отдельной статье.
Если штрафы или пени есть, удобнее всего их платить онлайн на сайте налоговой службы. Это можно сделать двумя способами:
- Через личный кабинет налогоплательщика.
- Через сервис «Уплата налогов и пошлин».
Через личный кабинет налогоплательщика. Налоги и взносы можно оплатить картой онлайн без комиссии.
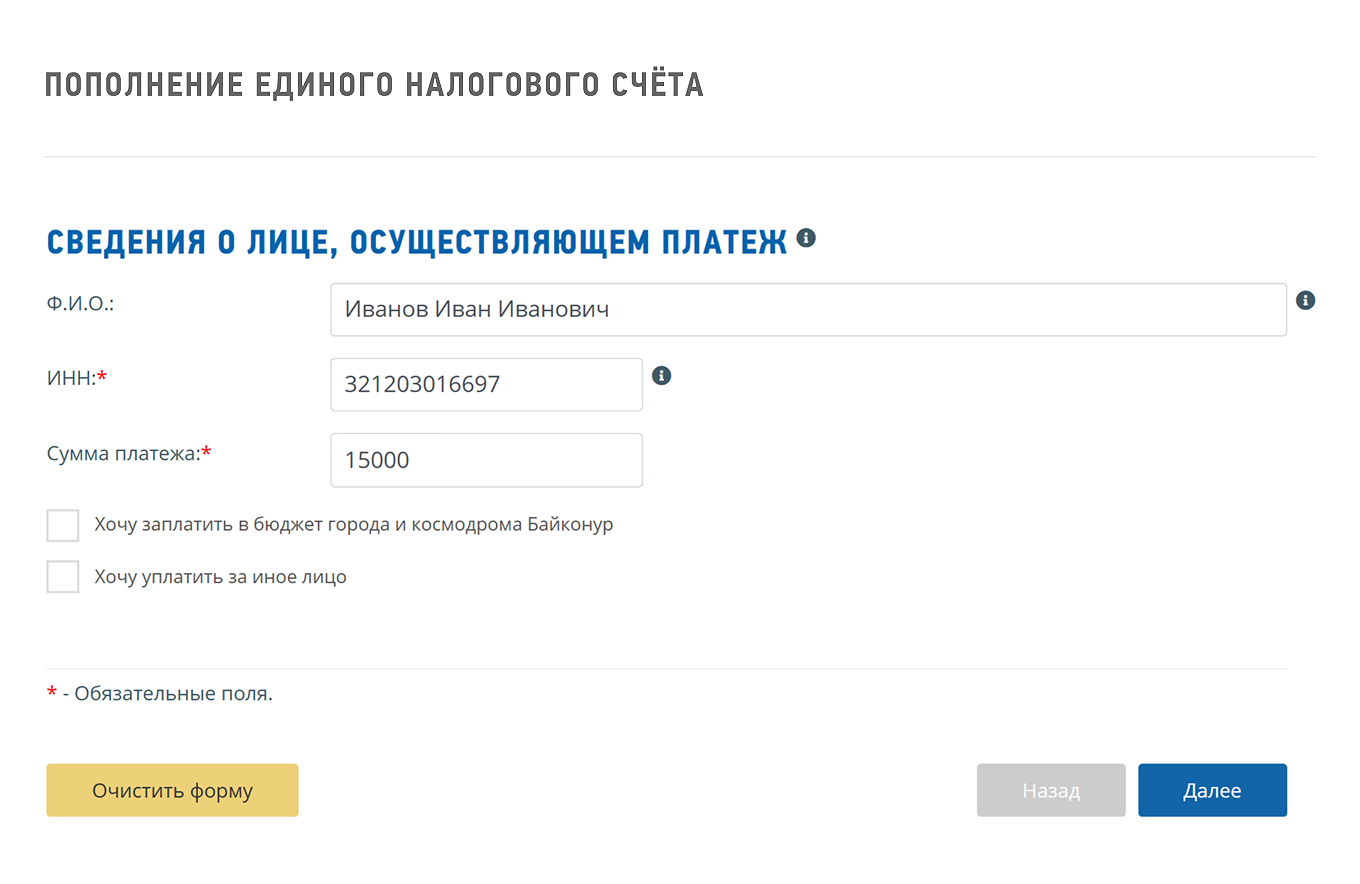
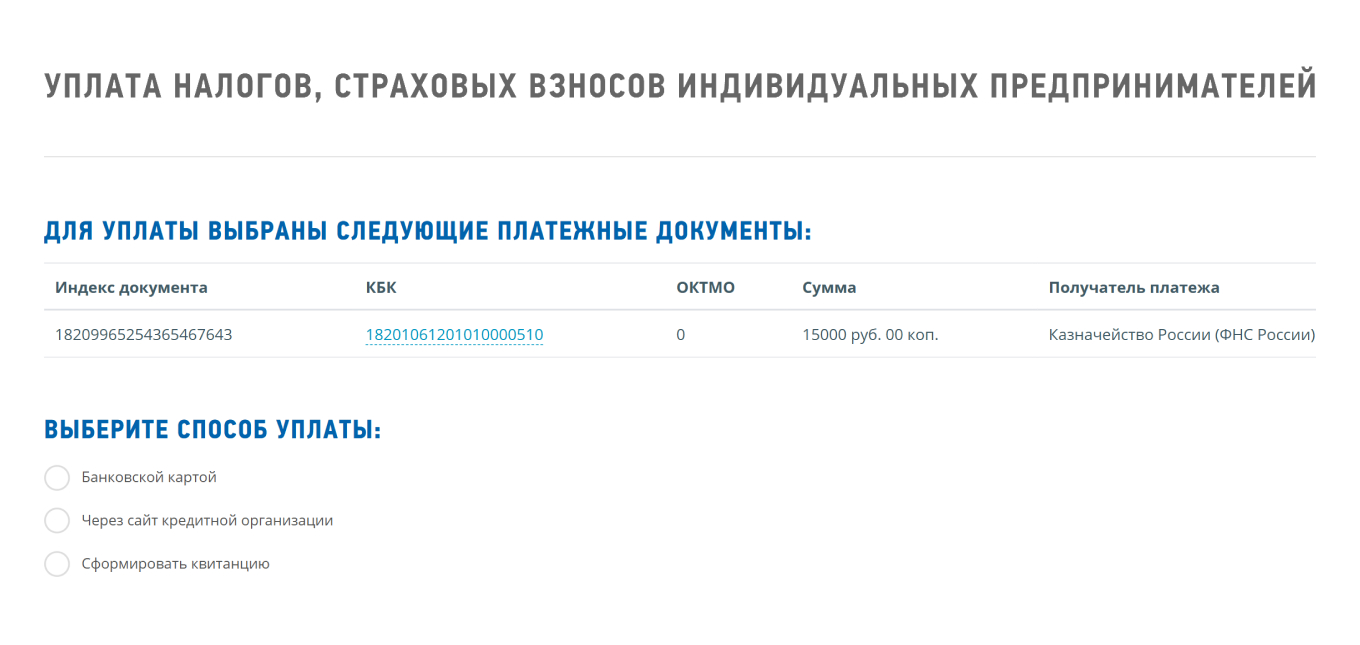
Через сервис «Уплата налогов и пошлин». Во вкладке «Пополнить ЕНС» нужно только заполнить реквизиты и сразу оплатить задолженность банковской картой или с помощью реквизитов через онлайн‑банки.
Если у вас подключена онлайн‑бухгалтерия от Т-Банка, при уплате налогов и взносов платежные поручения формируются автоматически.
Чек‑лист: как селлеру избежать штрафов по налогам
Вот что нужно помнить продавцу, чтобы избежать пеней и штрафов от налоговой:
✅ Следить за сроками уплаты авансовых платежей по налогу на УСН. Их перечисляют три раза в год: за первый квартал, полугодие и 9 месяцев. Срок — не позднее 28 апреля, июля и октября.
✅ Следить за сроком уплаты налога по УСН за год — не позднее 28 апреля следующего года.
✅ Правильно считать налоговую базу. При расчете налога продавец на УСН «Доходы» включает в доход всю выручку от продажи товара на маркетплейсе без вычета комиссии площадки и платы за ее услуги. Считать доходом сумму, которая пришла на расчетный счет селлера от маркетплейса, — ошибка.
Только ИП на УСН «Доходы минус расходы» вправе принять к расходам комиссии и дополнительные услуги площадки.
✅ Следить за сроком подачи налоговой декларации по УСН за год. ИП сдают ее до 25 апреля следующего года.
✅ Следить за сроком уплаты налога на АУСН. Его платят раз в месяц — до 25‑го числа месяца, следующего за отчетным.
✅ Следить за сроком уплаты страховых взносов ИП за себя: фиксированных — до 28 декабря текущего года, дополнительных — до 1 июля следующего года.
✅ Следить за сроком уплаты страховых взносов ИП с зарплаты работников — ежемесячно до 28‑го числа месяца, следующего за отчетным.





Какие штрафы по налогам получали вы? Почему это происходило?