

Как заполнить оборотно‑сальдовую ведомость
По оборотно‑сальдовой ведомости можно проверить, корректно ли указаны остатки по счетам, проанализировать работу компании в целом, выявить ошибки в бухгалтерском учете. Рассказываем, как ее составить, и делимся внутри предзаполненным шаблоном.
Что такое оборотно‑сальдовая ведомость
Оборотно‑сальдовая ведомость, или ОСВ, — это регистр бухгалтерского учета. Выглядит как таблица с данными об остатках и оборотах по счетам за определенный период.
«Оборотно‑сальдовая ведомость — это как финансовая фотография вашего бизнеса. Она показывает, с чем вы вошли в месяц, то есть остатки, что произошло за это время — обороты, и что осталось в кошельках и на складах в итоге».
Татьяна Белова
Собственник бухгалтерского агентства, руководитель, автор тг‑канала «Белова|Бизнес Опора»
Оборотно‑сальдовую ведомость формируют только компании. ИП не ведут бухучет, поэтому могут не составлять ОСВ.
«Если ИП использует программы, например 1С, для налогового учета, ОСВ формируется автоматически. И тогда ее можно использовать для самопроверки».
Татьяна Белова
Собственник бухгалтерского агентства, руководитель, автор тг‑канала «Белова|Бизнес Опора»

- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Кому и зачем использовать ОСВ
Бухгалтер использует оборотно‑сальдовую ведомость для проверки ошибок в операциях и остатках по счетам бухгалтерского учета. Например, ошибкой будет, если на активных счетах есть кредитовый остаток или, наоборот, на пассивных — дебетовый.
Остатки по счетам оборотно‑сальдовой ведомости используют при формировании показателей бухгалтерской отчетности.


Виды оборотно‑сальдовой ведомости
Показали в таблице, какими бывают оборотно‑сальдовые ведомости.

Из чего состоит документ
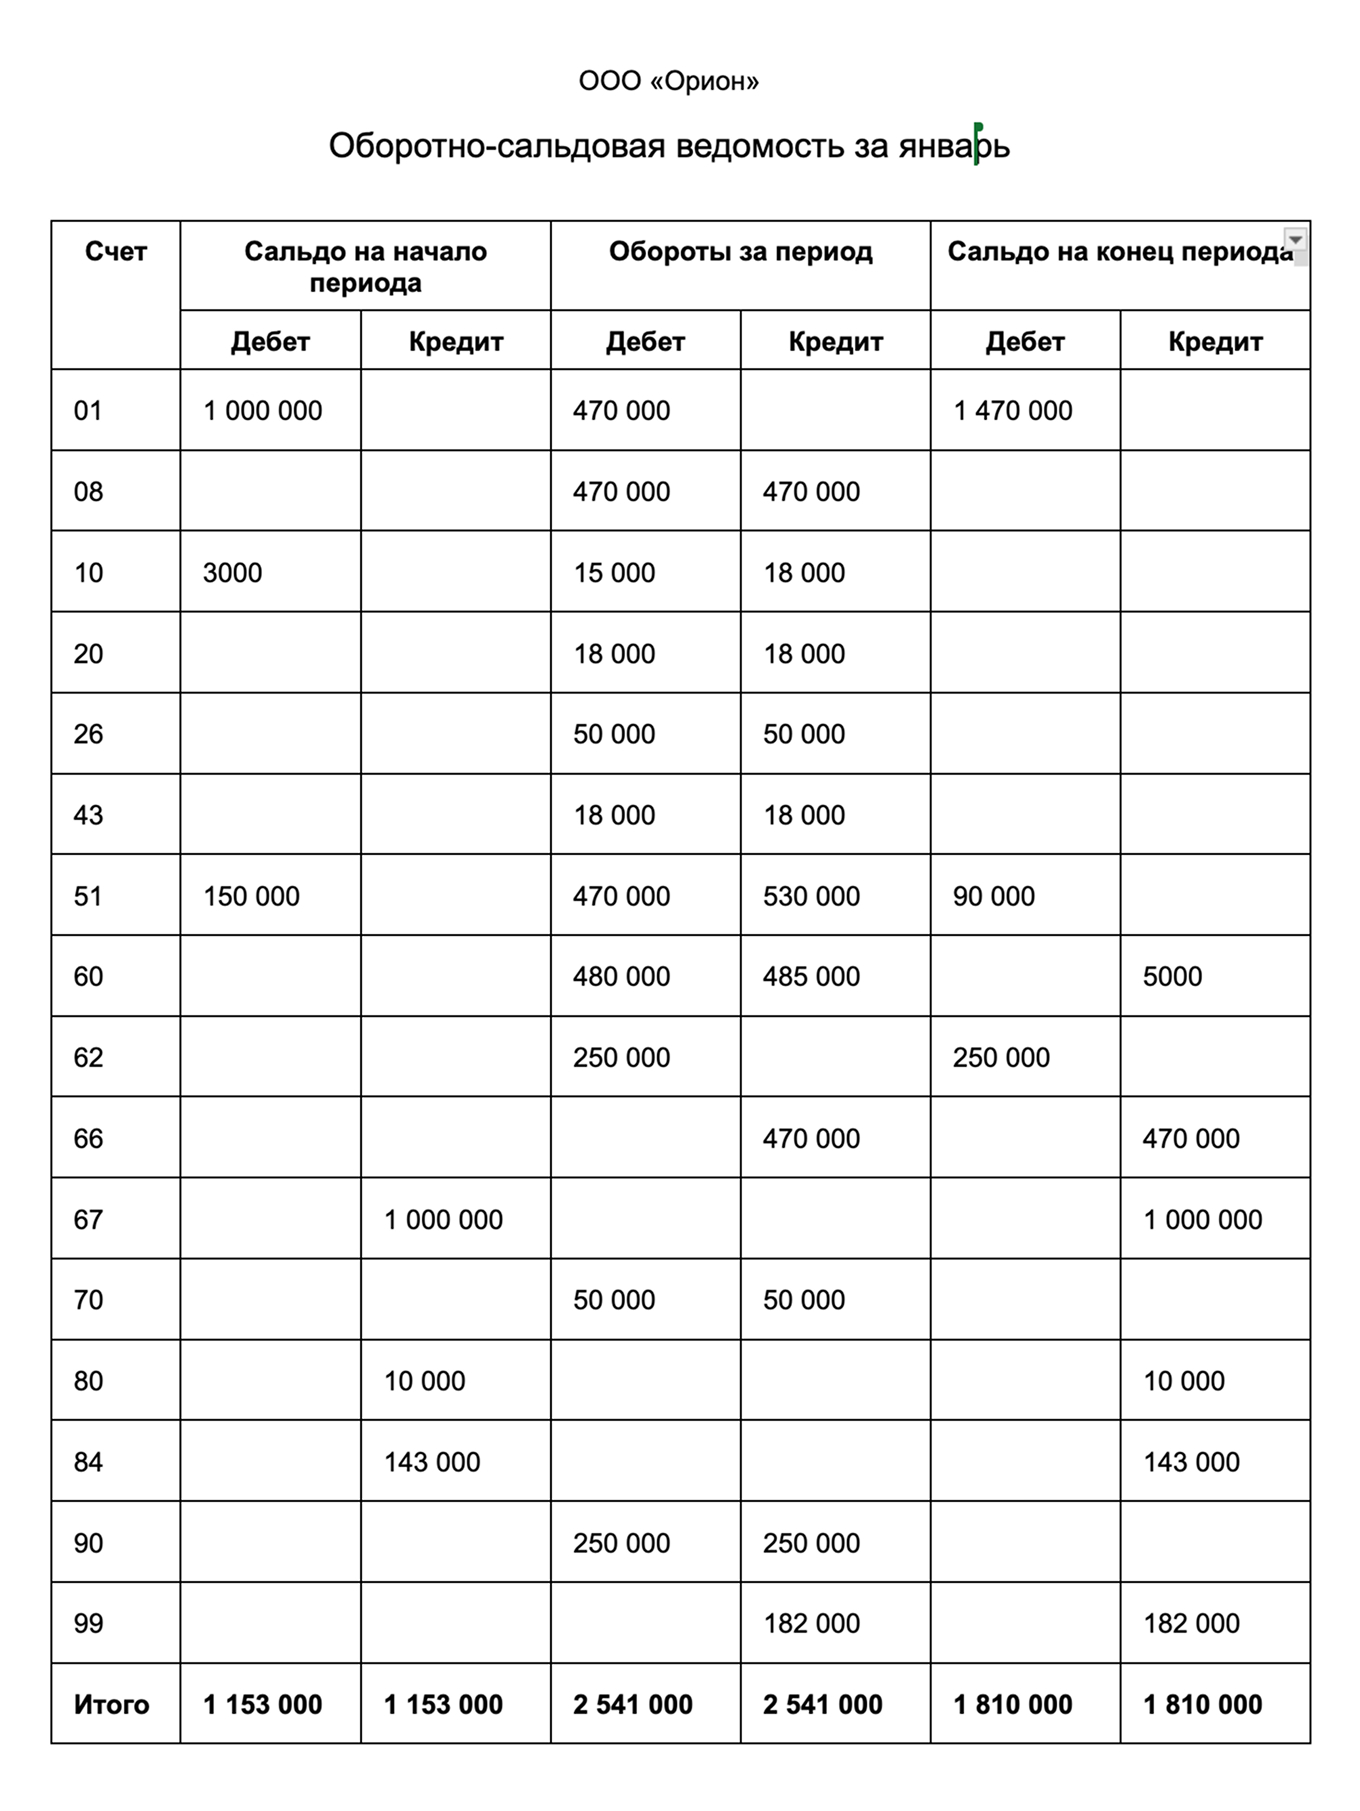
Форма оборотно‑сальдовой ведомости законодательством не утверждена, поэтому используют либо самостоятельно разработанную, либо из учетной программы.
Подготовили предзаполненный шаблон, вы можете внести свои данные и скачать документ
ОСВ состоит:
- из шапки — название документа, компания, период;
- таблиц со строками для счетов бухгалтерского учета, а по горизонтали — колонок «Сальдо на начало периода», «Обороты за период» по дебету и кредиту и «Сальдо на конец периода» с итоговыми суммами в конце.
Как составить оборотно‑сальдовую ведомость
В ОСВ вносят остатки по счетам на начало периода и обороты за период. Первый показатель равен остаткам на конец предыдущего периода. Например, если оборотку формировать за январь, сальдо на 1 января будет равно сальдо на 31 декабря предыдущего года.
Обороты по счетам формируют по бухгалтерским проводкам, сделанным в течение периода. С каждой новой проводкой сумма оборотов изменяется.
Ведомость можно составить на бумаге или в виде электронного документа, заверив его электронной подписью. Подписывает оборотно‑сальдовую ведомость тот сотрудник, который ее составил.
Покажем на примере, как составить ОСВ по счету 60. На нем учитывают расчеты с поставщиками. Счет активно‑пассивный, поэтому остатки по нему могут быть как кредитовые, так и дебетовые.
На 1 января кредитовый остаток по субсчету 60.1 — 120 000 ₽. Это стоимость неоплаченной поставки товаров. Также у компании есть дебетовый остаток на субсчете 60.2 — 50 000 ₽. Это сумма перечисленного аванса, в счет которого не было поставок.
В январе компания перечислила поставщику 80 000 ₽. Он отгрузил товар на сумму 110 000 ₽. Оставшаяся часть поставки в январе еще не оплачена.
В январе бухгалтер сделал проводки:
- Дебет 60.1 Кредит 51 — 80 000 ₽ — перечислили часть задолженности поставщику.
- Дебет 41 Кредит 60.1 — 110 000 ₽ — отразили стоимость поставки товаров.
- Дебет 60.1 Кредит 60.2 — 50 000 ₽ — зачли ранее уплаченный аванс в счет оплаты поставки.
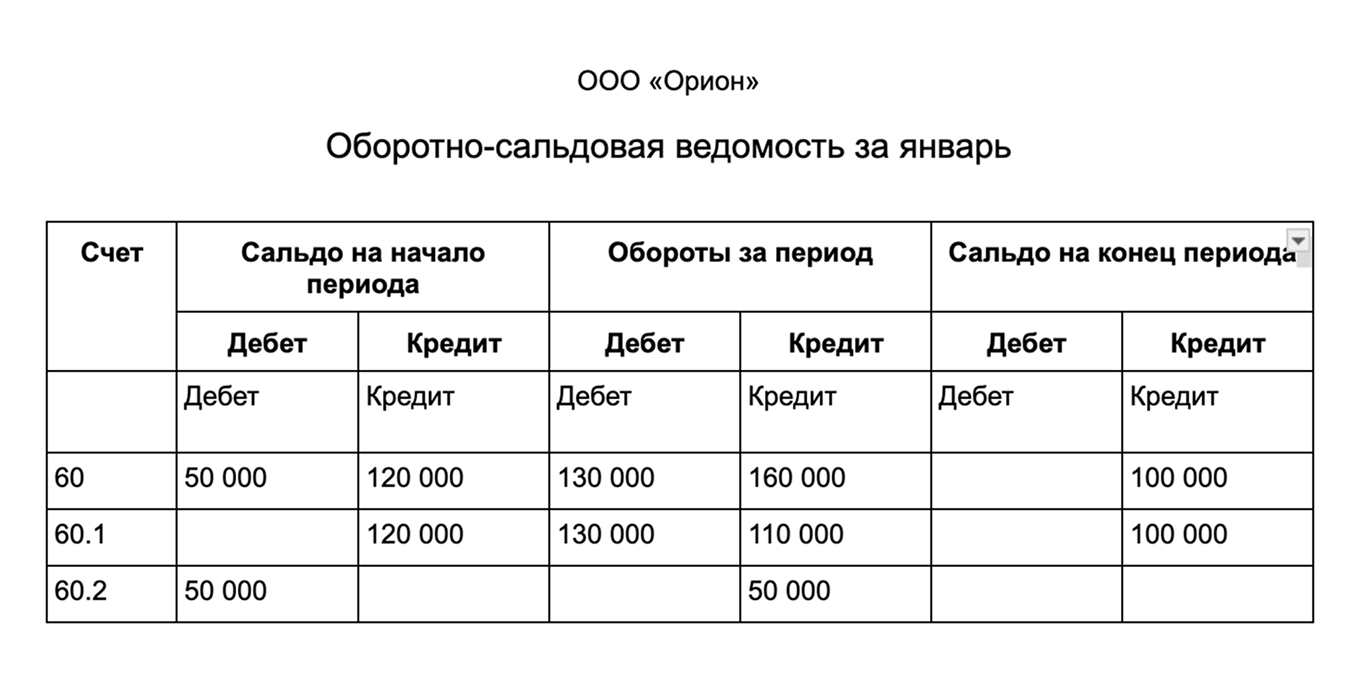
В 1С ведомость формируется автоматически. Для этого зайдите в раздел «Отчеты» — «Стандартные отчеты». Там выберите «Оборотно‑сальдовая ведомость по счету», затем нужный счет и укажите период. Когда все готово, нажмите кнопку «Сформировать».
Как правильно читать ОСВ
Шаги, которые помогут с расшифровкой ОСВ.
Шаг 1. Проанализируйте остатки по ключевым счетам:
- счет 01 «Основные средства». Здесь учитываются автомобили, здания, оборудование и другое имущество. Остаток на нем не может быть отрицательным. По дебету счета показывают увеличение стоимости имущества, например появление новой техники или оборудования. По кредиту — амортизацию имущества и его выбытие;
- счет 19 «Налог на добавленную стоимость по приобретенным ценностям» — помогает отслеживать уплаченный НДС. Обычно его ячейки пустуют, если компания освобождена от уплаты налога. Кредитовый остаток на счете, скорее всего, означает, что компания по какой‑то причине не заявляет вычет входного НДС, например, потому, что собирает документы для этого;
- счет 60 «Расчеты с поставщиками и подрядчиками» — по дебету — задолженность поставщика перед компанией, по кредиту — долг компании перед поставщиком;
- счет 62 «Расчеты с покупателями и заказчиками» — по дебету — задолженность покупателя перед компанией, по кредиту — долг компании перед покупателем;
- счета 68 и 69 «Расчеты по налогам и сборам» и «Расчеты по социальному страхованию и обеспечению» — показывают состояние расчетов по обязательным платежам государству. Дебетовое сальдо указывает на переплату, кредитовое — на долги;
- счета 41 «Товары» и 10 «Материалы». Конечное сальдо позволяет проанализировать размер запаса товаров и материалов, оставшихся на складах на конец отчетного периода;
- счета 50 «Касса» и 51 «Расчетные счета». Счета показывают, сколько наличных и безналичных денег в компании в данный момент. Остатки по этим счетам должны быть положительными;
- на счетах 90, 91 и 99 сальдо должно быть нулевым на начало и конец отчетного года. О том, как закрыть эти счета, читайте в статье «Как бухгалтеру подготовиться к закрытию года».
Шаг 2. Проверьте, нет ли у вас ошибок, по контрольным точкам. При правильном составлении ведомости должны совпадать:
- Общая сумма дебетовых остатков с общей суммой кредитовых остатков.
- Общая сумма операций по дебету с общей суммой операций по кредиту.
- Итоговые дебетовые и кредитовые остатки.
- Сальдо на начало года по всем счетам с показателями оборотно‑сальдовой ведомости на конец прошлого года.
Покажем на примере, какими могут быть ошибки в ОСВ и их причины.
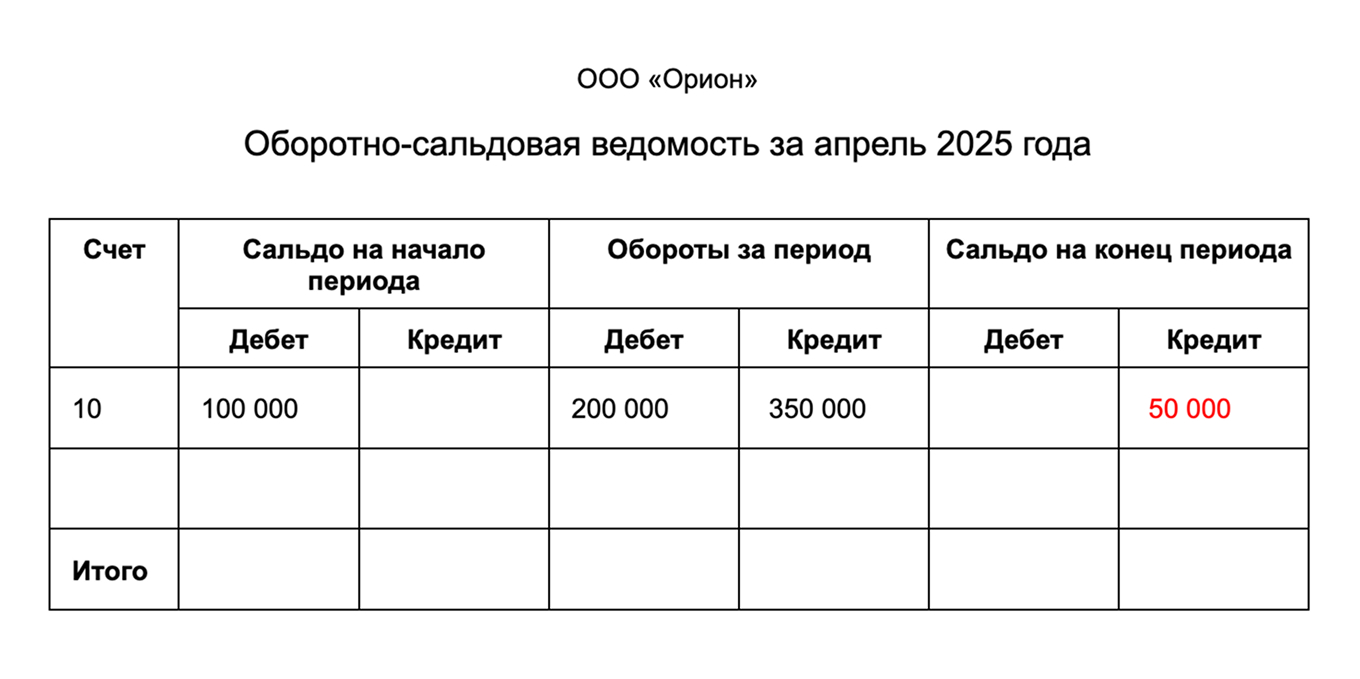
На счете 10 кредитового сальдо быть не может. Иначе это ошибка. Вероятные причины:
- Не все материалы оприходованы. Нужно проверить, все ли накладные от поставщиков провели, возможно, что‑то забыли.
- Все накладные провели, но ошиблись в сумме. Например, вместо 160 000 ₽ сделали проводку на 110 000 ₽. Тогда нужно отсторнировать неправильную сумму и провести верную. Дальше покажем, как это сделать.
- Списали неправильную сумму материалов. Проверьте первичные документы на передачу материалов в производство и сверьте с проводками. Сделайте исправительные проводки.
Допустим, неправильно списали проводкой Дт 20 Кт 10 — 110 000 ₽,а надо было 160 000 ₽. Оформляем так:
- Сторнирующая проводка: Дт 10 Кт 20 — 110 000 ₽ —отмена неверного списания.
- Правильная проводка Дт 20 Кт 10 — 160 000 ₽ — корректное списание.
Оформить исправление можно бухгалтерской справкой.
Чек‑лист экспресс‑проверки ОСВ
1. Правило «Зеркала». Опуститесь в самый низ ведомости к строке «Итого». В колонках «Сальдо на начало», «Обороты за период» и «Сальдо на конец» суммы по дебету должны равняться суммам по кредиту.
Расхождение даже в одну копейку означает, что в программе произошел технический сбой или допущена ошибка в двойной записи. Баланс не сойдется, и отчетность будет недостоверной.
2. Отсутствие отрицательных остатков в колонке «Сальдо на конец периода» по активным счетам, например 01, 10, 50, 51. То есть не должно быть сумм с минусом или выделенных красным цветом.
Отрицательный остаток по складу — счет 10 — означает, в частности, что продали или списали то, чего нет в наличии. Минус по кассе или банку — счета 50, 51 — означает, что часть поступлений в кассу или на счет не оприходована.
3. Проверка зависших долгов — счета 60 и 62.
Если суммы висят без движения из месяца в месяц в колонке сальдо, а оборотов нет, это просроченная задолженность. Возможно, бухгалтер забыл провести акты сверки или у вас копятся сомнительные долги, которые пора взыскивать.
4. Контроль налогов и взносов — счета 68 и 69. Сравните кредитовое сальдо — вашу задолженность перед бюджетом — с реальными сроками уплаты.
Если суммы по кредиту огромные и не уменьшаются, значит, налоги начисляются, но не платятся — ждите блокировки счетов от налоговой. Если же там висит большой дебет — это переплата налогов. Стоит уточнить у бухгалтера, откуда она взялась и нельзя ли ее вернуть или зачесть.
5. Чистота счетов финансовых результатов — 90, 91, 99. В ОСВ на 1 января по этим счетам в колонках «Сальдо на начало периода» должны быть нули.
Если их нет, значит, не провели процедуру «закрытие года» —реформацию баланса.
Татьяна Белова
Собственник бухгалтерского агентства, руководитель, автор тг‑канала «Белова|Бизнес Опора»
Как использовать ОСВ для анализа финансов
С помощью ОСВ можно:
- проанализировать задолженность;
- проанализировать финансовые результаты;
- проконтролировать деньги;
- принять управленческие решения.
Проанализировать задолженность. ОСВ помогает отслеживать дебиторскую и кредиторскую задолженность. Например, по счету 60 можно увидеть:
- сальдо по дебету — долги поставщиков, например выданные им авансы;
- сальдо по кредиту — сколько должна компания поставщикам.
Аналогично по счету 62 можно проанализировать состояние расчетов с покупателями. Это поможет найти зависшие суммы долга, просроченные платежи, оценить риски невозврата денег, взыскать их или реструктуризировать долги. Например, если дебиторская задолженность растет, а роста продаж нет, это может сигнализировать о проблемах с оплатой со стороны клиентов. В таком случае можно заблокировать отгрузки, пересмотреть кредитные лимиты или ужесточить условия для должников.
Проанализировать финансовые результаты. Данные по счетам 90, 91, 99 позволяют оценить рентабельность, выявить убыточные направления деятельности или неэффективные затраты. Например, сравнить выручку, то есть кредитовый оборот по счету 90.1, с себестоимостью — дебетовым оборотом по счету 90.02. Так можно рассчитать маржинальность и скорректировать цены.
Проконтролировать деньги. Сальдо по счетам 50 и 51 показывает сумму наличных и безналичных денег, которые есть у компании на определенную дату. Это помогает оценить ликвидность компании, спланировать платежи и предотвратить кассовый разрыв либо привлечь кредиты или перераспределить деньги между проектами.
Управленческий анализ. ОСВ позволяет оценить эффективность деятельности компании, выявить проблемы и принять управленческие решения. Например, анализ оборотов по определенным счетам поможет понять, на что компания тратит деньги и откуда получает доход.





Какие у вас бывали сложности при анализе оборотно‑сальдовой ведомости?