UX‑аудит ипотечных страниц застройщиков: что мешает конверсии и каким должен быть удобный ипотечный раздел

С ипотечными разделами у застройщиков часто одна и та же история. Вроде бы всё есть: отдельные страницы под программы, калькулятор, форма заявки, ответы на вопросы. Открываешь — выглядит основательно. Но как только пытаешься пройти этот путь не как команда проекта, а как обычный человек, начинается путаница.
Пользователю не нужен сам факт существования ипотечного раздела. Ему нужно быстро разобраться в своей ситуации: что ему вообще подходит, сколько это будет стоить в месяц и куда идти дальше. А вместо этого он натыкается на страницы, которые частично повторяют друг друга, калькулятор, живущий отдельно от остального сценария, и набор кнопок, каждая из которых вроде бы полезная, но вместе они только мешают выбрать следующий шаг.
Что мы исследовали
Для этого материала мы разбирали ипотечные страницы застройщиков, банков и сервисов‑агрегаторов не как визуальные макеты, а как рабочие пользовательские сценарии. Нас интересовало не только то, как страница выглядит, но и то, как она помогает человеку двигаться к решению.
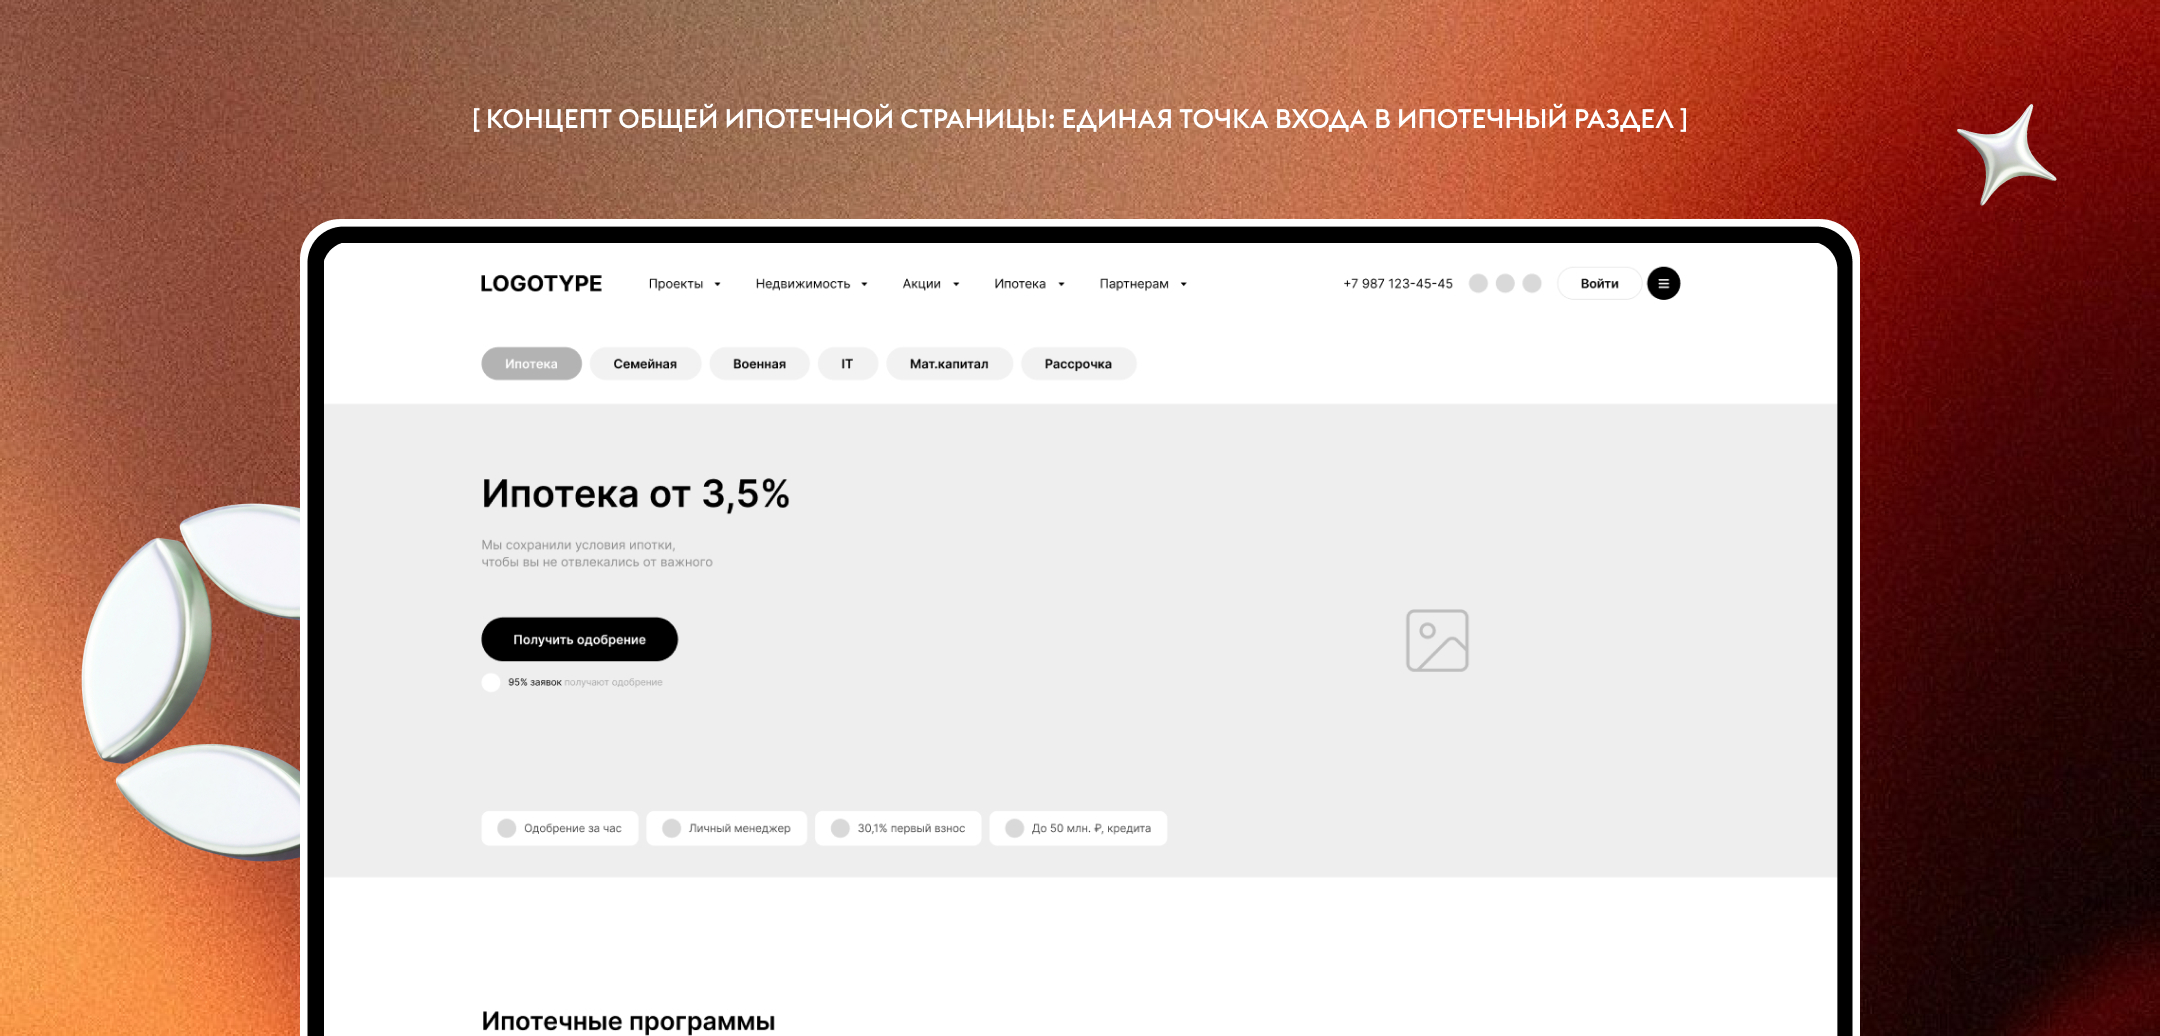
Мы смотрели на несколько вещей:
- как пользователь попадает в ипотечный раздел;
- понимает ли различия между программами;
- помогает ли страница сориентироваться в условиях;
- как устроен путь до заявки;
- насколько логично собраны блоки;
- не перегружен ли экран лишними действиями;
- и как всё это работает на мобильной версии.
Отдельно анализировали не только общие ипотечные страницы, но и страницы специализированных сценариев: семейной ипотеки, IT‑ипотеки, военной ипотеки, покупки с материнским капиталом и рассрочки. Это важно, потому что ипотечный раздел давно перестал быть одной универсальной страницей “про всё сразу”. У него уже несколько уровней сценария, и именно на этом уровне часто начинаются сбои.


- В России резко подорожали товары для сна, но спрос на них растет
- С марта 2027 года табачные магазины будут лишать лицензий за продажу сигарет детям
- Минцифры готовит единые правила включения сайтов в белый список
- ПВЗ хотят облагать налогом на имущество по кадастровой стоимости
- Wildberries запустил передвижные пункты выдачи
- Авито Работа запустила страницы брендов для бизнеса
Главная проблема рынка: ипотечный раздел редко собран как единый сценарий
Одна из самых заметных вещей в подобных разделах — они часто существуют как набор отдельных сущностей. Есть общая ипотека. Есть страницы программ. Есть калькулятор. Есть FAQ. Есть форма заявки. Иногда ещё есть блок с документами, проектами, чатами, акциями и альтернативными способами покупки. Формально всё это полезно. Но в пользовательском опыте эти части далеко не всегда собраны в одну понятную логику.
В результате человек может попасть в общий ипотечный раздел, но не понять, куда идти дальше. Или, наоборот, сразу оказаться на странице семейной ипотеки, не увидев общей картины.
Где‑то общая страница работает как обзор, где‑то как длинный лендинг, где‑то как каталог ссылок, а где‑то — как ещё один экран, который повторяет уже существующие страницы программ.
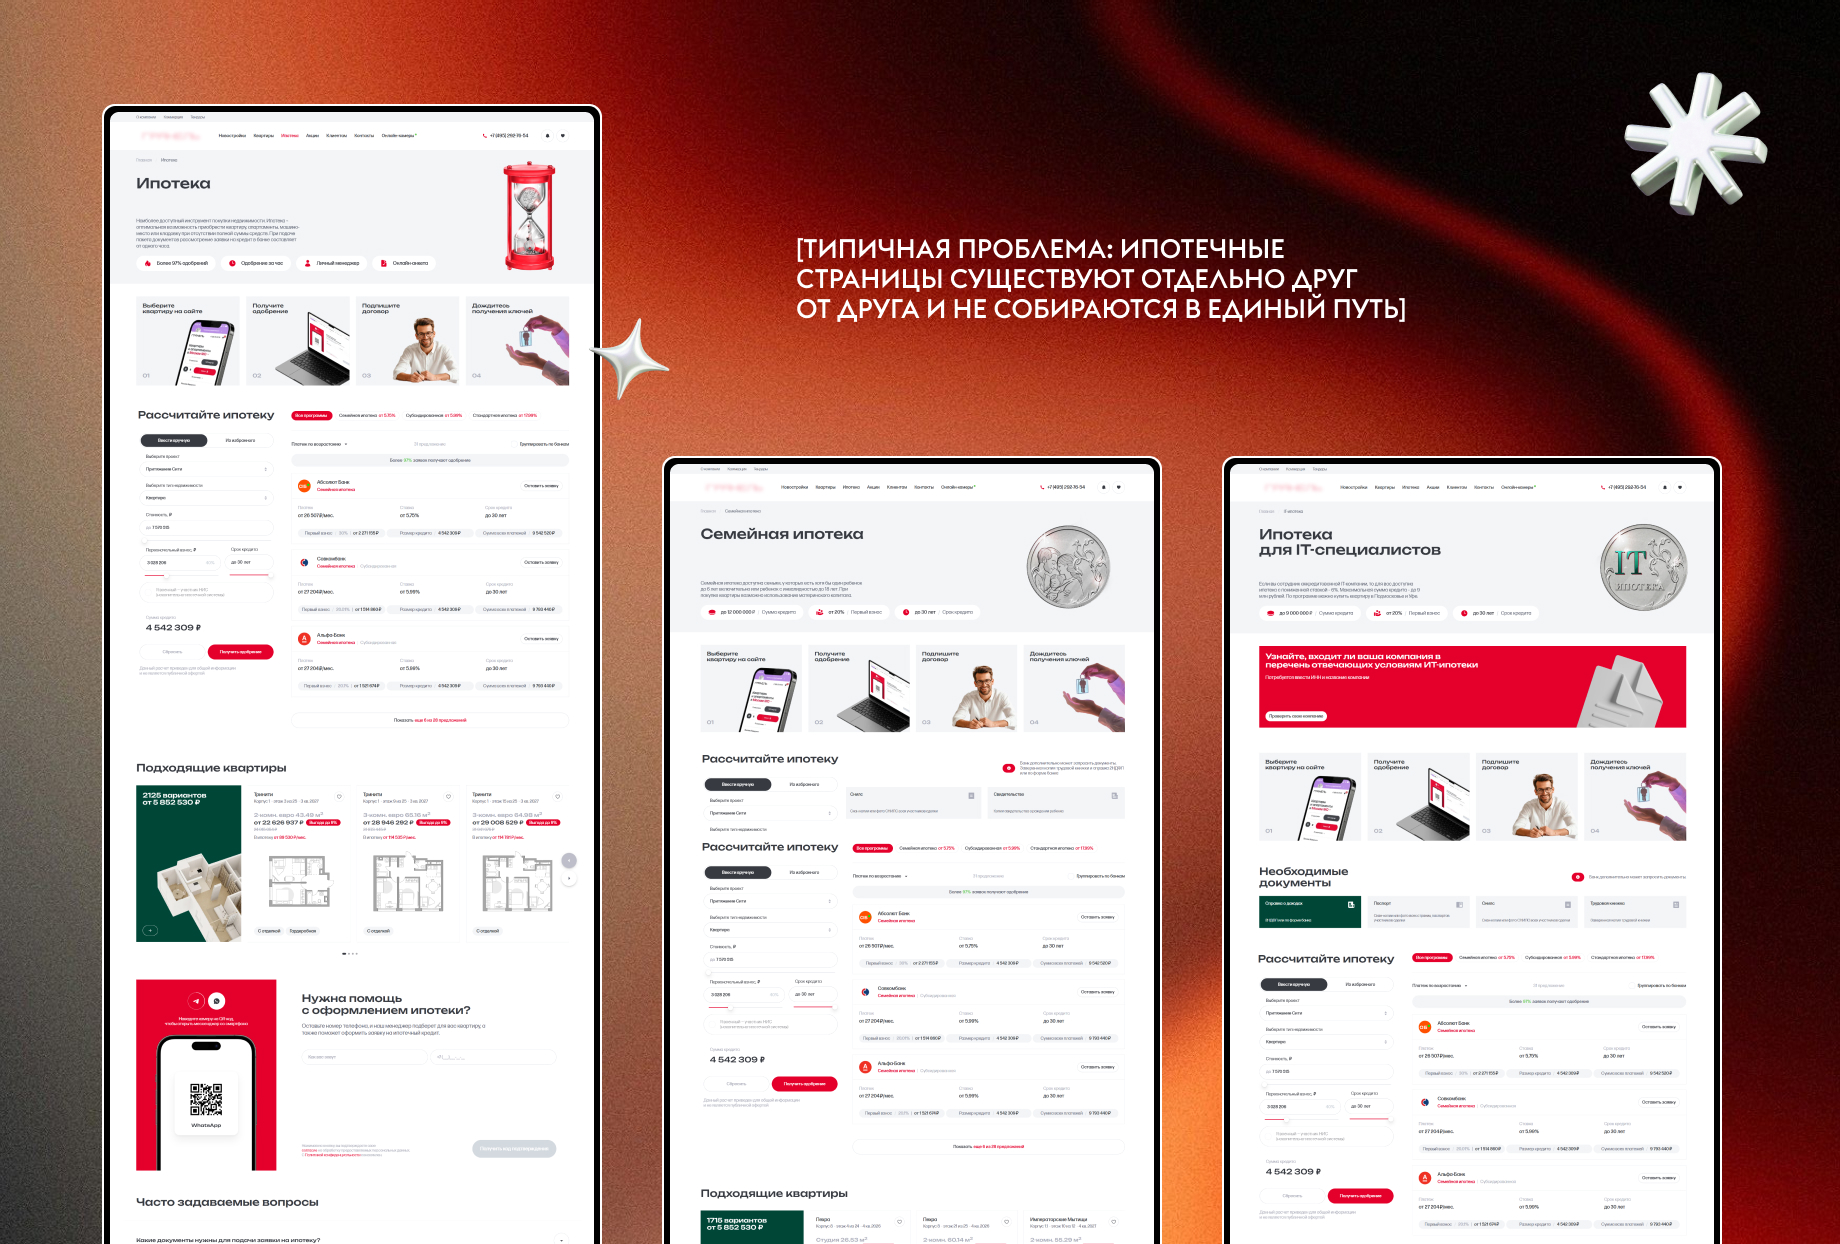
Для бизнеса это не выглядит критичной ошибкой на первом уровне. Кажется: раздел есть, страницы есть, заявки тоже приходят. Но на практике такая логика делает путь пользователя более тяжёлым. Он тратит больше времени на понимание структуры, чаще сравнивает сценарии у себя в голове, а не с помощью интерфейса, и чаще действует “наугад”, чем осознанно.



Какие UX‑проблемы повторяются на рынке
Когда смотришь ипотечные страницы не по одной, а серией, быстро становятся заметны повторяющиеся паттерны.
Первая проблема — слабая навигация между сценариями. Пользователю не всегда понятно, где находится общая ипотека, где — специальные программы, как быстро перейти между ними и где искать общий обзор, а где — уже прикладные условия. Иногда нужная программа есть, но путь до неё неочевиден. Иногда переход есть, но логика названий и структуры не помогает сориентироваться с первого взгляда.
Вторая проблема — перегруженность смыслами на одном экране. На одной странице часто пытаются уместить сразу всё: условия, подбор программ, калькулятор, список банков, документы, FAQ, форму, контакты, чат, ссылки на проекты и другие способы покупки. В итоге экран становится длинным и насыщенным, но не становится понятнее. У пользователя нет ясного ощущения, что здесь главное, а что второстепенное.
Третья проблема — программы описаны, но сценарий не собран. Есть текст, есть ставка, есть список условий, есть кнопка “оставить заявку”, но не складывается ощущение, что интерфейс действительно помогает человеку принять решение. Он просто выкладывает информацию слоями, а связать её в единый выбор пользователь должен сам.
Четвёртая проблема — общие и специальные страницы начинают дублировать друг друга. Вроде бы раздел становится объёмнее, контента больше, SEO‑охват лучше, но пользовательский путь от этого не улучшается. Наоборот: человек повторно видит одни и те же блоки, заново читает похожие тексты и всё равно не чувствует, что его ведут по сценарному маршруту.
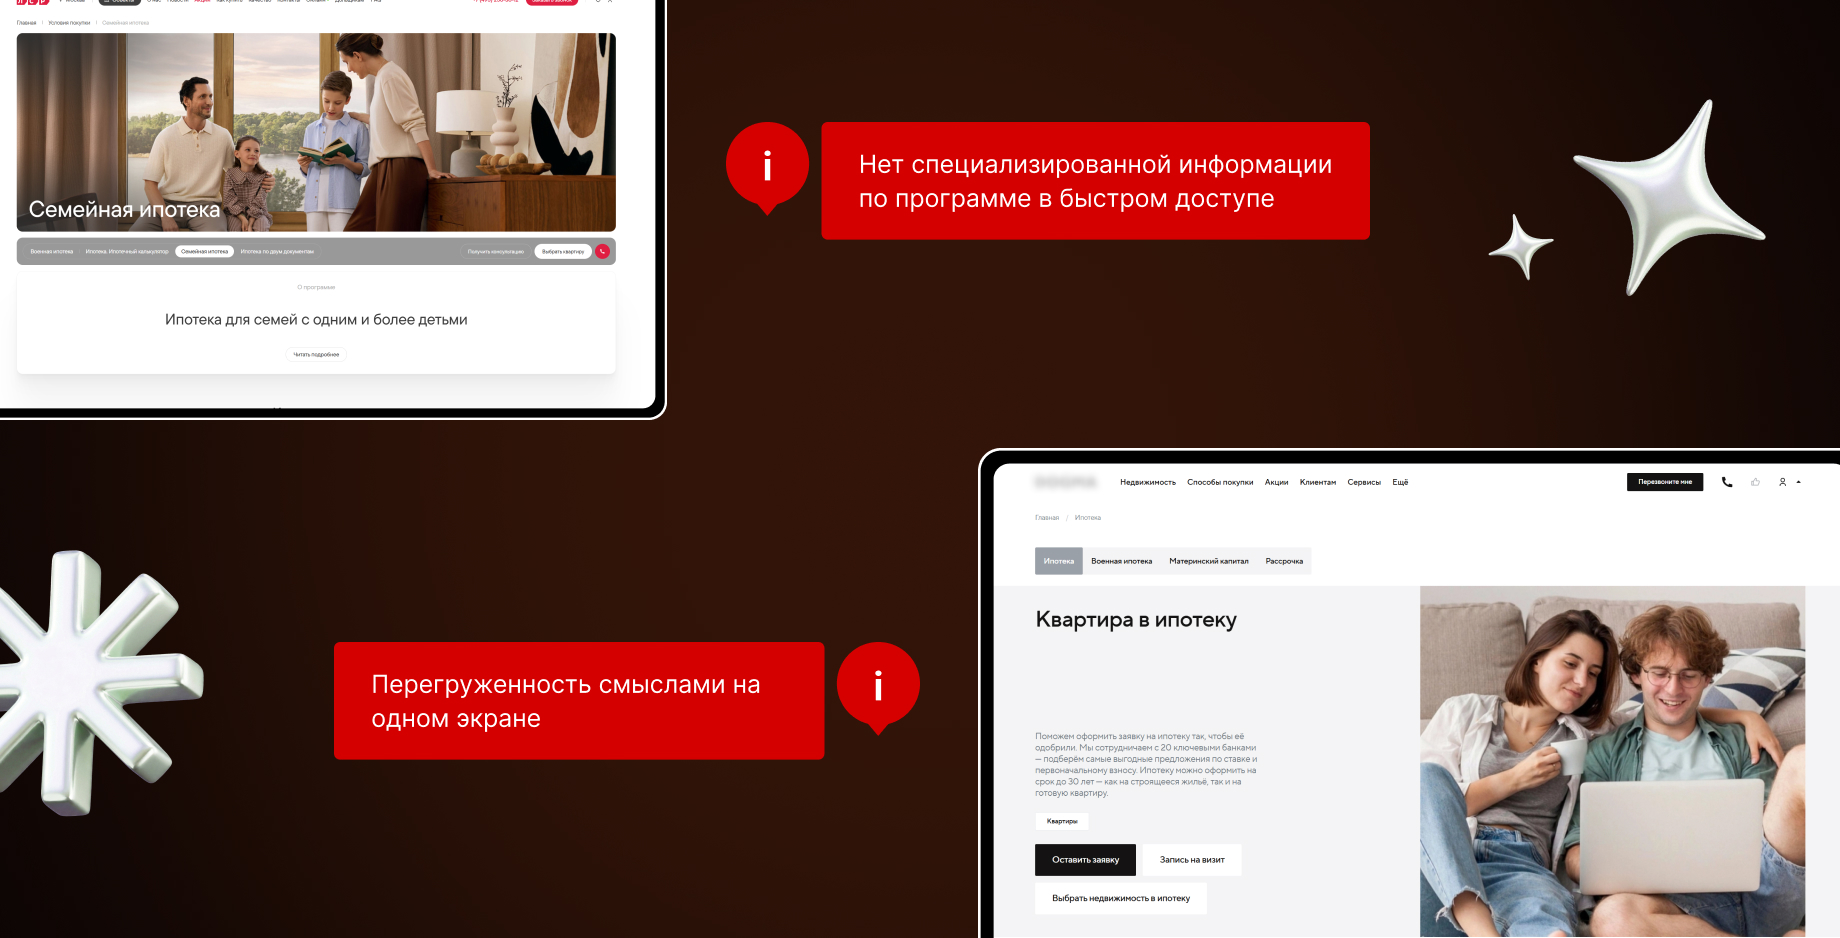
Частая ошибка тут не в том, что страниц мало. Ошибка в том, что разделу не хватает иерархии, связности и явной логики перехода между уровнями.


Почему перегруженные CTA и разрозненные блоки мешают конверсии
На ипотечной странице пользователь чаще всего приходит не “потребить контент”, а решить конкретную задачу. Ему нужно понять условия, быстро прикинуть свой сценарий и сделать следующий шаг: перейти к выбору программы, отправить заявку, связаться с менеджером или пойти в связанный раздел.
Но на практике такие страницы часто перегружают конкурирующими действиями. Пользователю одновременно предлагают оставить заявку, заказать звонок, написать в мессенджер, перейти в подбор квартир, посмотреть акции, изучить документы, открыть FAQ, связаться с ипотечным менеджером или сразу поехать в офис продаж. Каждое из этих действий может быть полезным само по себе. Проблема начинается тогда, когда они все существуют на одном уровне важности.
В результате интерфейс перестаёт вести. Он просто выкладывает множество вариантов рядом, а пользователь должен сам решить, что сейчас важнее. Это кажется мелочью, но именно такие вещи делают путь тяжелее. Вместо последовательного сценария получается конструктор действий, из которого каждый человек собирает маршрут сам.
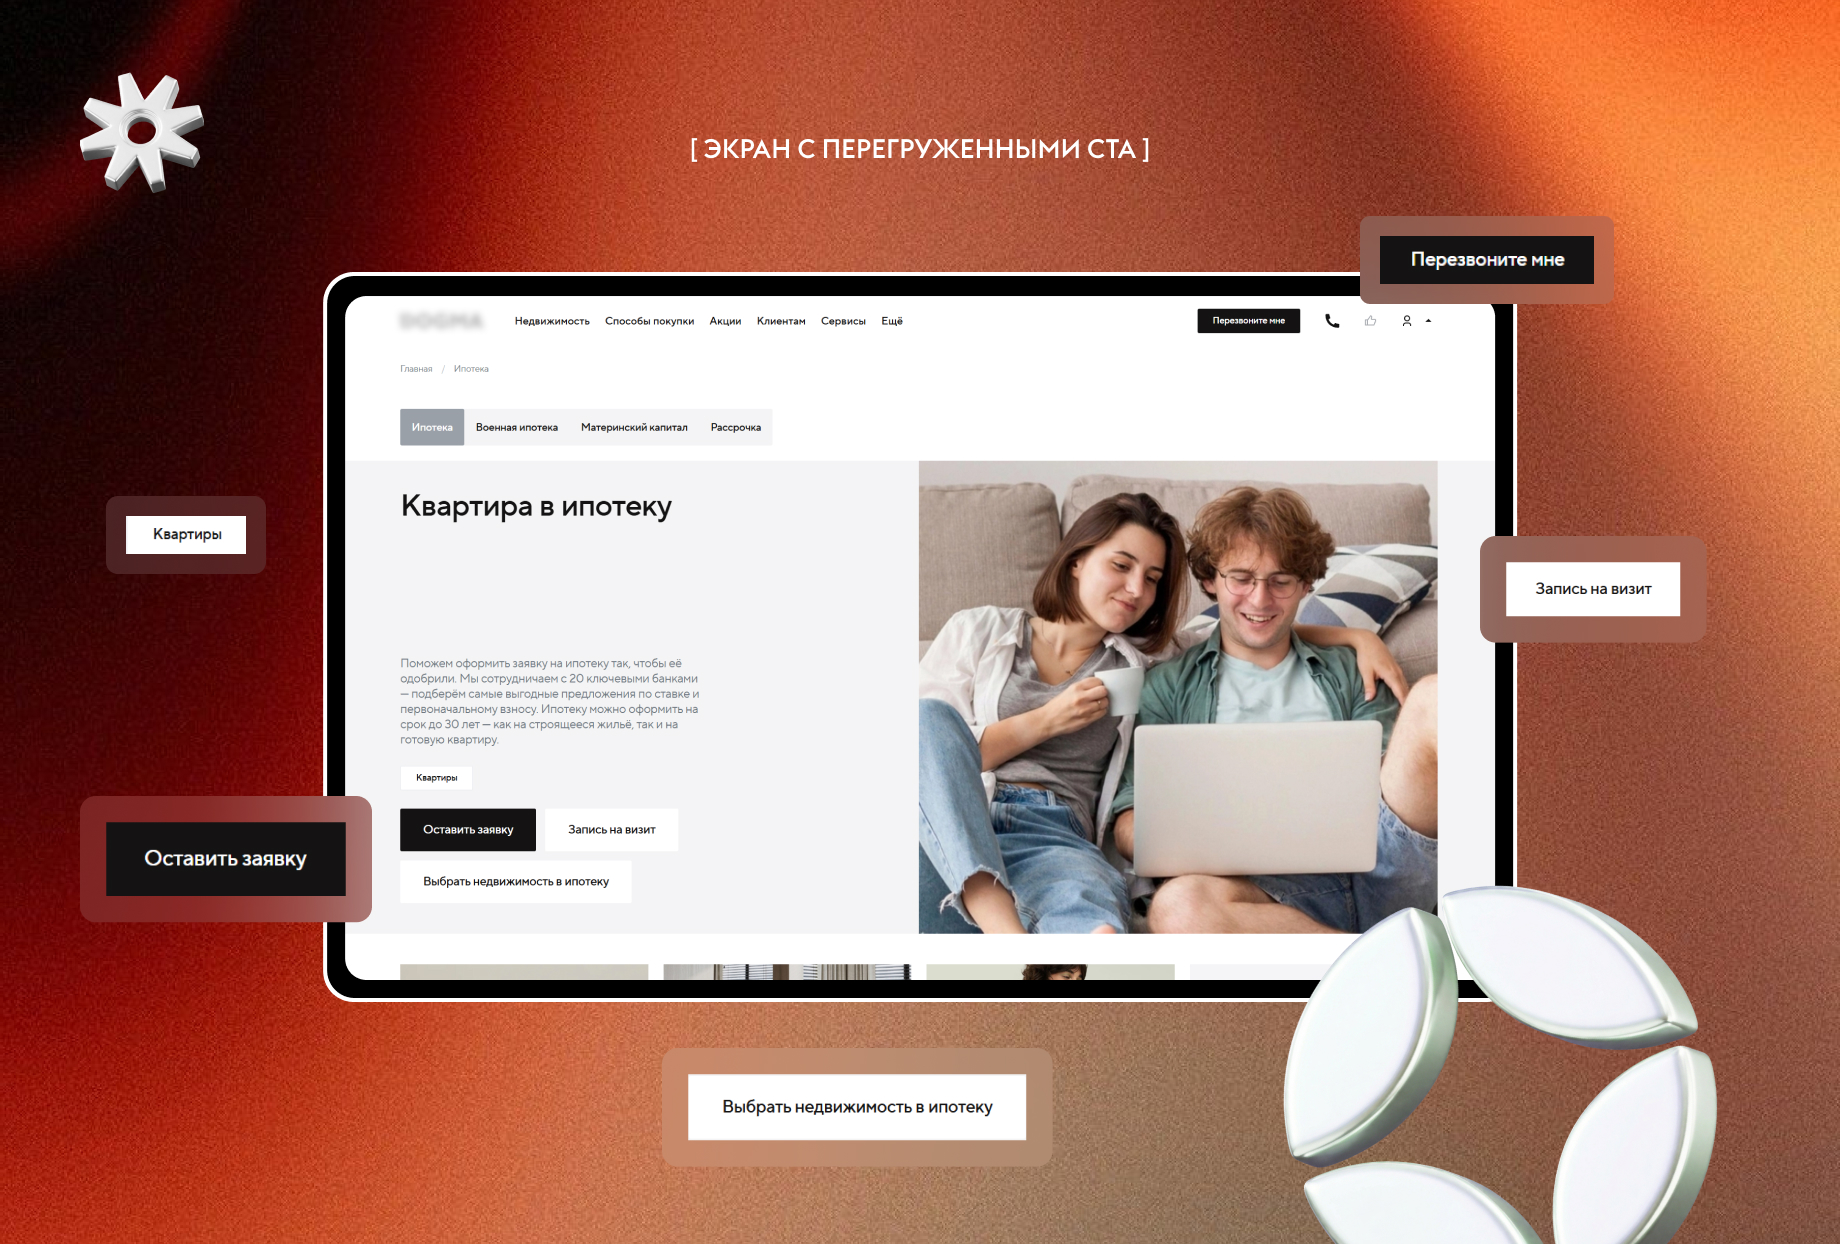
Хороший ипотечный раздел не обязан показывать всё сразу. Он должен выстраивать приоритеты. Сначала помочь понять, о чём речь, потом — уточнить сценарий, потом — перевести в действие. Без ощущения, что страница пытается одновременно продать, объяснить, проконсультировать и отправить пользователя ещё в пять соседних разделов.
Что мы заложили в концепт “после”
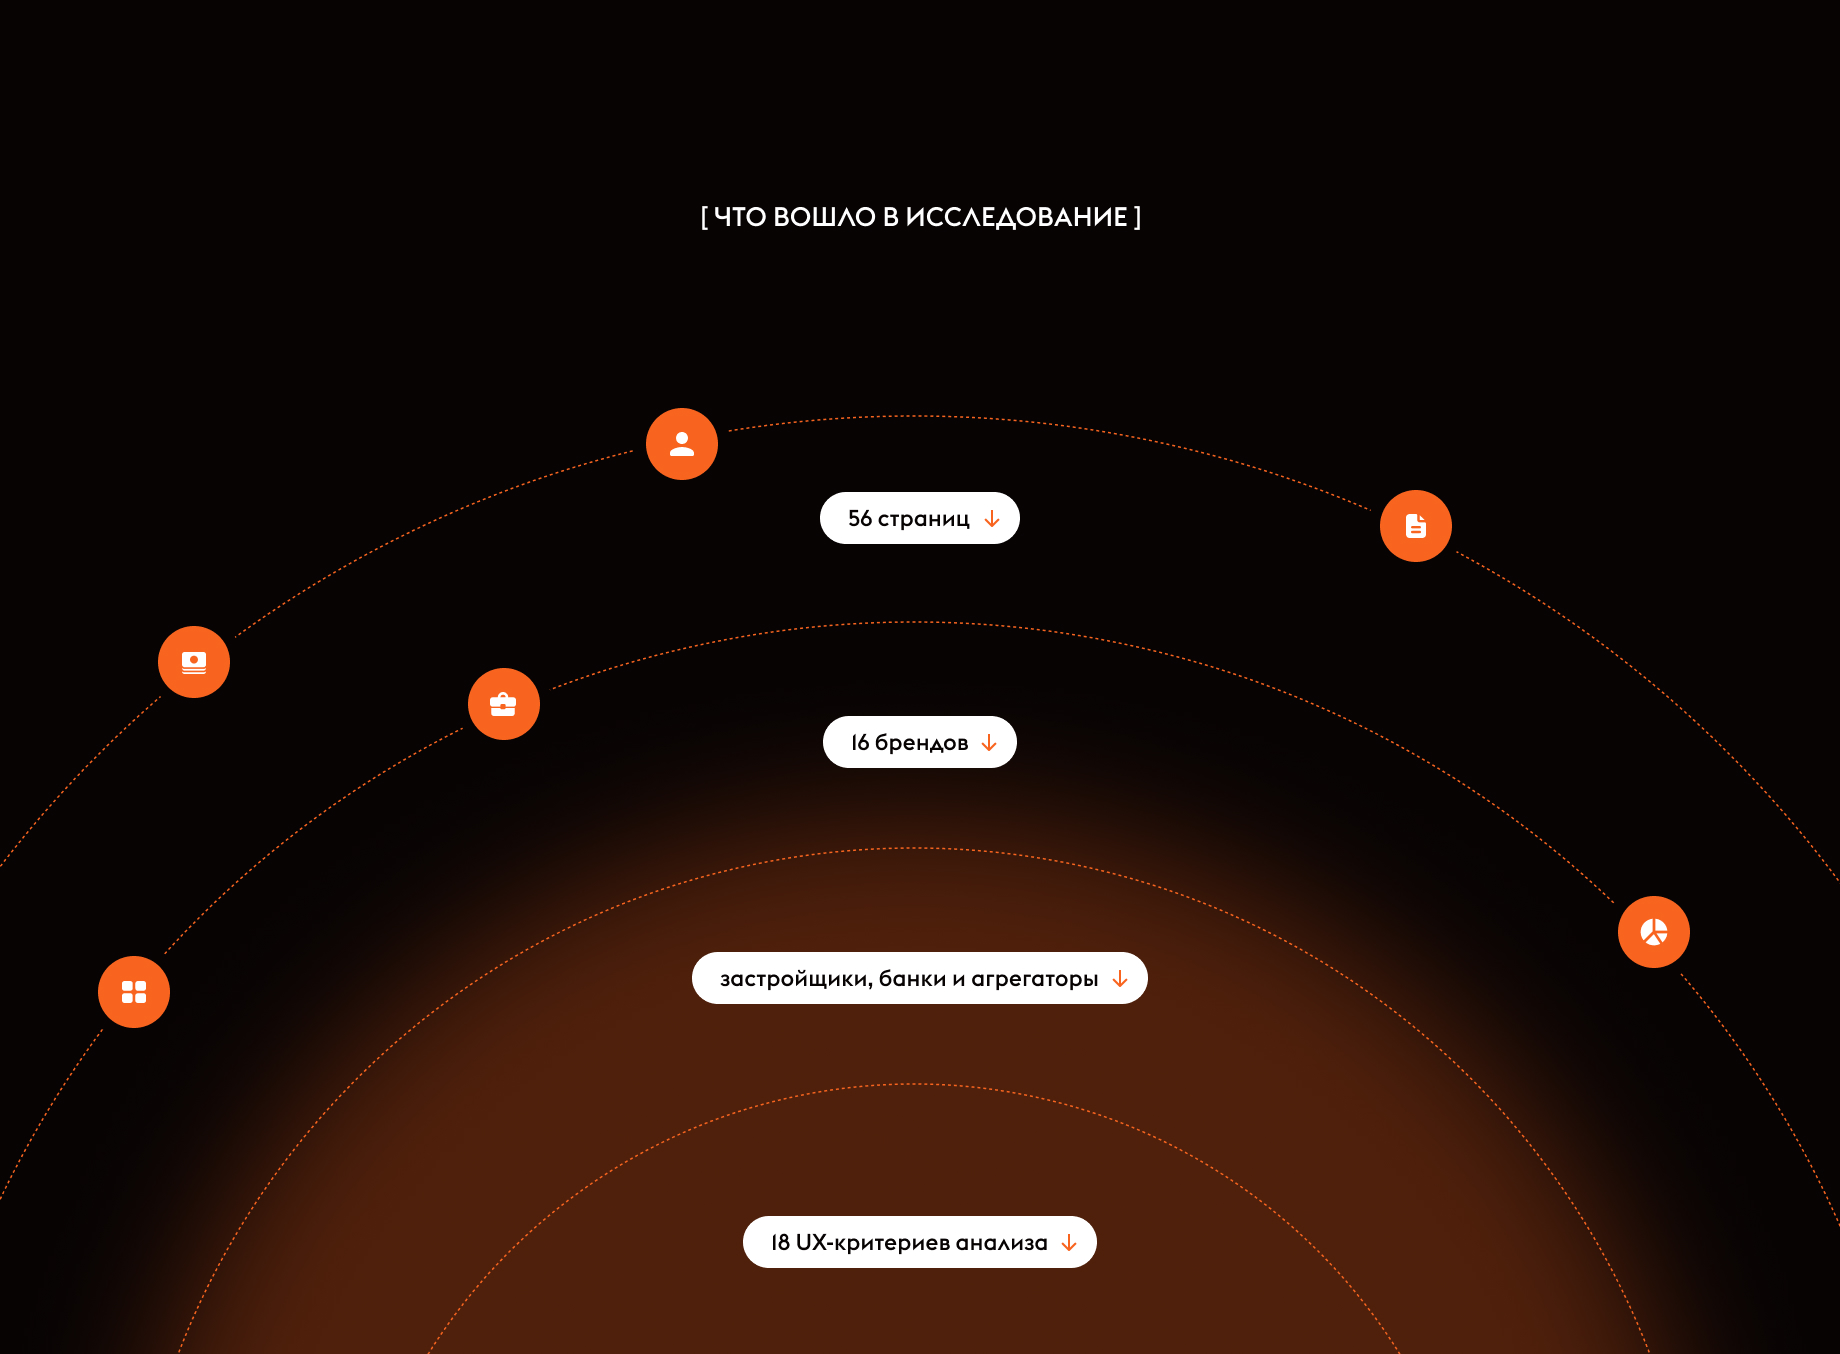
Вместо набора разрозненных экранов мы собрали концепт ипотечного раздела как системы, где есть общая точка входа и понятная логика движения между сценариями.
В общей странице мы заложили первый экран, который собирает раздел в одном месте, быстрые переходы между программами, обзор ключевых сценариев, встроенный калькулятор как часть общей структуры, а также блоки, которые помогают двигаться дальше: этапы покупки, подборку проектов, FAQ и форму связи.
Важно не то, что на странице много блоков. Важно, что у каждого из них теперь есть своя роль. Общая ипотечная страница здесь не пытается быть одновременно и лендингом семейной ипотеки, и калькулятором, и набором юридических текстов, и каталогом ссылок. Она работает как обзорный и навигационный слой для всего ипотечного раздела.
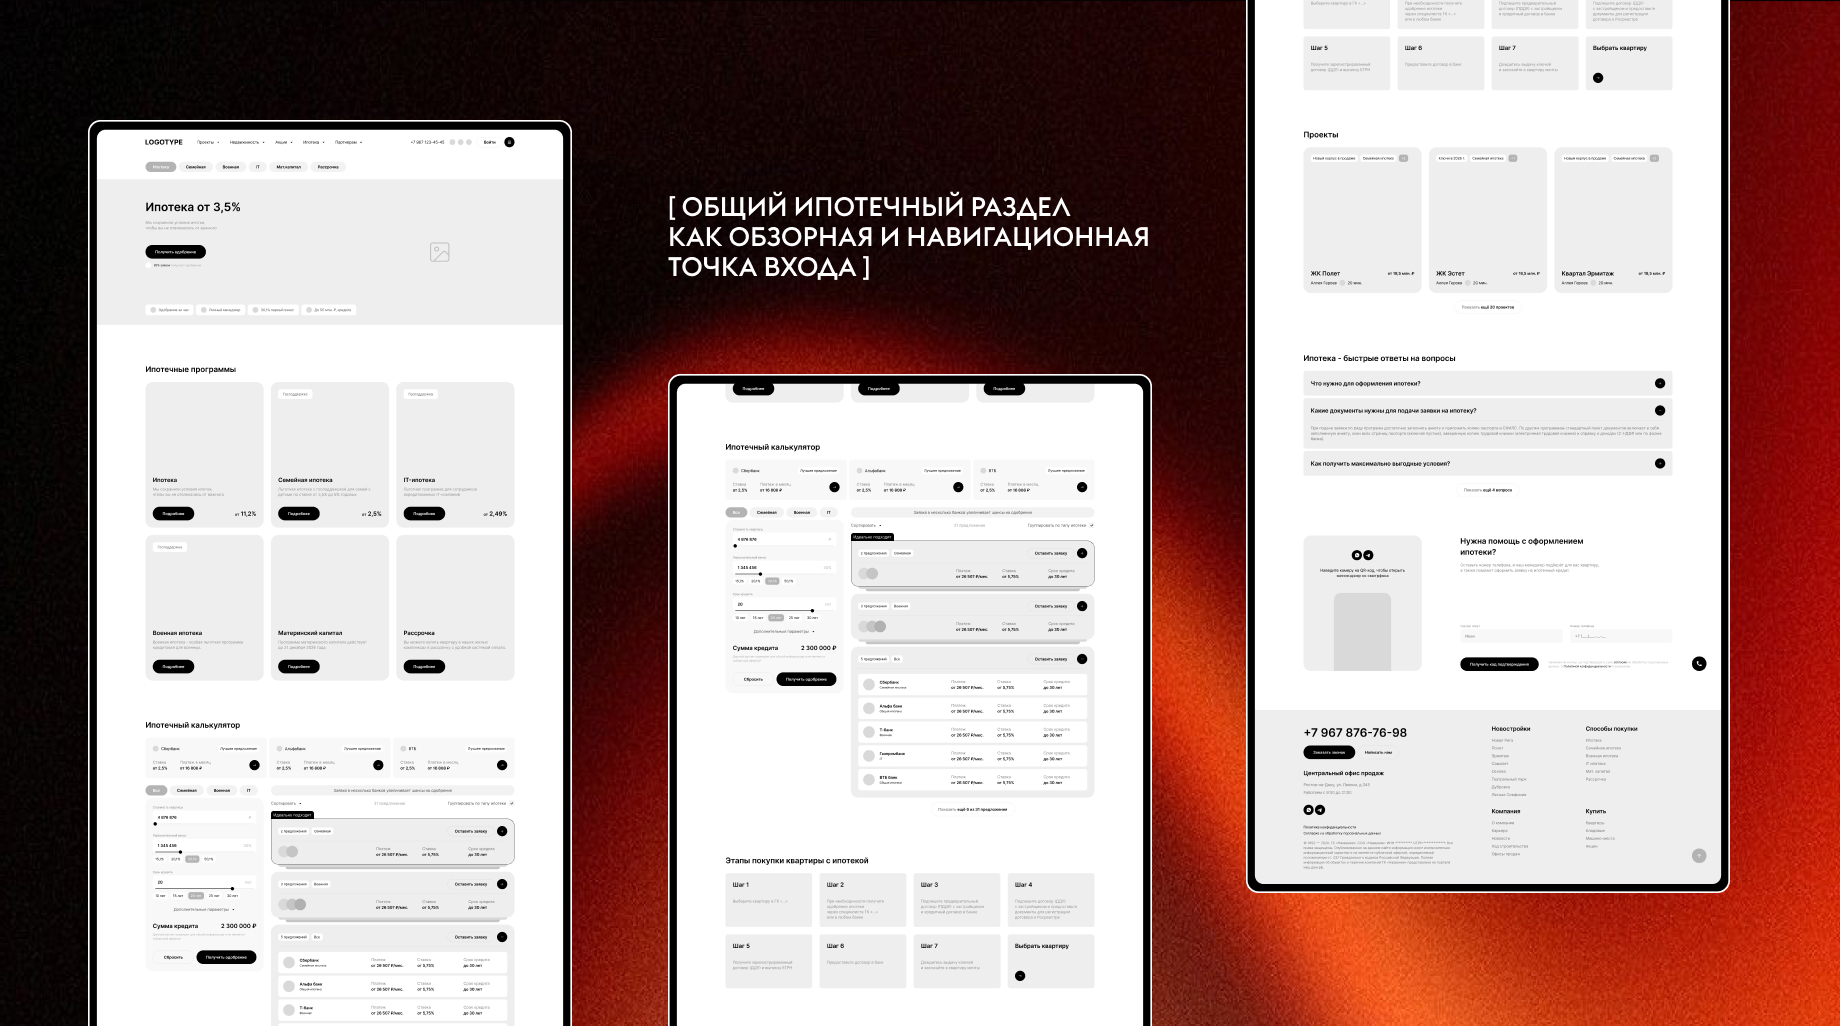
Если коротко, логика такая: сначала пользователь понимает, какие сценарии вообще есть, потом выбирает направление, потом уже проваливается в более конкретную программу и только после этого получает более узкую и прикладную информацию.
Зачем разделять общую ипотечную страницу и страницы конкретных программ
У ипотечного раздела как минимум два разных типа пользовательского запроса.
Первый — когда человек только начинает разбираться в вариантах покупки. Ему нужно быстро понять, какие программы доступны, чем они отличаются, какие условия бывают и куда смотреть дальше. В этот момент ему не нужен перегруженный экран с нюансами каждой конкретной программы. Ему нужен обзор и понятный вход.
Второй сценарий — когда пользователь уже пришёл с конкретным запросом. Например, его интересует семейная ипотека, IT‑ипотека, военная ипотека, покупка с материнским капиталом или рассрочка. В этом случае общего обзора уже недостаточно. Ему нужны частные условия, список документов, этапы оформления, уточняющие ответы на типовые вопросы и более прикладной путь к действию.
Именно поэтому в концепте мы разделили ипотечный раздел на два уровня. Общая страница отвечает за обзор, навигацию и первый выбор направления. Страницы отдельных программ отвечают уже за глубокий и более точный сценарий.
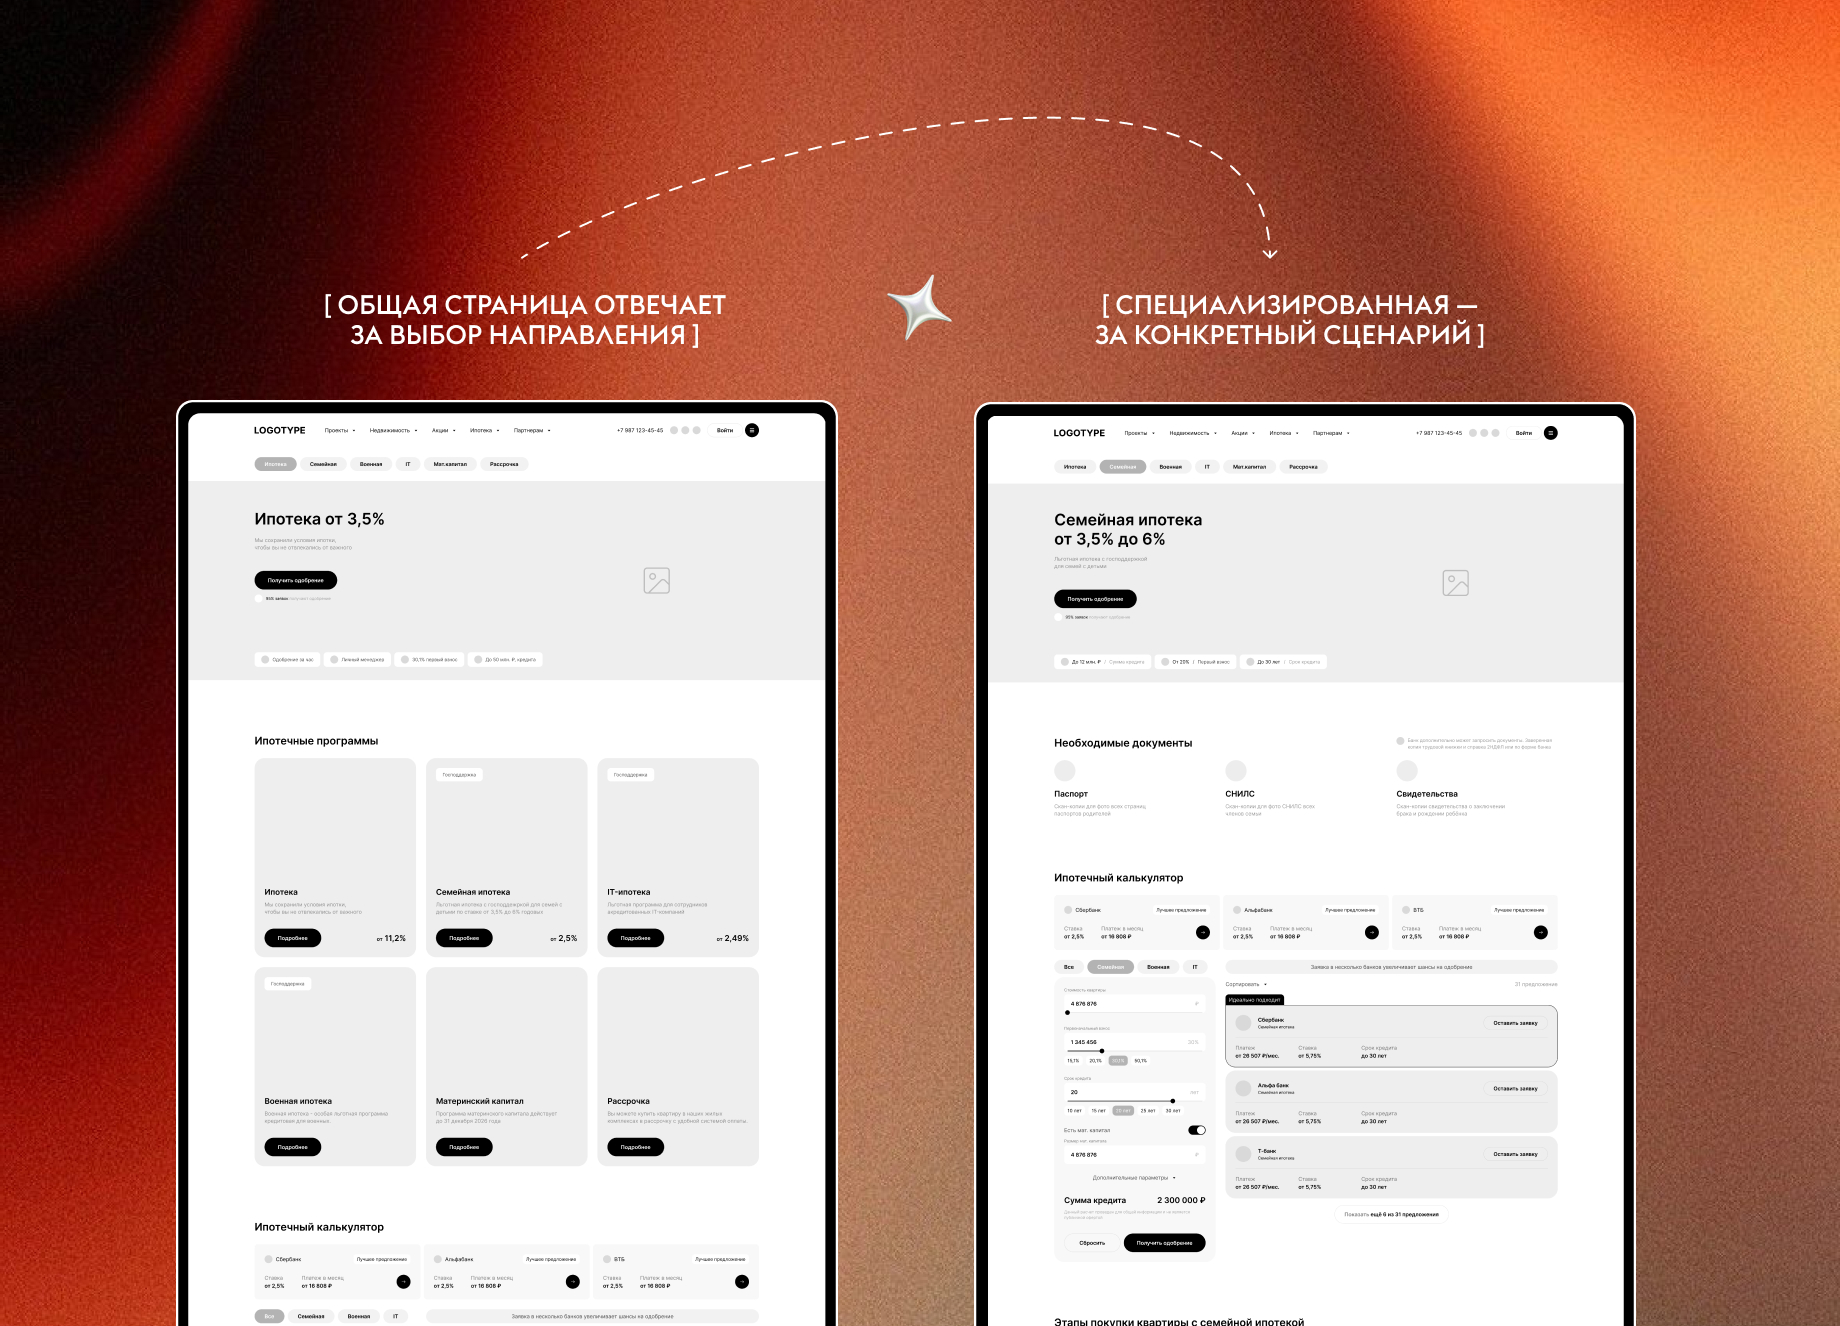
Общая страница отвечает за выбор направления, специализированная — за конкретный сценарий
Такой подход помогает не смешивать всё в один длинный и тяжёлый экран. И что не менее важно — не заставлять пользователя каждый раз заново разбираться в структуре раздела.
Пример: как устроена страница семейной ипотеки
На странице семейной ипотеки логика становится уже более конкретной. Пользователь здесь не просто изучает ипотечные возможности в целом, а проверяет, подходит ли ему определённый сценарий покупки.
Из‑за этого структура страницы меняется. Здесь уже закономерно появляются отдельный первый экран под семейную ипотеку, блок с необходимыми документами, расчёт внутри контекста этой программы, этапы покупки, подборка проектов, FAQ и форма связи ближе к финалу сценария.
Это важный момент: специализированная страница не повторяет общий раздел. Она продолжает его. Пользователь сначала получает выбор и общее понимание на уровне раздела, а уже потом переходит в более прикладной сценарий, где важны детали.
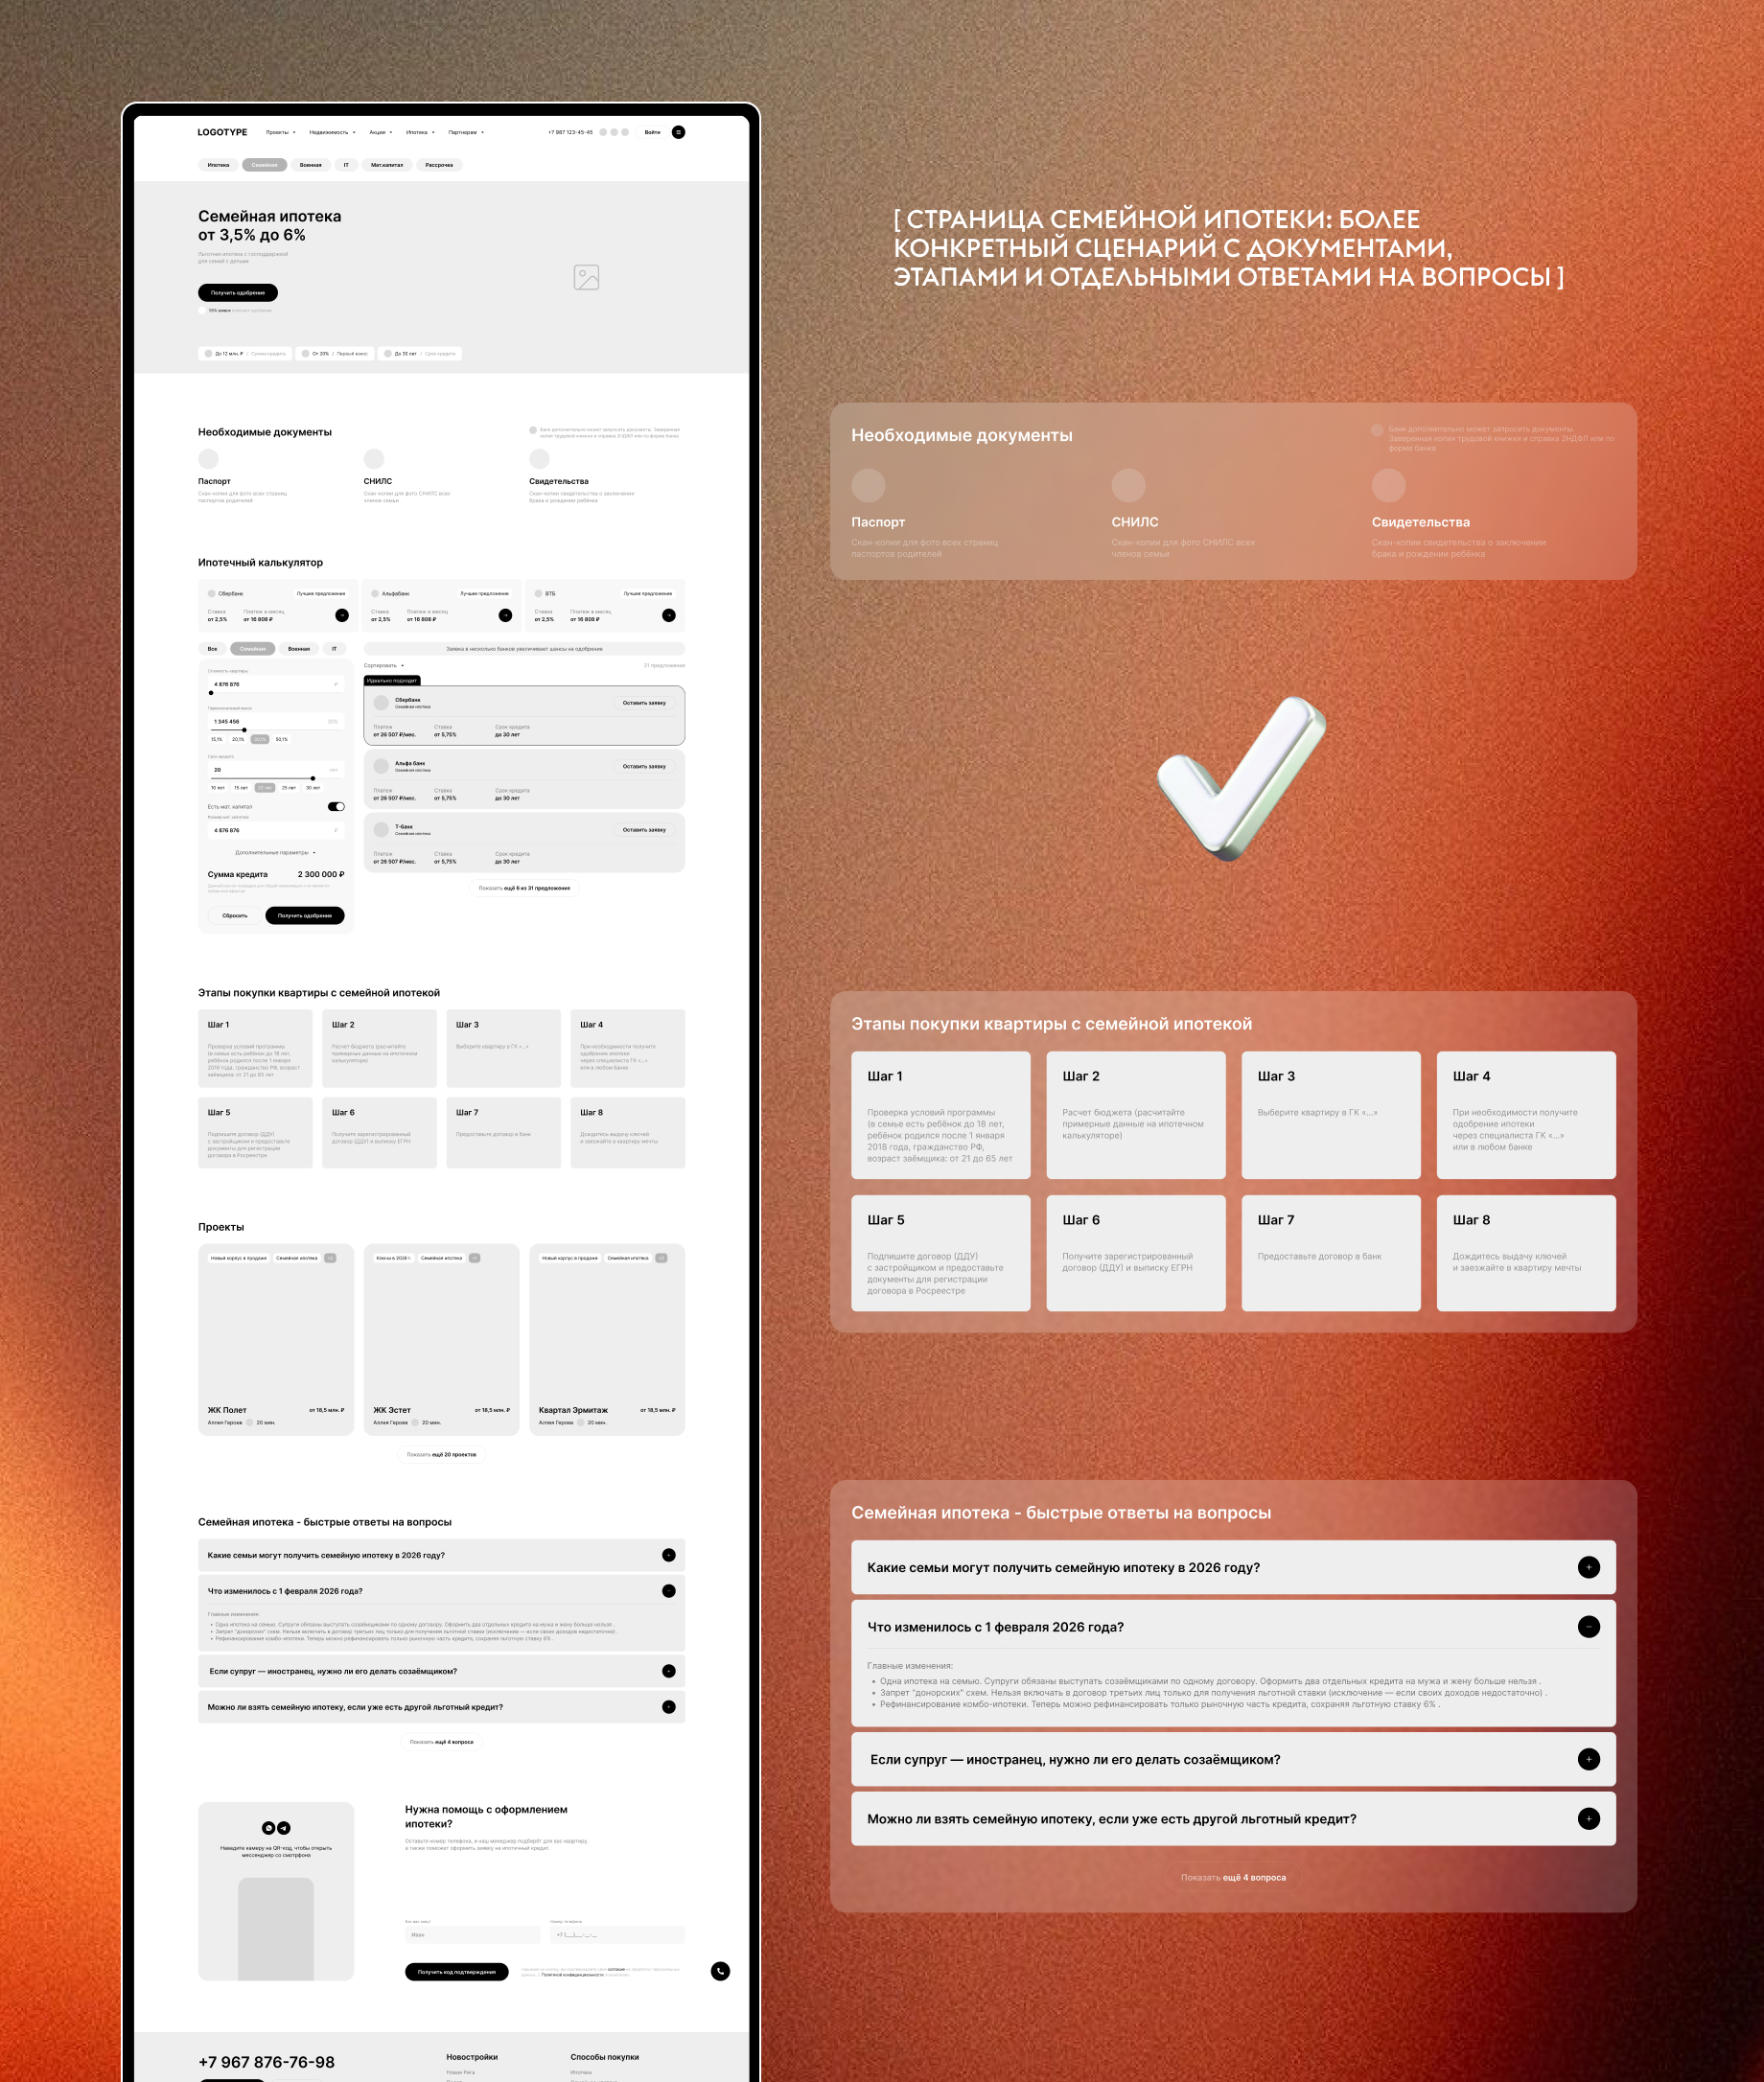
Тот же принцип можно масштабировать и на другие программы. У IT‑ипотеки, военной ипотеки, покупки с материнским капиталом и рассрочки свои пользовательские ожидания и свои акценты внутри сценария. Но логика уровня остаётся общей: обзор — на общей странице, конкретика — на странице программы.
Калькулятор как часть сценария, а не отдельный виджет
В этом концепте калькулятор не вынесен в отдельную самостоятельную сущность и не перегружен ролью “главного объекта всей страницы”. Его задача здесь — поддерживать выбор внутри ипотечного сценария: помогать быстро прикинуть условия, увидеть разницу между предложениями и перейти к следующему шагу.
Это принципиально важная разница. Во многих рыночных решениях калькулятор существует отдельно от логики страницы: он просто стоит внутри экрана, но не помогает выстроить сценарий. В нашей концепции он встроен в общую архитектуру раздела и работает вместе с навигацией, программами и формой связи.
Мы не разворачиваем эту тему подробно здесь, потому что ипотечный калькулятор как самостоятельный инструмент заслуживает отдельного материала. В рамках этой статьи важнее зафиксировать его роль: не быть “виджетом ради виджета”, а работать как часть целостного UX‑сценария.
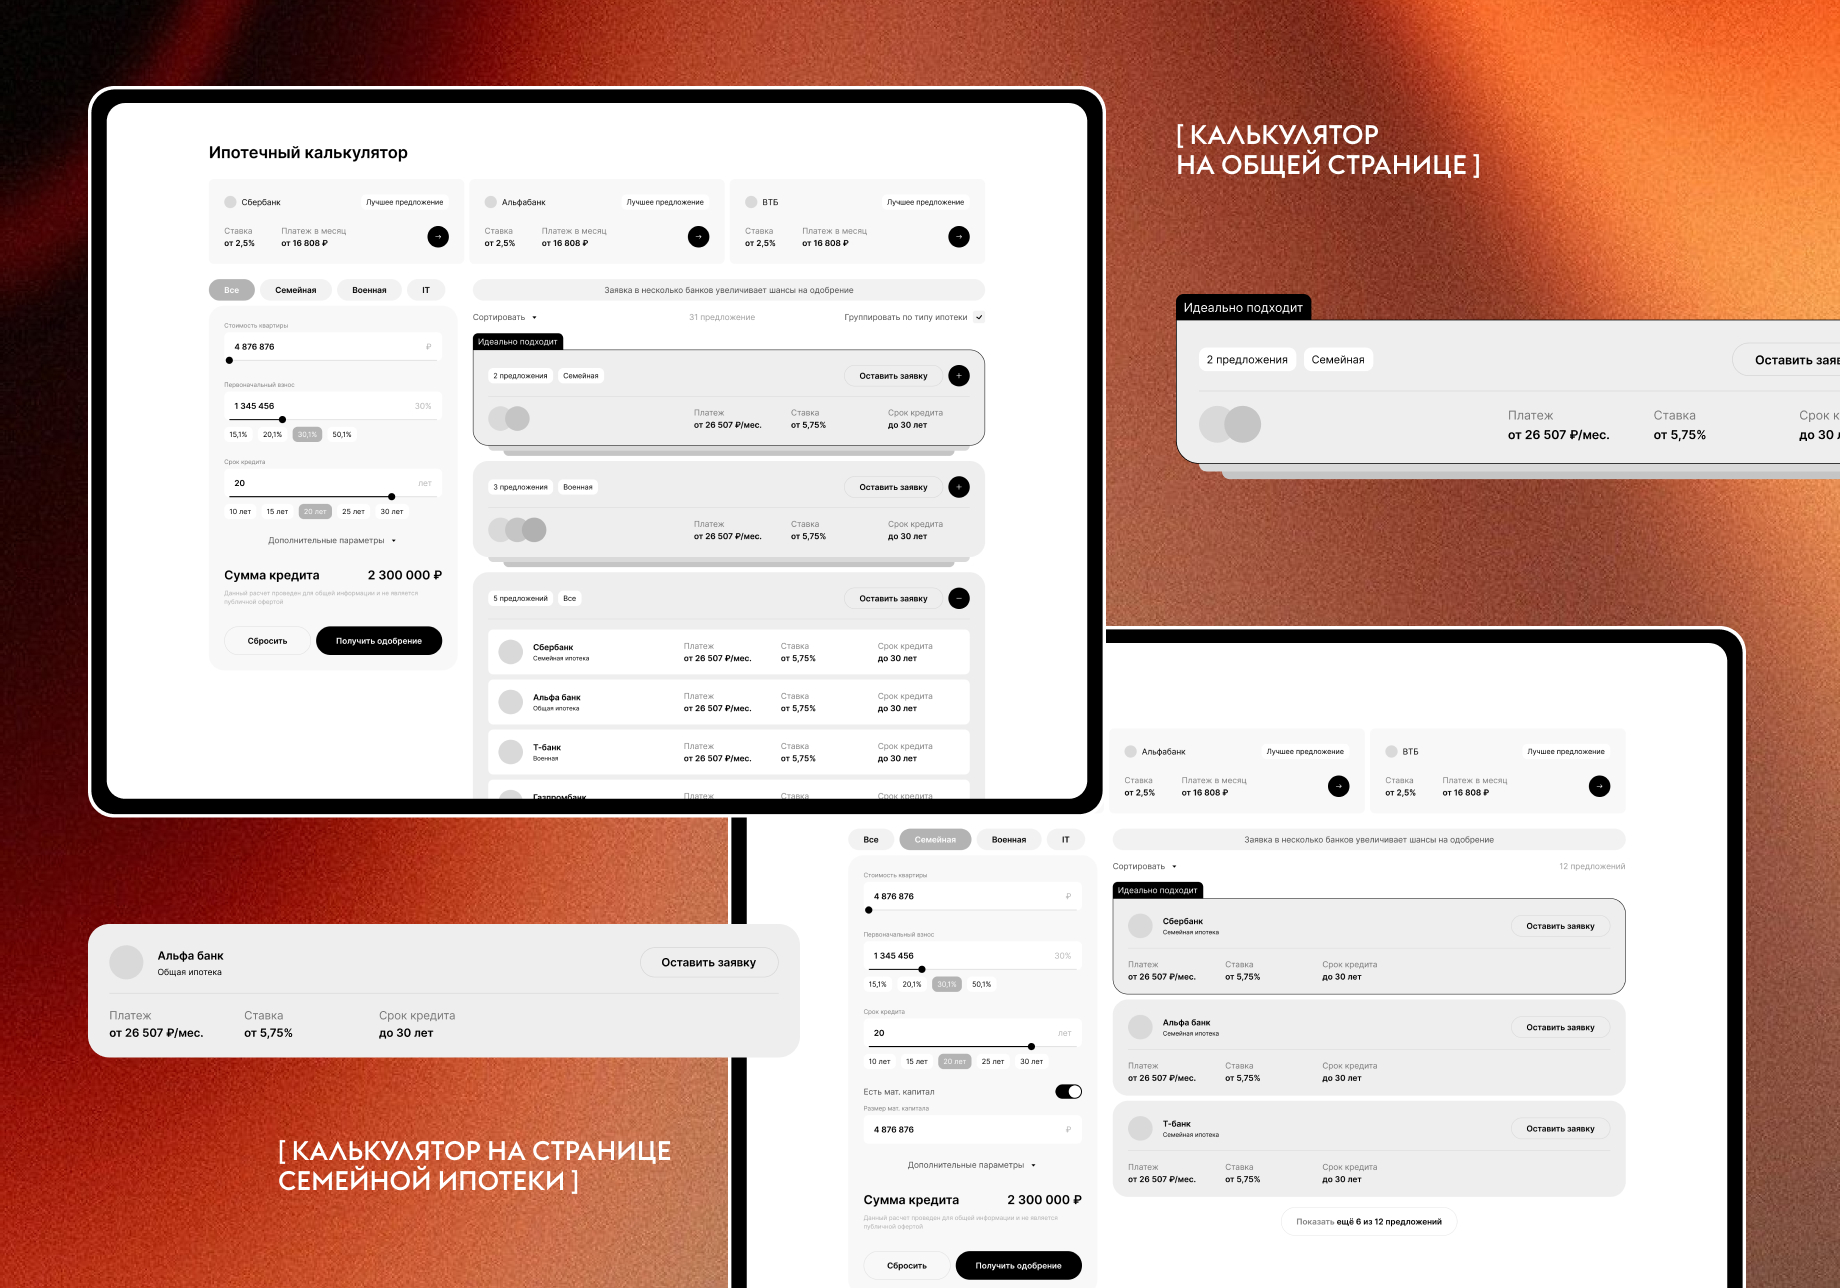
Калькулятор встроен в сценарий выбора, а не существует как изолированный виджет
Что меняется в мобильной версии
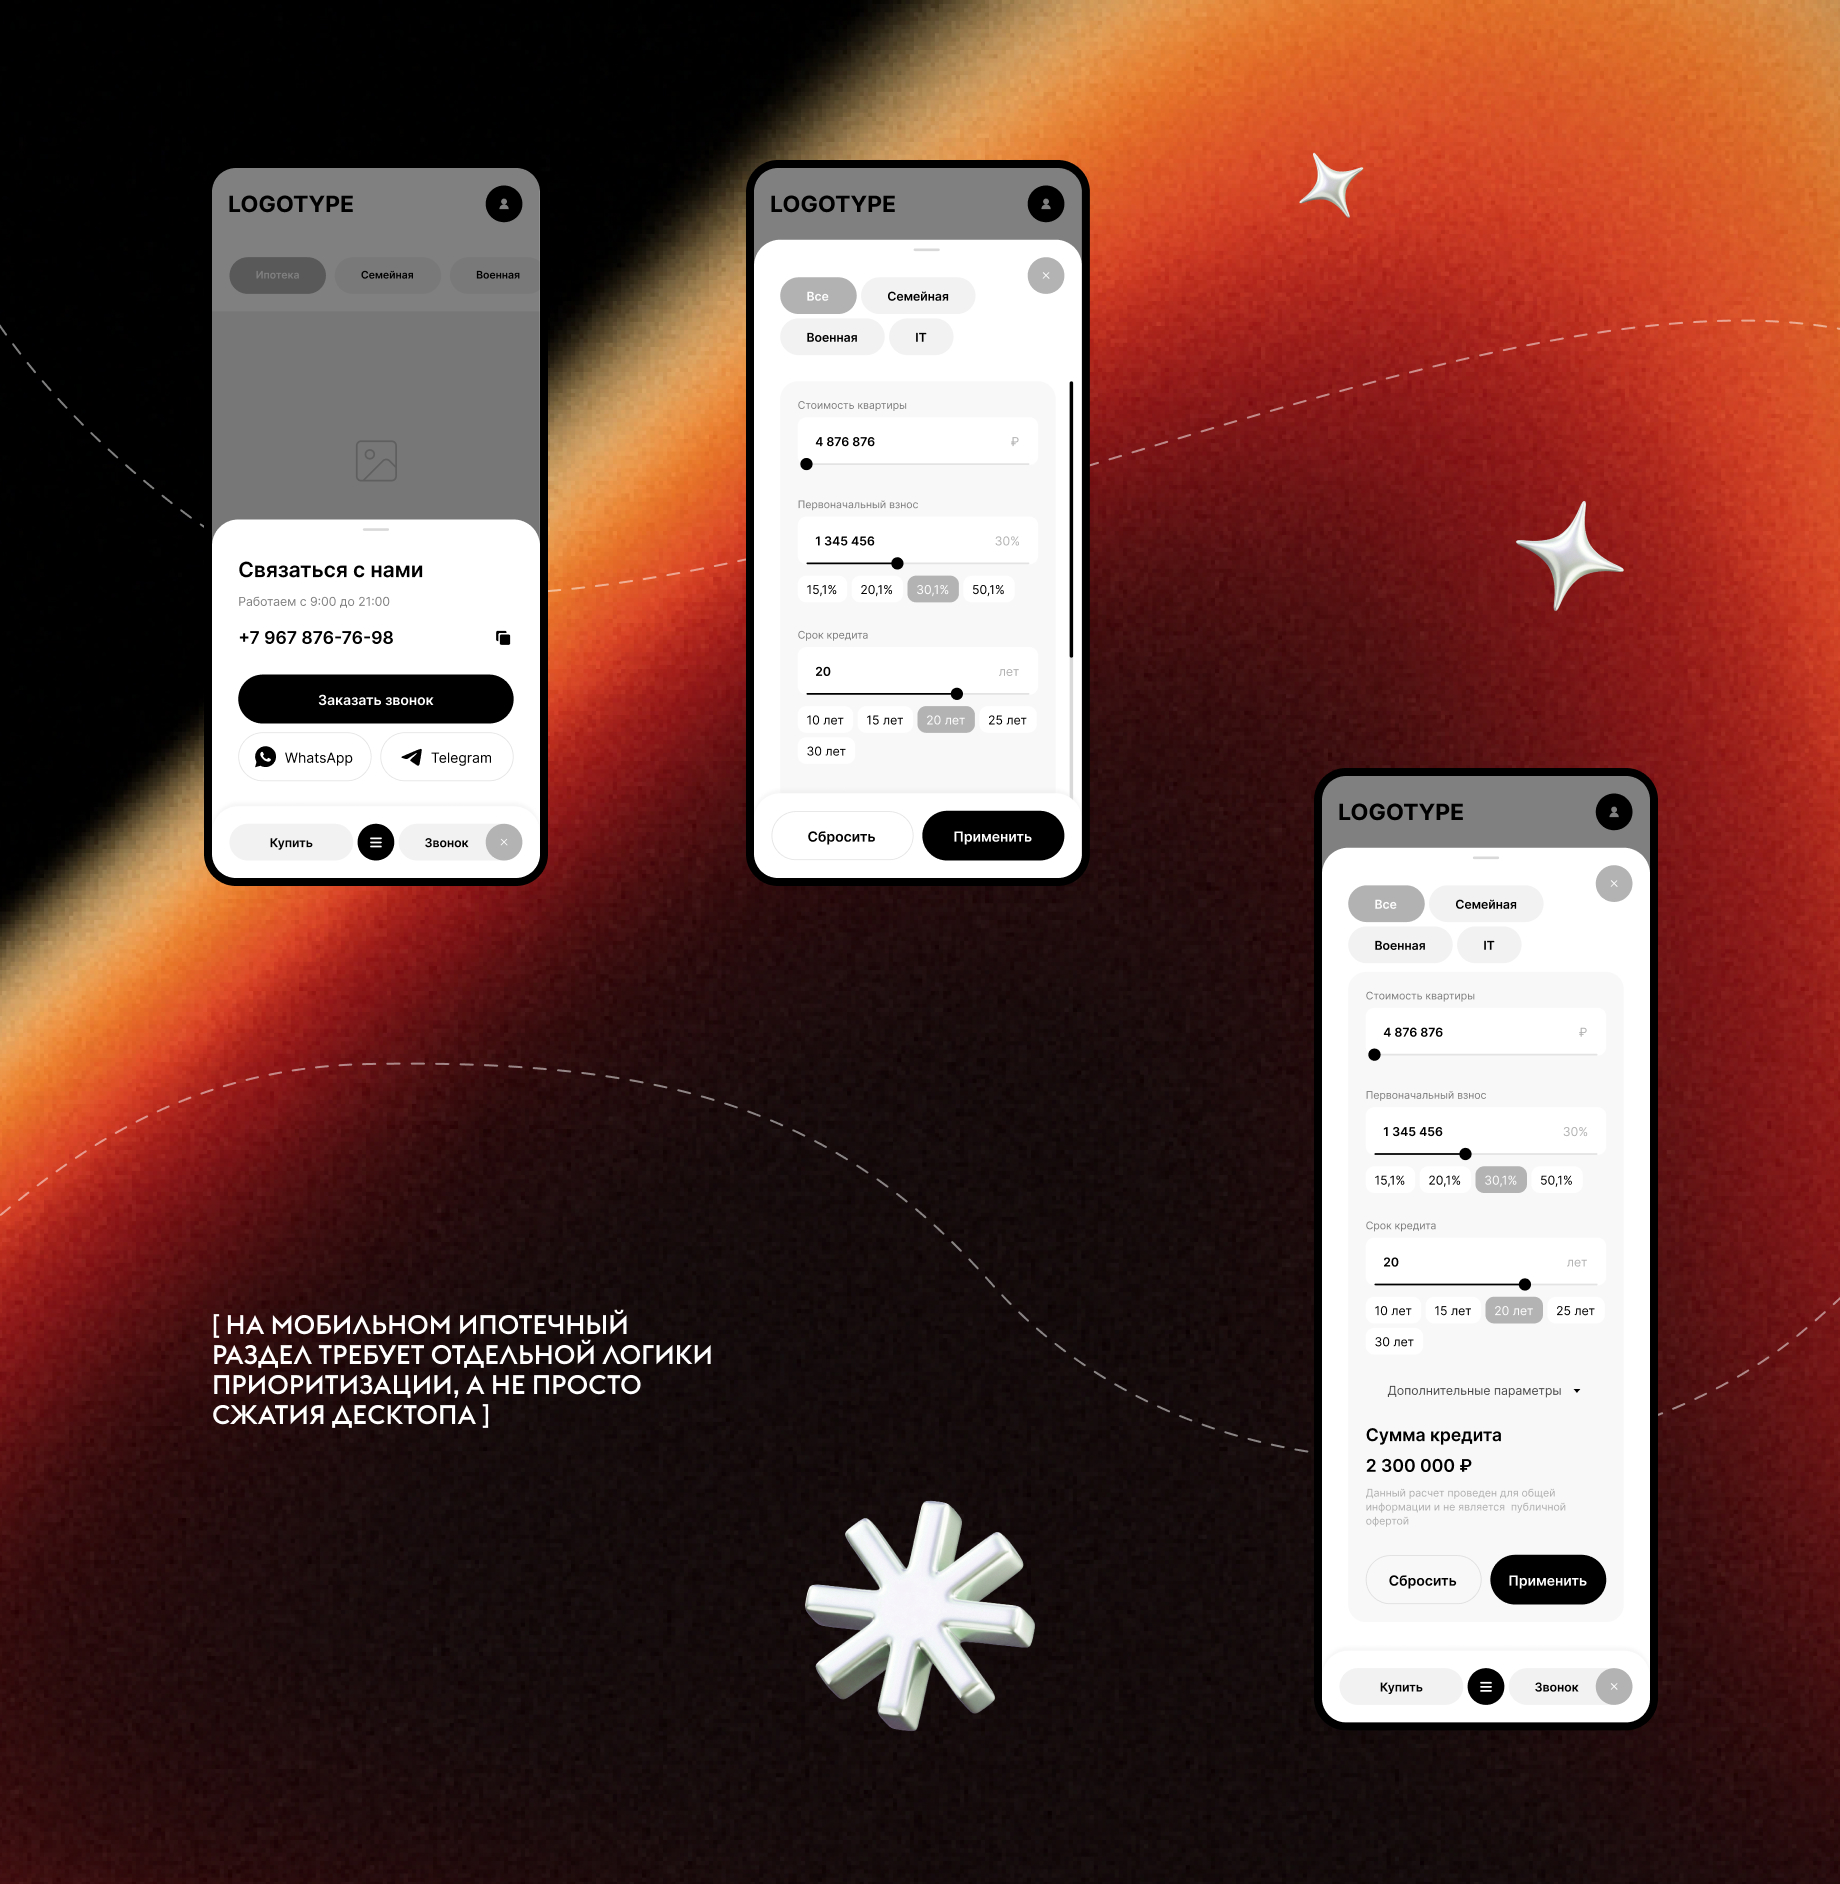
Для ипотечных страниц мобильная версия — это не просто адаптив десктопа, а отдельный сценарий. Именно с мобильных устройств пользователь часто приходит из рекламы, соцсетей, Telegram‑каналов и мессенджеров. Значит, здесь особенно важно не перегрузить экран и не разрушить логику выбора.
На мобильном приходится иначе расставлять приоритеты. Нужно сокращать визуальный шум, внимательнее работать с порядком блоков, аккуратнее обращаться с CTA, следить, чтобы важные действия не спорили между собой, и не ломать механику выбора программы и перехода к следующему шагу.
Это та часть работы, которую часто недооценивают. Если просто “сжать” десктопный ипотечный раздел, он почти наверняка потеряет ясность. Слишком много элементов окажутся в одном вертикальном потоке, а пользователь начнёт уставать ещё до того, как дойдёт до действительно полезных блоков.
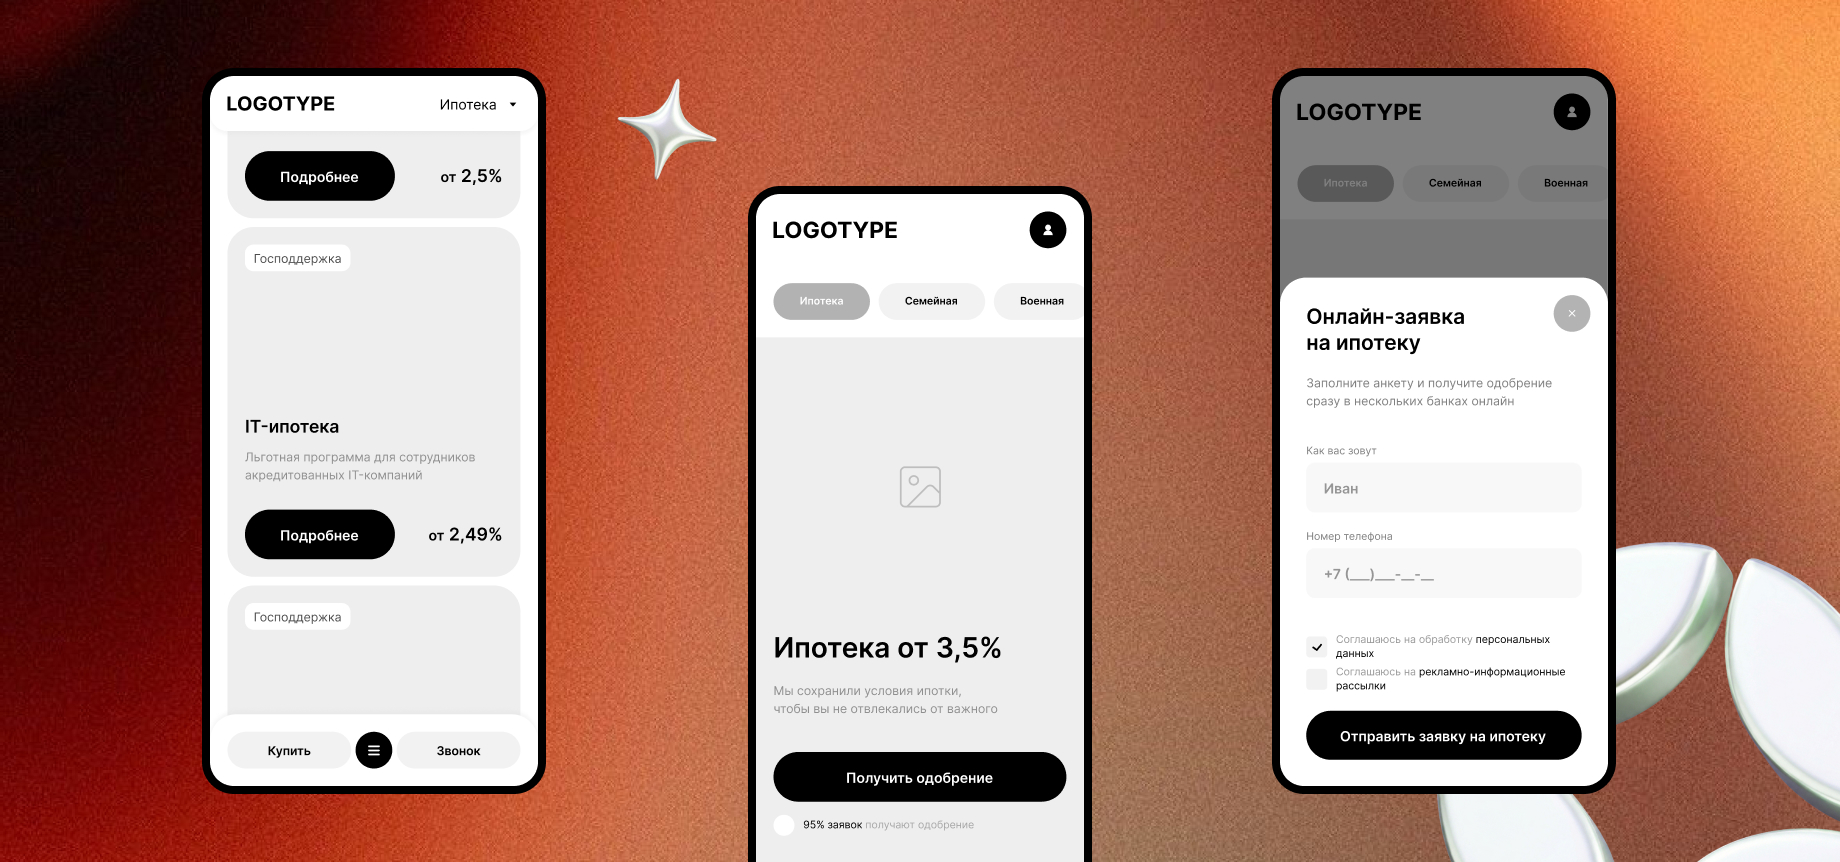
На мобильном ипотечный раздел требует отдельной логики приоритизации, а не просто сжатия десктопа.
Что это даёт бизнесу
Даже без запуска видно, какую бизнес‑логику поддерживает такой подход.
Во‑первых, ипотечный раздел становится понятнее на первом касании. Пользователь быстрее понимает, где он находится, что может сделать на этой странице и куда идти дальше.
Во‑вторых, уменьшается хаос между общей ипотекой и специальными программами. Раздел перестаёт выглядеть как набор самостоятельных лендингов и начинает работать как система.
В‑третьих, человеку проще добраться до релевантного сценария. Это особенно важно для трафика, который приходит не в “идеальную” точку входа, а на разные страницы через рекламу, SEO, публикации или прямые ссылки.
В‑четвёртых, такой подход упрощает развитие раздела. Если появляется новая программа, её не приходится встраивать в хаотичную структуру. У системы уже есть обзорный слой, логика переходов и место для прикладных сценариев.
И, наконец, для маркетинга и digital‑команды это означает более устойчивую архитектуру раздела. Не набор точечных доработок, которые нужно постоянно латать, а основу, которую можно развивать без потери целостности.
Это важный акцент: речь идёт не о косметическом редизайне. Речь идёт о пересборке логики ипотечного раздела.
Вывод
UX‑аудит ипотечных страниц довольно быстро показывает простую вещь: проблема рынка не в том, что у застройщиков мало контента про ипотеку. Наоборот, страниц, программ, условий, форм и блоков обычно достаточно. Но они плохо собраны в единый пользовательский путь.
Если ипотечный раздел состоит из разрозненных страниц, конкурирующих CTA, повторяющихся блоков и слабой логики переходов, его редко можно исправить только визуальными доработками. Обычно здесь нужен не ещё один экран и не новая кнопка, а пересборка сценария: где у пользователя первая точка входа, где он выбирает направление, где получает конкретику по программе и как движется дальше.
Именно это мы и пытались показать в концепте: не просто обновлённый визуал ипотечного раздела, а более цельную архитектуру взаимодействия.
Если ипотечный раздел уже есть, но не работает как связанная система, начинать стоит не с редизайна отдельных блоков, а с UX‑аудита сценария целиком.