

Строительный рынок в 2026 году: как девелоперам пересмотреть закупки и управление логистикой
В 2025 году мы хорошо увидели, как меняется операционная реальность компаний. Цены на материалы растут, но неравномерно. Логистика дорожает и становится менее предсказуемой. Квалифицированные специалисты — от сварщиков до водителей тяжёлого транспорта — обходятся всё дороже. Это напрямую влияет на закупочные стратегии и себестоимость проектов.
Чтобы зафиксировать картину рынка, мы сопоставили данные Росстата, аналитических исследований и комментарии участников отрасли. Так посмотрели, какие тенденции уже сформировались и, вероятно, сохранятся в 2026 году. В частности, мы поговорили с Сергеем Пятковым, директором «Голос.Строительство» (входит в ГК «Голос») — его наблюдения хорошо отражают то, что сегодня происходит в закупках и на стройплощадках.
Цены на материалы: закупки переходят в режим постоянной корректировки
По данным Росстата, в 2025 году цены производителей на строительную продукцию в России растут практически каждый месяц. При этом динамика сильно различается по категориям: одни материалы дорожают быстрее, другие показывают более умеренный рост.
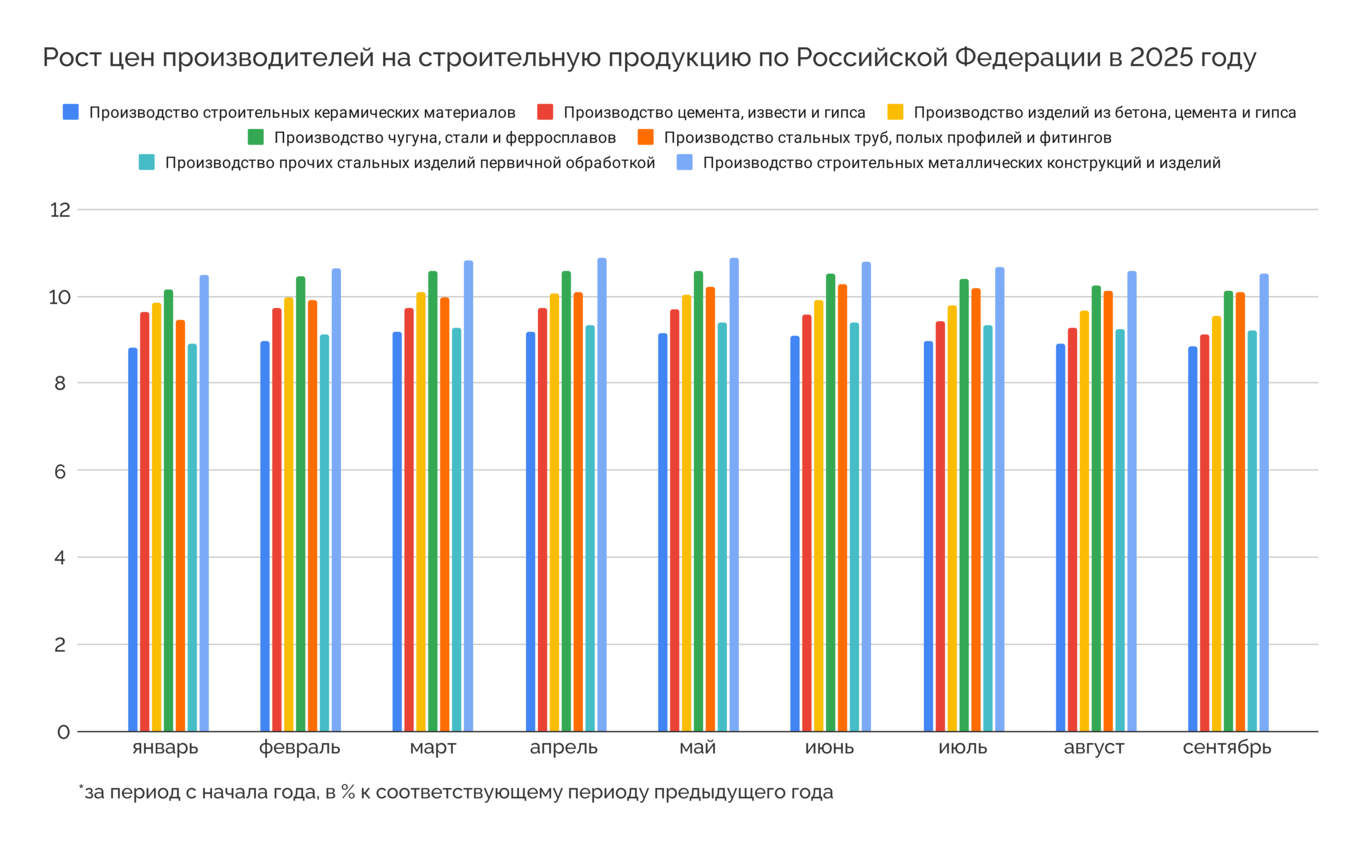
Это подтверждается и статистикой производства: снижение выпуска кирпича, бетона, цемента и отдельных видов металлопродукции усиливает ценовую волатильность. Для закупщиков это означает, что привычная логика «зафиксировать цену на год вперёд» работает хуже обычного — прогнозировать себестоимость становится сложнее даже в среднесрочном горизонте.
С точки зрения закупок это означает переход от плановых контрактов к более гибким моделям работы с поставщиками. Как отмечает Сергей Пятков, директор направления «Голос.Строительство», девелоперы всё чаще сталкиваются с ситуацией, когда ориентироваться на усреднённые показатели рынка становится невозможно: часть материалов временно дешевеет, другие продолжают дорожать, и прогнозировать себестоимость в долгом горизонте становится сложнее.
На практике мы видим, что компании регулярно пересматривают бюджеты и переходят к более гибким моделям закупок, ориентируясь на текущую рыночную ситуацию, а не на усреднённые показатели.


- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Строительная активность снижается, но рынок не становится проще
Ввод жилья в 2025 году большую часть времени отставал от показателей прошлого года. Лишь в отдельные месяцы Росстат фиксировал положительную динамику, однако в целом за январь—октябрь объёмы ввода оказались ниже, чем за аналогичный период 2024 года.
Важно, что снижение строительной активности не приводит к автоматическому снижению издержек. Напротив, при падении объёмов растёт чувствительность к сбоям в поставках, колебаниям цен и доступности подрядчиков. Для девелоперов это означает более высокий операционный риск даже при меньшем количестве проектов.
Кадры: квалифицированный труд дорожает быстрее материалов
Один из самых заметных факторов роста себестоимости — рынок труда. Несмотря на общее охлаждение строительства, дефицит квалифицированных специалистов сохраняется.
По словам Сергея Пяткова, ситуация выглядит противоречиво: высвобождение части рабочей силы сочетается с нехваткой специалистов по отдельным профессиям, где спрос остаётся высоким. Это напрямую отражается на стоимости работ и требует от девелоперов более точного планирования фонда оплаты труда.
Исследования Avito Работа подтверждают этот тренд. В 2025 году сварщики входят в число самых востребованных и высокооплачиваемых рабочих профессий — предложения достигают 165–270 тыс. рублей в месяц. Арматурщики также демонстрируют рост доходов — в среднем около 138 тыс. рублей с двузначной динамикой год к году.
Дополнительное давление создаёт транспортный сегмент. Водители автокранов и тягачей показывают двузначный рост зарплат, а водители‑дальнобойщики стали самой высокооплачиваемой профессией в логистике — более 235 тыс. рублей в месяц
Так рост стоимости квалифицированного труда усложняет расчёт смет и усиливает зависимость закупок от доступности подрядных ресурсов, особенно на этапах монолитных и монтажных работ.

Логистика: меньше объёмов — выше стоимость
По данным Росстата, грузооборот коммерческого транспорта в январе—октябре 2025 года снизился на 1,2% по сравнению с аналогичным периодом прошлого года. При этом строительные грузы стали одной из самых просевших категорий — падение составило почти 12%.
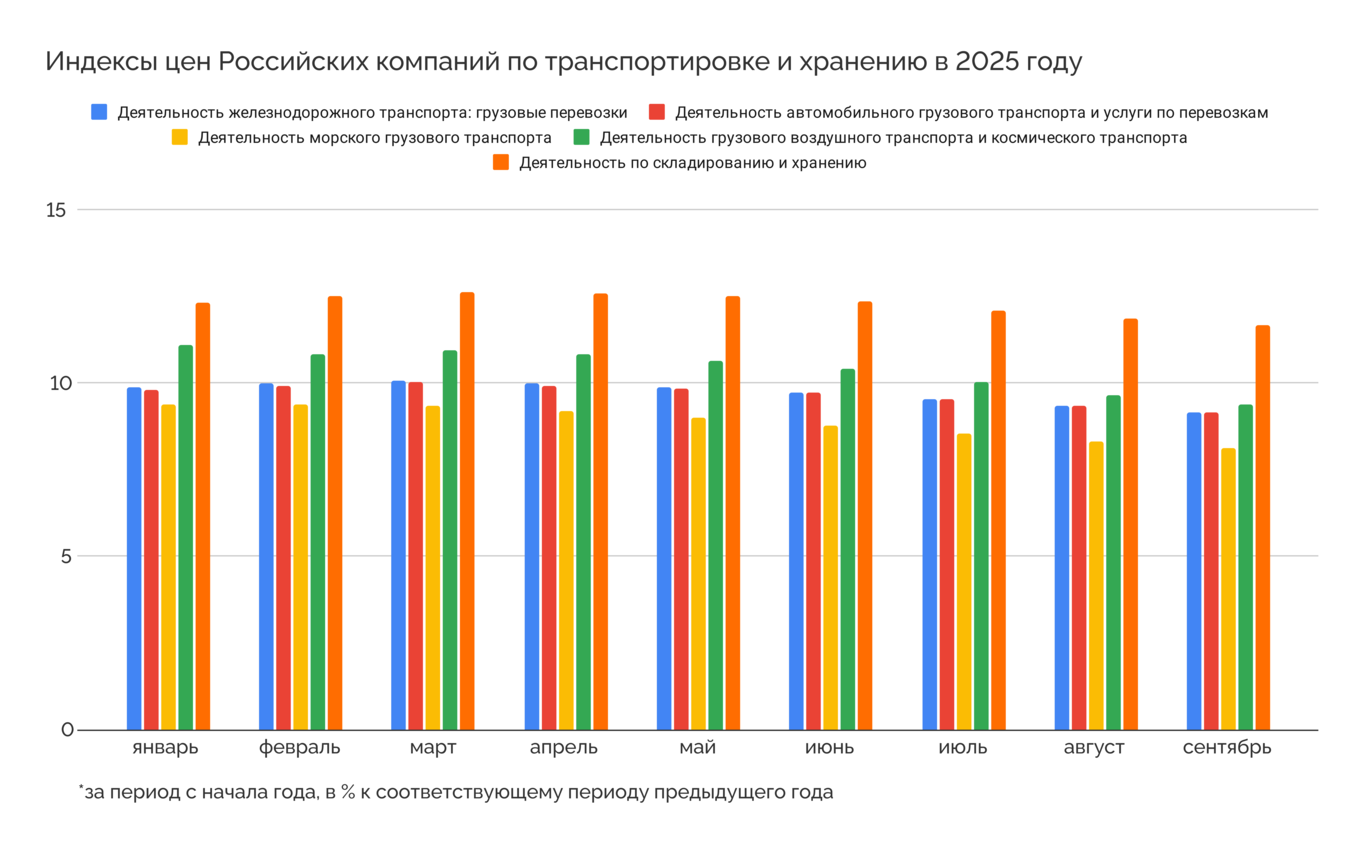
Это означает, что поставки становятся менее ритмичными, а логистические цепочки — менее устойчивыми. В сочетании с ростом зарплат в транспортной отрасли это формирует удорожание логистических услуг, которое девелоперам приходится закладывать в себестоимость проектов.
Как девелоперам и подрядчикам адаптировать подходы к закупкам в 2026 году
Короткие закупочные циклы на смену долгосрочному прогнозированию. В условиях волатильных цен фиксация закупочных условий на год вперёд приводит либо к переплате, либо к риску срыва поставок.
Как мы видим, индексы цен производителей на строительную продукцию и логистику росли каждый месяц, при этом динамика существенно различалась по категориям материалов. Это означает, что единый ценовой сценарий для годового планирования фактически отсутствует.
Компаниям целесообразно сокращать горизонт закупочного планирования до квартала или месяца и закладывать возможность пересмотра условий. Такой подход снижает риск переплаты и позволяет быстрее адаптироваться к изменению рыночной конъюнктуры.
Диверсификация пула поставщиков как способ снижения операционных рисков. Логистические сбои, изменения производственных объёмов и колебания цен делают работу с 1–2 ключевыми контрагентами уязвимой.
Как пишет СИБУР со ссылкой на исследования BCG, 28% компаний уже внедрили стратегии многоканальных поставок. Средняя экономия на снижении рисков оценивается в 5–10% годового оборота.
Формировать расширенный пул поставщиков и поддерживать с альтернативными контрагентами рабочие отношения даже вне активных закупок. Это позволяет быстрее переключаться между предложениями без остановки строительных процессов.
Цифровые закупки — не просто «опция». На фоне всех этих факторов цифровизация закупок становится способом управлять неопределённостью. При одновременных изменениях цен, логистики и кадров ручное управление закупками перестаёт масштабироваться.
Мы видим, что строительные компании активнее используют электронные площадки и онлайн‑каталоги для повышения прозрачности рынка и ускорения принятия решений.
Использовать цифровые инструменты для регулярного мониторинга цен, сравнения предложений и расширения пула поставщиков. Доступ к актуальным данным позволяет снижать транзакционные издержки и быстрее реагировать на изменения рынка.
Заметим также, что по данным BCG внедрение искусственного интеллекта в управлении цепочками поставок сокращает транспортные издержки на 15%, а складские — на 20–30%. Цифровизация уже вошла в тройку главных инвестиционных приоритетов для 74% компаний.
Чего ждать от рынка дальше
С высокой вероятностью текущие тенденции сохранятся в 2026 году. Рост операционных издержек, давление со стороны логистики и рынка труда, а также повышение НДС формируют новую экономику строительства.
Для девелоперов и подрядчиков это означает необходимость пересматривать подходы к закупкам и управлению цепочками поставок. Эффективность будет определяться не только ценой материалов, но и тем, насколько быстро компания умеет адаптироваться к изменениям рынка и работать с данными.











