

Оборачиваемость склада и замороженные в запасах деньги

Что показывает оборачиваемость склада
В товарном бизнесе едва ли не первым делом выясняют, сколько денег стоит без движения на складе, и ответ обычно оказывается неприятным. Отчёт об оборачиваемости отвечает на этот вопрос в цифрах: он отражает, насколько грамотно компания распоряжается запасами, и сколько месяцев уходит у товара до продажи.
Считается показатель несложно: остаток позиции делят на средние продажи в день и получают, за сколько дней оборачивается каждый SKU — отдельный товарный код. Так расплывчатое ощущение «склад забит» превращается в конкретную величину по каждой позиции, с которой уже можно работать.




- Wildberries откроет селлерам новый канал продаж — через госзакупки
- Ozon будет автоматически компенсировать простои перевозчикам
- Бизнес назвал главные сложности работы с цифровым рублем
- Офлайн‑ретейлеры попросили уравнять их налоговые условия с маркетплейсами
- Wildberries запустил раздел для продажи спорттоваров
- Ozon анонсировал новые выплаты для ПВЗ в Москве — до 1,1 млн рублей в месяц
Что видно на реальном примере
Вот как это выглядит на данных реального торгового бизнеса. Больше 80% запасов по себестоимости — точнее, 83% — приходится на сегменты, которые оборачиваются медленнее восьми месяцев: по сути, бизнес оплачивает хранение того, что не получается быстро продать, и это уже не про неэффективность, а про прямые потери.
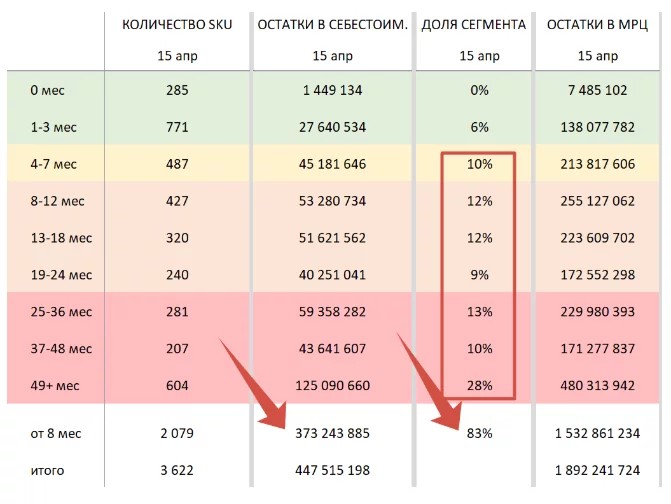
Тяжёлые сегменты подсвечены в таблице красным, и самый сложный из них — «49+ месяцев»: 604 SKU и 28% всей складской стоимости. Практически треть всех запасов не двигалась дольше четырёх лет, а деньги в этих остатках продолжают лежать.
Как собрать отчёт и выбрать интервалы
Разбивка по времени нагляднее, чем группировка по товарным категориям: медленные деньги видно сразу, без дополнительных расчётов. Поэтому за основу обычно берут именно периодный формат.
Первый шаг — выбрать сотрудника, кому проще других поднять нужные цифры из системы учёта: чаще всего это финансист, аналитик или начальник отдела закупок.
Второй — поставить ему чёткую задачу собрать отчёт с интервалами оборачиваемости, которые важны именно для вашего ассортимента.
Готовая шкала из примера — 0 месяцев, 1–3, 4–7, 8–12, 13–18, 19–24, 25–36, 37–48 и 49+ — годится как отправная точка, но интервалы стоит подстроить под себя. Ориентируйтесь на цикл закупок и сроки поставки, длительность производства и срок годности: то, что для скоропортящейся продукции «медленно» уже через месяц, для мебели или техники остаётся нормой, поэтому граница между живым и зависшим товаром у каждого бизнеса своя.


Что делать с товарами разной оборачиваемости
Сам по себе отчёт денег не возвращает — всё решают действия по каждому типу товара. Логика зависит от того, как быстро оборачивается позиция, и её удобно разложить по группам.
Быстрая оборачиваемость — здоровое ядро ассортимента. Здесь важно не допускать дефицита и держать наличие: такие позиции окупают склад и приносят основную прибыль, поэтому в закупках им отдают приоритет.
Средняя оборачиваемость — товар работает, но запас держат под контролем. Стоит искать, как ускорить продажи: пересмотреть выкладку и цену, добавить акции.
Медленная оборачиваемость от восьми месяцев — сигнал стимулировать сбыт. Помогают скидки, промо, комплекты и вывод на маркетплейсы или в другие каналы, а дозакупку по таким позициям разумно сократить или приостановить, пока остаток не разойдётся.
Мёртвые остатки от 25 месяцев и дольше — тянуть их невыгодно. Такие позиции распродают со скидкой, возвращают поставщику, где это возможно, или списывают, чтобы высвободить деньги и место на складе.
Отдельный вывод — про ассортимент в целом. Если позиция хронически не двигается от квартала к кварталу, её выводят из матрицы, а освободившийся капитал переводят в быстрые товары, которые действительно зарабатывают.
Как часто пересматривать показатель
Оборачиваемость — не разовый срез, а регулярный контроль. Оперативные решения по закупкам удобно сверять раз в месяц, а более крупные — по ассортименту и стратегии запасов — раз в квартал.
Смотреть полезно не только на текущие цифры, но и на динамику: сравнение одних и тех же сегментов на разные даты показывает, копится неликвид или склад, наоборот, ускоряется. Такой ритм превращает отчёт из простой констатации в рабочий инструмент управления.
Итог
Учёт запасов — это не рутинная отчётность, а управление финансами в режиме реального времени. Как только становится видно, какая доля капитала застряла в неликвидах, разговор о закупках и запасах идёт уже по‑другому.
Начать можно с простого шага: выгрузить запасы по периодам оборачиваемости, найти сегменты от восьми месяцев и решить по каждому — стимулировать сбыт, сократить закупку или распродать. Дальше отчёт держат под регулярным контролем, чтобы капитал не оседал на полках, а возвращался в оборот.











