

Как предпринимателю защитить капитал и активы семьи от потерь

Россия подходит к периоду, когда вопрос наследования капитала перестает быть частной темой нескольких очень богатых семей. По данным UBS, в стране насчитывается 426 000 долларовых миллионеров. Профильные исследования фиксируют еще более важный сдвиг: к 2030 году около 30% состоятельных инвесторов получат наследство, а формализованных структур управления в российских состоятельных семьях по‑прежнему не хватает. По состоянию на сегодня примеров успешного перехода капитала без потери эффективности почти нет, а управление остается ручным.
Для предпринимателя тема наследования касается не только семьи, но и устойчивости самого бизнеса. В 2025 году эксперты СКОЛКОВО зафиксировали, что в России проблема преемственности выходит на первый план. Собственники, построившие бизнес в 1990‑е и 2000‑е, впервые массово подходят к теме передачи капитала и контроля. Forbes в 2025 году писал, что российские семейные компании сегодня существуют только в первом и втором поколениях, поскольку частный капитал в стране слишком молод. Соответственно, передача наследства касается не только распределения имущества внутри семьи. Речь идет о сохранении управляемости компании, структуры владения и стоимости активов после смены собственника.
Рынок уже начал подстраиваться под эту реальность. По данным Forbes, в России зарегистрировано почти 750 личных фондов, а в индивидуальных ЗПИФах на одного‑двух человек на конец первого квартала 2025 года было сосредоточено $72,4 млрд. Это показывает, что владельцы крупного капитала все активнее ищут формы для защиты и передачи активов.
Но сами инструменты не решают задачу автоматически. Если владелец бизнеса и его семья не понимают, кто чем будет владеть, кто за что отвечает и что делать с активами после перехода, наследство быстро превращается в источник конфликтов и потерь.
Почему передача капитала в России становится для бизнеса одной из ключевых тем ближайших лет
Большая часть крупных российских бизнесов была создана за последние 30‑35 лет. Для США и Европы передача капитала по наследству — привычный процесс, вокруг которого давно сложились культура, институты и практика. Для России это первый большой цикл смены владельцев. Именно поэтому многие собственники подходят к теме поздно и часто в логике «успею потом».
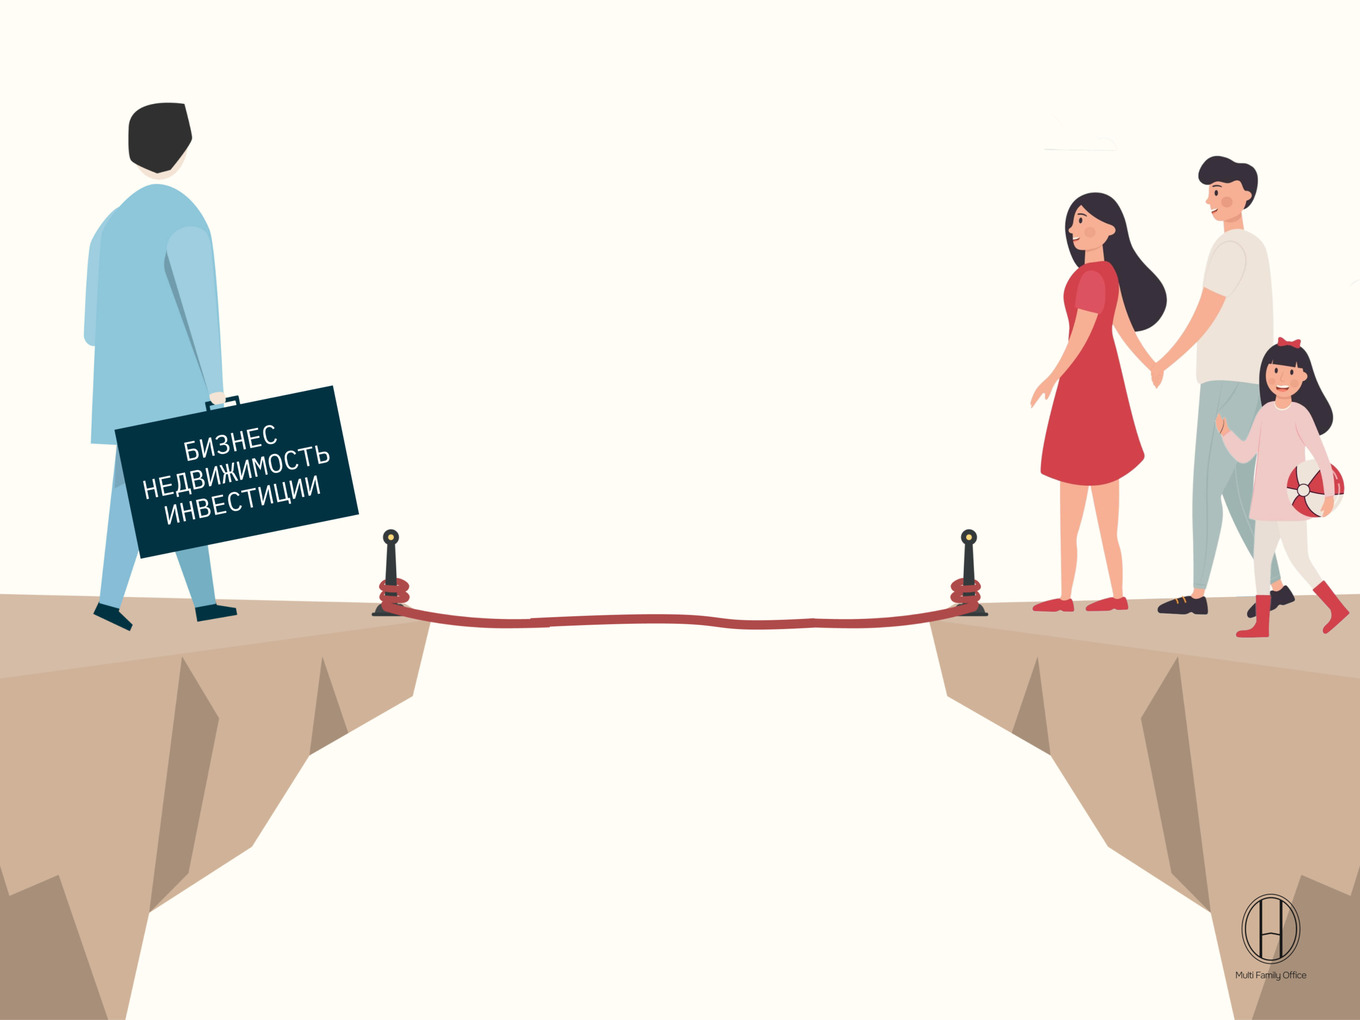
У этой неготовности есть две причины. Первая — дефицит самой культуры планирования. Владельцы бизнеса много лет строили активы, но почти не видели вокруг себя примеров, как эти активы грамотно передавать.
Вторая — закрытость темы денег внутри семьи. Даже крупные состояния часто описаны только в голове собственника. Жена, дети и иногда даже партнеры не понимают полной картины. В момент наследственного события семья получает фрагменты бизнеса, недвижимости и обязательств, которые еще нужно собрать в одну систему, что практически невозможно.




- Ozon анонсировал новые выплаты для ПВЗ в Москве — до 1,1 млн рублей в месяц
- Авито упростил оптовые продажи для селлеров
- Минэк предложил коэффициенты‑дефляторы на 2027 год
- С 15 октября московских курьеров обяжут сдавать тест на знание ПДД
- POIZON раскрыл комиссии для российских продавцов: они ниже, чем у WB и Ozon
- В России резко подорожали товары для сна, но спрос на них растет
Какие активы передавать труднее всего
Самые сложные активы — те, которые требуют постоянного участия, знаний и связей. В первую очередь это доли в бизнесе, партнерские конструкции, займы, корпоративные права и все, что держится на личных договоренностях владельца. Формально именно дети, супруг и родители относятся к наследникам первой очереди по закону. На практике этого недостаточно, если сами активы завязаны на управленческую роль, неформальные отношения или личный авторитет собственника.
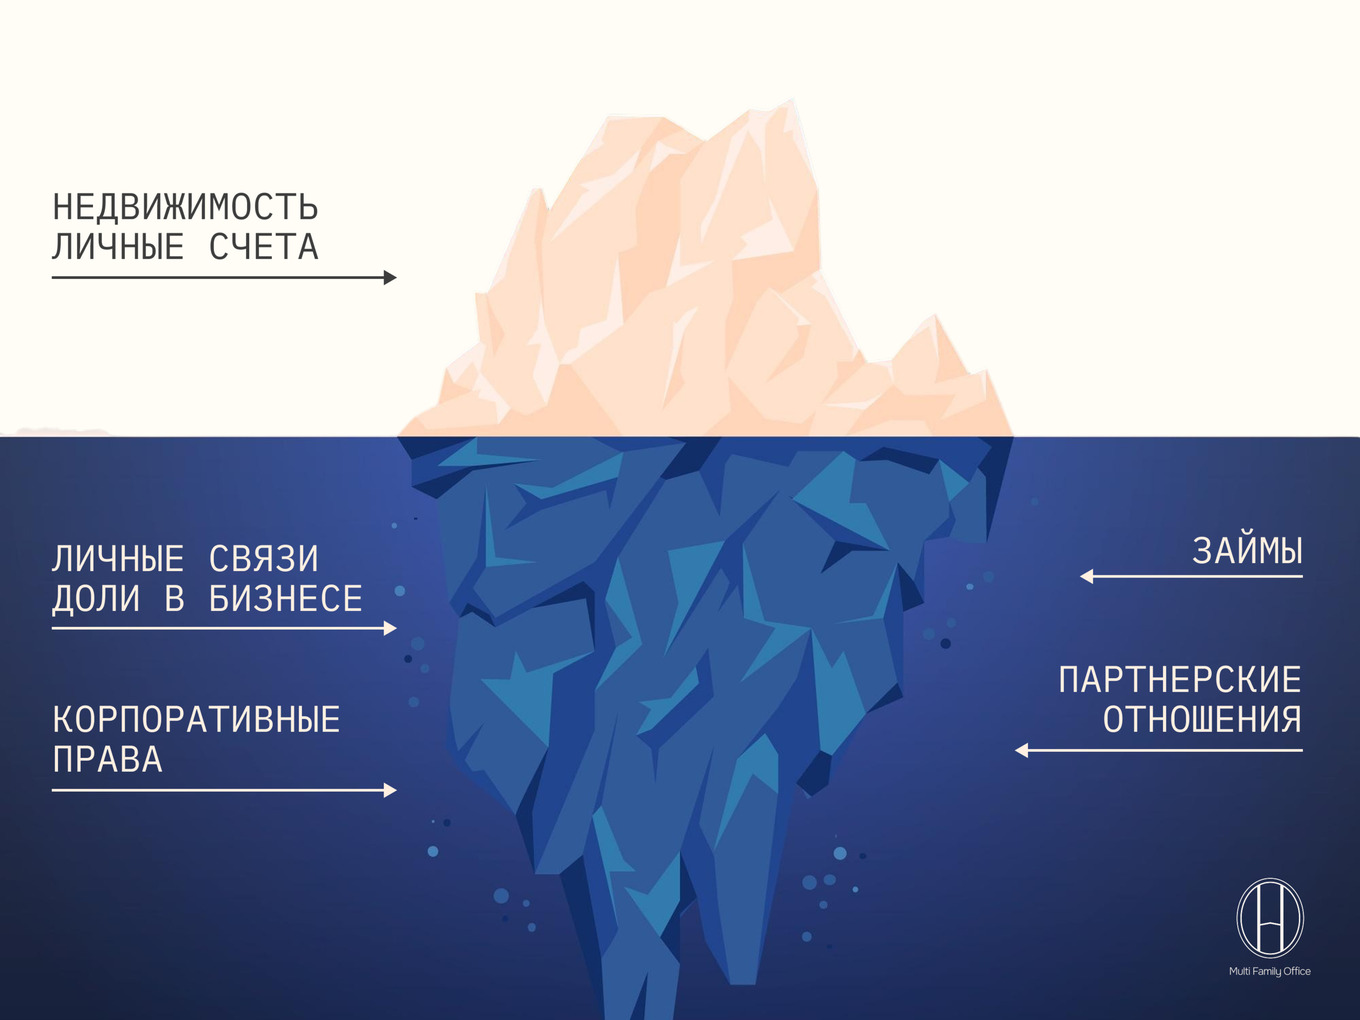
Пока владелец бизнеса и другого капитала жив, система держится на нем. После его ухода семья сталкивается с давлением со стороны партнеров, топ‑менеджеров, кредиторов и номинальных держателей. Если структура собственности заранее не собрана, часть активов оказывается записана на третьих лиц, часть — в компаниях с непрозрачной схемой владения, часть — в объектах, по которым никто не знает логики управления. В такой конструкции наследование быстро становится спором о том, что кому вообще принадлежит.
Что происходит с бизнесом и капиталом в первые месяцы после наследования
Самые большие потери часто начинаются не в момент передачи активов, а сразу после него. У наследников обычно возникают две крайности в поведении и решениях.
Первая — резкие и непродуманные изменения в структуре капитала. Начинаются крупные траты, случайные инвестиции, советы знакомых, попытки быстро переделать структуру капитала под свое представление о правильном. Вторая — полное бездействие. Наследник боится что‑то испортить и поэтому ничего не меняет, даже если часть активов уже требует пересмотра, продажи или другой логики управления.
В обоих случаях проблема одна и та же. Наследник получает активы без понятного плана работы с ними. У него нет инвестиционной стратегии, логики владения и понимания, какие активы долгосрочные, какие нужно продавать, а какие требуют постоянного участия и контроля. В результате капитал либо начинает быстро теряться из‑за эмоциональных решений, либо постепенно ухудшается в качестве из‑за пассивности и отсутствия управления, а бизнес рушится.
Именно поэтому качественное наследственное планирование должно включать не только распределение активов, но и передачу логики управления. Семья должна заранее понимать, кто и за что отвечает, какие решения допустимы, каков срок владения тем или иным активом и при каких условиях его стоит продавать или, наоборот, сохранять. Без этого наследство становится набором сложных решений в момент сильного стресса.
Наследственный план распределяет активы. Инвестиционная стратегия отвечает на вопрос, что с этими активами делать дальше


Почему главная проблема наследования управленческая
Юридические документы важны, но сами по себе они не спасают. Владелец капитала должен заранее проговорить с семьей несколько вещей.
Во‑первых, кому и почему достается каждый актив. Во‑вторых, кто готов управлять активом, а кто не хочет брать на себя такую роль. В‑третьих, какая общая идея у семьи по отношению к капиталу. В противном случае даже грамотно оформленное наследование не защищает от последующей деградации активов.
Одна из самых частых ошибок — считать, что наследникам достаточно просто получить имущество. Для сохранения капитала этого мало. Наследникам нужна логика владения, стратегия по каждому активу и понимание, какую задачу этот капитал должен решать в их жизни. В противном случае они либо начинают тратить и перестраивать все подряд, либо замораживают систему и фактически дают активам медленно обесцениваться, а бизнес рушится.
Какие инструменты решают разные задачи наследственного планирования в бизнесе
Завещание остается базовым инструментом наследственного планирования. Оно позволяет собственнику по своему усмотрению определить, кому и в каких долях перейдет имущество, а также в любой момент изменить или отменить свое решение. Но у завещания есть важное ограничение: оно отвечает прежде всего на вопрос распределения активов, а не на вопрос их дальнейшего управления. Для простого состава имущества этого часто достаточно. Если же речь идет о бизнесе, сложной недвижимости, долях, займах и нескольких наследниках, одного завещания обычно уже мало.
ЗПИФ регулируется законом об инвестиционных фондах и позволяет объединить активы в одну имущественную массу под управлением управляющей компании. Права владельца оформляются через инвестиционные паи, причем каждый пай удостоверяет долю в праве общей собственности на имущество фонда. В наследственной логике это удобно, потому что семье переходят не разрозненные активы, а паи, за которыми стоит уже собранная структура владения. Дополнительный плюс — наличие управляющей компании и специализированного депозитария, которые работают в регулируемом режиме. Но ЗПИФ — не универсальное решение. Он оправдан прежде всего там, где капитал уже достаточно крупный и есть смысл заранее собирать активы в управляемую конструкцию.
Личный фонд закреплен в Гражданском кодексе как отдельная форма управления имуществом. Его можно создать при жизни учредителя или предусмотреть создание наследственного фонда в завещании. Для личного фонда при жизни установлен минимальный порог имущества в 100 млн рублей, а условия управления и внутренние документы после смерти учредителя уже нельзя изменить во внесудебном порядке. Именно поэтому этот инструмент интересен тем семьям, которым важно заранее выстроить долгосрочный механизм передачи активов на годы вперед.

Как личный фонд и ЗПИФ работают в связке
В наследственной логике личный фонд обычно сильнее ЗПИФа, потому что он позволяет подробно прописать сценарии перехода активов и круг выгодоприобретателей. ЗПИФ решает другую задачу. Он помогает собрать крупные активы в одну оболочку, отделить долгосрочный капитал от операционных денег и передавать наследникам уже паи, а не разрозненный набор объектов. Внутри такой структуры инвестор может задать инвестиционную декларацию, а управляющая компания и спецдепозитарий выступают дополнительным уровнем контроля.
В такой модели личный фонд задает правила перехода и роли будущих выгодоприобретателей, а ЗПИФ помогает структурировать сами активы и снизить управленческий хаос в момент передачи.
Что собственнику бизнеса и других активов стоит сделать в ближайший год
Практика нашего Multi Family Office HIDE показывает, что в работе с наследственным планированием нужно исходить из общей логики владения активами и их дальнейшего управления. При сложной структуре капитала наследственное планирование, как правило, требует использования комплексных инструментов — личных фондов, ЗПИФов или их сочетания. Через такие механизмы можно заранее определить порядок перехода активов, роли выгодоприобретателей и правила работы с капиталом после смены владельца.
Такой подход важен прежде всего для активов, связанных с бизнесом, недвижимостью, партнерскими конструкциями и долгосрочными инвестициями. В этих случаях капиталу нужна не только формальная передача, но и заранее продуманная система управления.
Если семья не готова к наследованию, время работает против капитала. В течение ближайшего года собственнику важно сделать базовые шаги, которые резко снижают риск потерь:
- Соберите полную карту активов и обязательств. В ней должны быть отражены бизнесы, недвижимость, долги, займы, партнерские договоренности, номинальные конструкции и все, что влияет на владение.
- Зафиксируйте, кому и почему должен перейти каждый крупный актив. Без этой конкретики семья начнет делить имущество по собственной логике.
- Подготовьте инвестиционную стратегию для ключевых активов. Наследники должны понимать сроки владения, условия продажи и цели по каждому объекту.
- Проведите семейный разговор о ролях. Кто будет управлять, кто будет получать доход, кто не хочет участвовать и на каких условиях.
- Проверьте, нужны ли семье личный фонд, ЗПИФ или их сочетание. Такой выбор делают по структуре капитала и составу наследников.
Самая дорогая ошибка — передать семье бизнес и активы без логики управления. В этот момент наследство очень быстро превращается в спор о том, кому что принадлежит и что с этим делать дальше. Капитал переживает первое поколение только там, где собственник заранее объяснил семье структуру владения, порядок перехода и смысл работы с активами. Иначе наследники вместо капитала получают набор сложных решений в момент сильного стресса.
В бизнесе качественное наследственное планирование снижает риск семейных конфликтов, помогает заранее распределить роли и сохранить управляемость активов после перехода к наследникам. У семьи появляется не только понимание, кому что достанется, но и логика дальнейших действий: кто отвечает за бизнес, кто управляет недвижимостью, как принимаются решения по продаже активов и в каких случаях капитал нужно сохранять, а в каких — перераспределять.
В такую подготовку должны входить не только документы, но и инвестиционная стратегия, порядок владения активами и общая логика их передачи. Тогда наследники получают не просто имущество, а заранее подготовленную систему управления капиталом и бизнесом, которая снижает риск потерь в первый и самый уязвимый период после наследственного события.
Для России это уже не теоретическая тема для размышлений. В ближайшие 10‑15 лет передача капитала станет для сотен тысяч семей практической задачей.











