

На бумаге миллионер, в реальности — нули. Почему так бывает, и как малому бизнесу начать считать деньги правильно

Ситуация, знакомая многим владельцам малого бизнеса: компания демонстрирует прибыль по отчетности, сотрудники докладывают о росте, а на расчетном счете — ноль. Собственник регулярно оказывается перед фактом: денег на зарплату или очередную закупку нет.
Чаще всего это означает, что внутри компании смешиваются разные финансовые компоненты, а ключевые показатели интерпретируются неверно. Прибыль и деньги на счете — не синонимы.
В статье расскажу, почему возникает этот разрыв, на какие «красные флаги» обращать внимание и как выстроить систему учета, которая покажет реальную картину, а не бумажные иллюзии.
Почему прибыль есть, а денег нет
Выручка, маржа, прибыль и деньги на счете — не одно и то же.
Выручка — это доход от продаж за период.
Маржа — сколько остается с продажи после прямых затрат на товар или услугу.
Прибыль — остаток после всех расходов.
Деньги на счете и в кассе — это живая ликвидность, которой можно платить сейчас.
Ключевая проблема: между прибылью и живыми деньгами всегда стоит цепочка из отсрочек, налогов, кредитов и дебиторки. Поэтому бизнес может быть прибыльным по документам, но пустым по счету. И собственник чувствует себя миллионером без денег.
Отраслевая специфика:
Торговля. Классический цикл: закупка товара → частичная продажа → хорошая наценка по отчетам → реинвестирование выручки в новую закупку для поддержания ассортимента. В результате прибыль есть, а свободных денег нет — они ушли в следующий операционный цикл, зарплаты, аренду, кредиты. Собственник видит растущие продажи и полагает, что компания богатеет, но по факту она просто расширяет складские запасы.
Услуги. Агентство подписывает крупные контракты — ожидается высокая прибыль. Однако клиенты платят частями, часто постфактум. Часть поступлений придет через месяц, а зарплату, аренду и налоги нужно платить сегодня. Это прямой путь к кассовым разрывам.
Производство. Самый жесткий вариант. Деньги уходят на сырье, оплату труда, упаковку и логистику еще до того, как продукт продан. Если собственник ориентируется только на будущую прибыль и игнорирует объем денег, замороженных в производственном цикле, компания быстро оказывается в ситуации, когда «все идет хорошо, но платить нечем».




- Ozon анонсировал новые выплаты для ПВЗ в Москве — до 1,1 млн рублей в месяц
- Авито упростил оптовые продажи для селлеров
- Минэк предложил коэффициенты‑дефляторы на 2027 год
- С 15 октября московских курьеров обяжут сдавать тест на знание ПДД
- POIZON раскрыл комиссии для российских продавцов: они ниже, чем у WB и Ozon
- В России резко подорожали товары для сна, но спрос на них растет
Четыре типичные ошибки в учете
Отождествление выручки с реальными деньгами. Собственник видит отчет о продажах на 1 млн рублей и считает, что эти деньги уже есть. Но из этой суммы предстоит вычесть закупку, НДС, ФОТ, аренду, возвраты, рекламу, комиссии и налоги. Кроме того, часть продаж может быть в рассрочку — это вообще не деньги, а обещание денег в будущем.
Выручка — самый коварный показатель. Крупные продажи создают иллюзию масштаба и успеха. Но высокая выручка может сочетаться с низкой рентабельностью или длинными отсрочками платежа, что порождает хронический дефицит денег.
Бизнес с выручкой 10 млн рублей может быть существенно слабее бизнеса с выручкой 3 млн рублей, если в первом случае все держится на долгах, скидках и постоянном дофинансировании.
Смешение прибыли бизнеса и личных средств собственника. Наиболее распространенная ошибка в малом предпринимательстве. Владелец снимает с расчетного счета все, что кажется лишним, полагая, что это дивиденды. На деле он изымает оборотные средства.
Разница принципиальна. Если у вас одна кофейня без планов расширения, вы можете точно рассчитать, сколько можно вынимать ежемесячно без ущерба. Если бизнес растет — изъятие средств без системы приводит к тому, что компании перестает хватать на закупку, затем на зарплату, затем на налоги.
Отсутствие управленческой отчетности. Бухгалтерский учет нужен для налоговой, но он не отвечает на вопросы: «Сколько у бизнеса реально свободных денег?», «Что будет с ликвидностью через месяц?». Выписка из банка показывает остаток на текущий момент, но не раскрывает будущие обязательства.
В результате собственник видит фрагментарную картину и принимает решения почти наугад.
Опасность «голой» маржи. Маржа без учета всех расходов — тоже опасный показатель. Предприниматель видит 40% наценки на товар и делает вывод о высокой доходности. Но после вычета аренды, маркетинга, возвратов, брака и налогов может остаться 5% или даже минус.
Таким образом, высокая наценка не гарантирует высокой доходности. Реальная прибыль — это то, что остается после всех расходов, а не после закупки товара.
«Красные флаги»: как распознать проблему до катастрофы
Пример из электронной коммерции. Оборот в кабинете маркетплейса — 2 000 000 ₽. Из них комиссия маркетплейса (45%) съедает 900 000 ₽, доставка и хранение — 250 000 ₽, возвраты и брак — 200 000 ₽, реклама и штрафы — еще 150 000 ₽. После платежей маркетплейсу остается 500 000 ₽. Вычитаем себестоимость товара (400 000 ₽) и налоги (100 000 ₽) — остаток 0 ₽. Добавляем ФОТ двух сотрудников (300 000 ₽) — получаем минус 300 000 ₽. Вывод: предприниматель видит оборот 2 млн, а по факту работает в убыток.


Три шага к правильному учету
Исправление ситуации не требует сложных финансовых моделей. Достаточно внедрить три простых, но системных действия.
Шаг 1. Раздельное отслеживание пяти показателей. Вы должны видеть каждую из этих цифр отдельно. Периодичность отслеживания — минимум раз в неделю:
Без раздельного видения этих цифр у собственника формируется искаженная картина, а решения принимаются на основе неполных данных.
Шаг 2. Платежный календарь на 4–8 недель. Платежный календарь — это таблица, где по дням или неделям отражены:
- все ожидаемые поступления;
- все обязательные платежи (аренда, ФОТ, налоги, поставщики, кредиты);
- резерв на экстренные случаи (рекомендуется закладывать фиксированный процент).
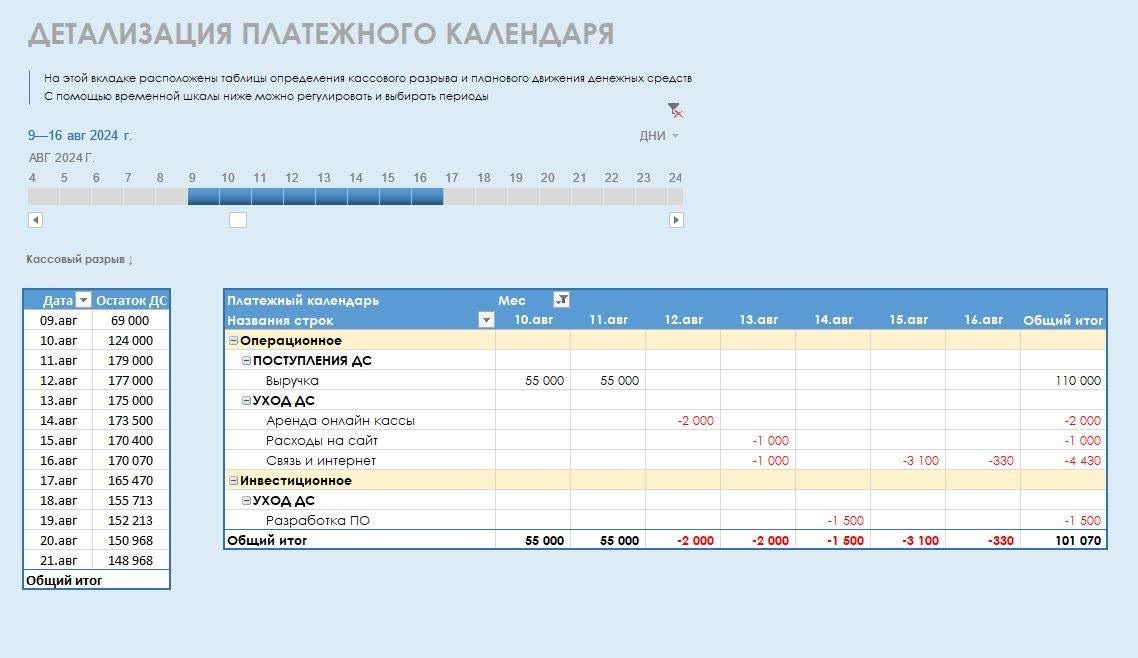
Инструмент позволяет заранее увидеть точки потенциального кассового разрыва.
Опытные собственники держат платежный календарь в голове. Например, я знаю: к определенной дате у меня высокая аренда по одному из бизнесов. Я заранее готовлю эту сумму, а не думаю о ней за день. То же самое — с крупными выплатами зарплат.
Шаг 3. Управленческий контур из трех отчетов. Не требуется внедрение дорогих CRM или ERP. На старте достаточно трех отчетов в упрощенном формате.
Отдельное правило: не забирать деньги «по ощущению»
Это правило спасает малый бизнес чаще, чем любые сложные финансовые схемы.
Собственник должен точно знать из платежного календаря, сколько и на что нужно на операционный цикл: налоги, резервы, ближайшие платежи. Только после этого принимается решение о том, какую сумму можно вывести из бизнеса без ущерба для его текущей деятельности.
Реальный кейс. Ко мне приехал молодой предприниматель на обучение. Расписываем финансовую модель. Спрашиваю: «Ты зарабатываешь?» — «Да, достаю столько‑то». — «А назад сколько кладешь?». Пересчитали — оказалось, что назад он возвращает практически все выведенные деньги, иногда даже больше. В его картине мира оставалось только изъятие. Дофинансирование («пожары», экстренные вливания) не фиксировалось. В итоге бизнес не приносил реальной прибыли, хотя субъективно казалось иначе.
Итог
Собственнику малого бизнеса не нужен диплом финансиста. Нужна правильная, честная картина бизнеса — не та, которая «нарисована хорошо», а та, где четко видно:
- сколько заработали;
- сколько реально получили;
- сколько должны отдать;
- сколько останется.
Пока этих цифр нет перед глазами, прибыль будет казаться больше, чем она есть на самом деле. И вы останетесь тем самым миллионером на бумаге.
Самая зрелая привычка предпринимателя — не гнаться за большой выручкой или оборотом, а каждую неделю видеть свою финансовую реальность.
Сколько денег на счете — это не показатель успеха. Показатель успеха в другом: хватит ли бизнесу денег прожить следующий месяц без паники, переносов платежей и экстренного латания дыр.
Если вы начнете с трех шагов, описанных выше, — ответ на этот вопрос всегда будет у вас в кармане. И вы перестанете быть миллионером только на бумаге.
Редактор: Ольга Максимова











