

Как предприниматели работают с отсрочкой у поставщиков

Когда ключевая ставка держится на уровне 14,5%, предприниматели начинают иначе смотреть на оборотные деньги. Еще несколько лет назад кассовый разрыв можно было закрыть кредитом. Сейчас стоимость заемных средств для малого и среднего бизнеса во многих случаях оказывается высокой.
Из‑за этого компании все чаще используют другую модель — договариваются с поставщиками об отсрочке платежа и превращают кредиторскую задолженность в полноценный финансовый инструмент.
Фактически поставщик временно финансирует бизнес: товар уже получен, его можно продавать и зарабатывать, а платить можно позже. Для многих компаний это стало реальной альтернативой банковскому кредиту.
Разберем, как предприниматели выстраивают работу с отсрочкой платежей, почему поставщики на это соглашаются и где проходит граница между грамотным финансовым управлением и опасной просрочкой.
Почему отсрочка у поставщиков снова стала популярной
Высокая ключевая ставка автоматически делает деньги дороже для всех участников рынка. Банки закладывают риски в стоимость кредитов, поэтому предприниматели сталкиваются с оборотным финансированием.
На этом фоне бизнес начинает искать деньги внутри операционной деятельности. И самый очевидный источник — отсрочка платежа от поставщиков.
Для бизнеса это означает рост финансовой нагрузки, снижение рентабельности и более высокий риск кассовых разрывов. Дополнительно банки начинают чаще требовать залог, поручительство и детальное подтверждение финансовой устойчивости компании.
Особенно тяжело компаниям, которые работают с отсрочкой платежа. Они уже отгрузили товар клиенту, но деньги получат только через 30–90 дней. При этом зарплаты, аренду, логистику и закупки нужно оплачивать сейчас.
Раньше такой разрыв закрывали кредитной линией. Сейчас многие компании считают экономику и понимают: обслуживание дорогого кредита обходится слишком дорого.
Поэтому предприниматели все чаще делают ставку не на банковское финансирование, а на грамотное управление оборотным циклом.
Именно отсрочка платежа становится частью финансовой стратегии компании.




- В России резко подорожали товары для сна, но спрос на них растет
- С марта 2027 года табачные магазины будут лишать лицензий за продажу сигарет детям
- Минцифры готовит единые правила включения сайтов в белый список
- ПВЗ хотят облагать налогом на имущество по кадастровой стоимости
- Wildberries запустил передвижные пункты выдачи
- Авито Работа запустила страницы брендов для бизнеса
Как работает отсрочка у поставщиков
Отсрочка платежа — договоренность, при которой поставщик передает товар или оказывает услугу сейчас, а оплату получает позже. С точки зрения бухгалтерии такая сумма становится кредиторской задолженностью — обязательством компании перед контрагентом.
Например, поставщик может отгрузить товар с оплатой через 30 дней, подрядчик — выполнить работы без немедленного расчета, а логистическая компания — предоставить отсрочку на перевозку.
Фактически кредиторка — бесплатное или условно бесплатное финансирование от партнеров. Компания уже получила товар, сырье или услугу, начала на них зарабатывать, но реальные деньги выплатит позже. Именно поэтому грамотная работа с кредиторской задолженностью может частично заменить банковское финансирование.
Почему предприниматели считают отсрочку выгоднее кредита
На первый взгляд может показаться, что компания с большой кредиторской задолженностью испытывает финансовые проблемы. Но в реальности многие предприниматели сознательно строят работу именно через отсрочки поставщиков.
Важно различать:
- управляемую кредиторскую задолженность;
- просроченную кредиторку.
В первом случае бизнес осознанно использует отсрочки поставщиков как элемент финансовой модели. Во втором — компания уже не справляется с обязательствами. Разница между ними огромная.
Управляемая кредиторская задолженность помогает сохранять ликвидность, поддерживать оборот и финансировать рост без дорогих кредитов. При грамотном подходе она также снижает риск кассовых разрывов и ускоряет оборачиваемость денег. По сути, поставщик временно финансирует деятельность клиента.

Как бизнес финансирует оборотку за счет поставщиков
Представим компанию‑дистрибьютора строительных материалов. Она закупает продукцию у производителя на 5 млн ₽ с отсрочкой платежа 45 дней.
За это время компания:
- Продает товар своим клиентам.
- Получает деньги.
- Возвращает средства поставщику.
- Оставляет маржу себе.
Получается, что бизнес фактически работает на деньгах поставщика.
Если бы отсрочки не было, компании пришлось бы:
- выводить собственные деньги из оборота;
- брать кредит;
- платить проценты банку.
А теперь представим текущие ставки по кредитованию. При оборотном кредите даже на 20 млн ₽ стоимость обслуживания может достигать нескольких миллионов рублей в год. Для многих компаний это уже критично. Поэтому переговоры об отсрочке платежей становятся не менее важными, чем переговоры с банками.
Зачем поставщики соглашаются на отсрочку
Со стороны кажется странным, что поставщик добровольно финансирует клиента. Но для него это тоже инструмент роста. Она помогает удерживать клиентов, увеличивать объем продаж и конкурировать за крупные контракты.
Во многих отраслях отсутствие отсрочки автоматически снижает конкурентоспособность. Особенно это заметно в B2B‑сегменте. Например, крупный заказчик редко согласится работать по 100% предоплате, если рынок предлагает оплату через 30–60 дней. Поэтому кредиторская задолженность давно стала частью коммерческих отношений.

Где заканчивается финансовая стратегия и начинаются проблемы
Проблемы начинаются в момент, когда компания перестает управлять обязательствами. Есть несколько тревожных признаков.
Поставщики начинают требовать предоплату. Это первый сигнал потери доверия. Если контрагенты сокращают отсрочку или переводят компанию на авансовую систему оплаты, значит, они видят финансовые риски.
Кредиторка растет быстрее выручки. Нормальная кредиторская задолженность обычно масштабируется вместе с бизнесом. Если выручка стоит на месте, а обязательства быстро увеличиваются, это может говорить о дефиците оборотных средств.
Появляется хроническая просрочка. Использовать отсрочку и нарушать сроки оплаты — разные вещи. Просроченная кредиторка быстро приводит к штрафам, судебным спорам и ухудшению репутации. В некоторых случаях поставщики могут полностью остановить новые отгрузки.
Компания закрывает старые долги новыми. Это уже признак финансовой нестабильности. Если бизнес постоянно перекрывает обязательства за счет новых отсрочек, система становится слишком хрупкой.
Как предприниматели управляют отсрочками без кассовых разрывов
Работа с кредиторкой — не попытка затянуть оплату. Это полноценный финансовый инструмент, который требует контроля. Вот несколько базовых принципов.
Считать операционный цикл. Компания должна понимать, когда приходят деньги от клиентов, в какие даты нужно платить поставщикам и сколько времени занимает полный цикл продажи товара.
Главная задача — синхронизировать поступления и выплаты. Например, если покупатели платят через 60 дней, а поставщики требуют оплату через 15, кассовый разрыв почти неизбежен.
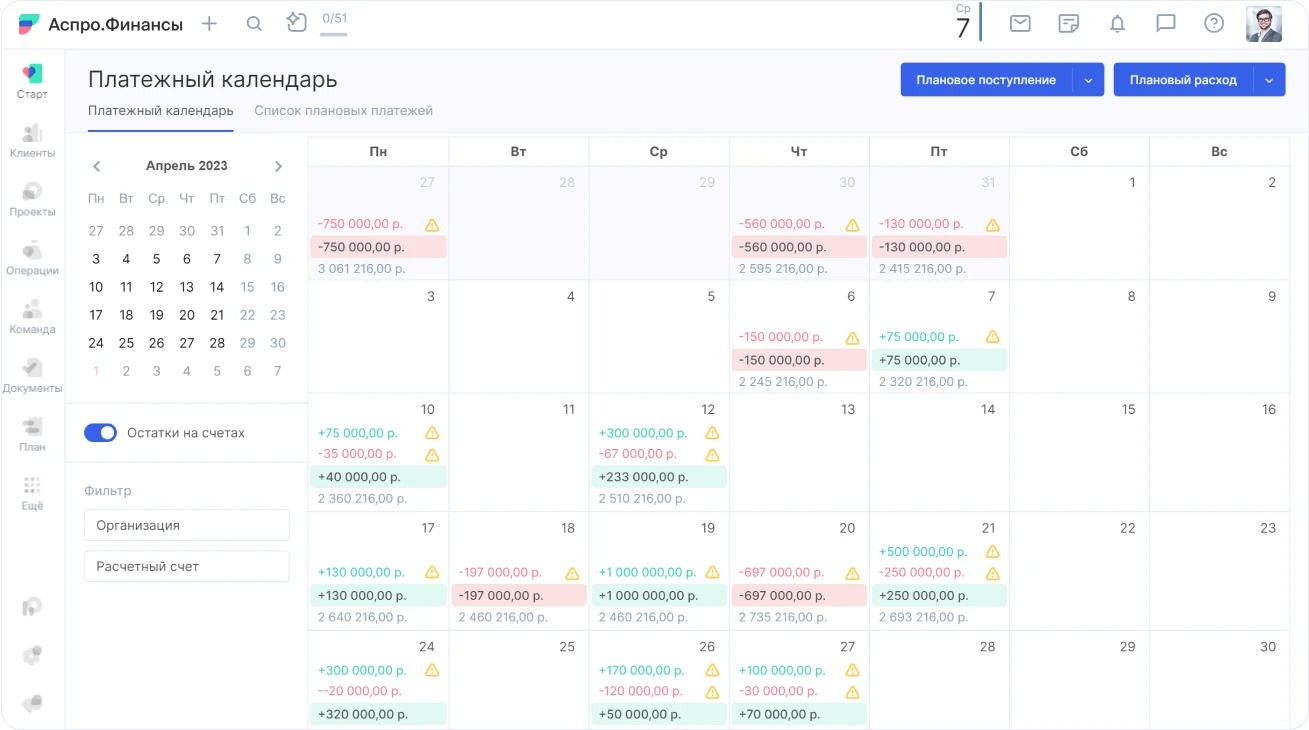
Чтобы избежать кассового разрыва, можете вести платежный календарь в Excel. Он позволяет отслеживать плановые поступления и расходы по всем счетам компании, а также контролировать дебиторскую задолженность. Если инструмент удалось внедрить — можно переходить к более автоматизированным системам.
Разделять поставщиков по критичности. Не все контрагенты одинаково важны. Есть поставщики:
- без которых остановится производство;
- которых легко заменить;
- с высокой переговорной силой;
- готовые обсуждать индивидуальные условия.
Договариваться заранее. Самая распространенная ошибка — обсуждать отсрочку уже после появления проблем. Гораздо эффективнее заранее согласовывать лимиты, фиксировать графики оплат и обсуждать сезонные пики нагрузки. Поставщики обычно готовы идти навстречу предсказуемым клиентам.
Использовать платежный календарь. Без контроля денежных потоков кредиторка быстро становится хаотичной. Платежный календарь помогает заранее увидеть будущие поступления, обязательные выплаты и периоды повышенной нагрузки на оборотные средства. Компании, которые регулярно управляют денежным циклом, гораздо реже сталкиваются с критическими просрочками.
Что выгоднее для бизнеса: кредит или отсрочка поставщика
У этих инструментов разная логика.
Банковский кредит. У банковского кредита есть очевидные преимущества: можно быстро получить крупную сумму и не зависеть от условий поставщиков. Но при высокой ставке растет стоимость обслуживания долга, снижается прибыль, а требования банков становятся жестче.
Кредиторская задолженность. Работа с отсрочкой поставщиков часто обходится дешевле кредита и не требует залога. Но такой подход напрямую зависит от отношений с контрагентами и требует точного финансового планирования.
На практике компании обычно комбинируют оба инструмента. Но в период дорогих денег именно кредиторская задолженность становится одним из главных источников ликвидности.
Как компании совмещают отсрочку поставщиков и факторинг
Интересно, что многие компании сегодня одновременно управляют и кредиторской, и дебиторской задолженностью. Если кредиторка помогает получать отсрочку от поставщиков, то факторинг ускоряет поступление денег от покупателей.
Факторинг — услуга финансового посредничества между поставщиком и его покупателем. Финансовый агент входит в их отношения третьей стороной: он досрочно выплачивает поставщику дебиторскую задолженность и взимает за это плату. В итоге поставщик получает деньги сразу, а фактор сам работает с должником.
Схема выглядит следующим образом: поставщик дает компании отсрочку, бизнес продает товар клиенту, а дебиторскую задолженность выкупает фактор. Компания быстро получает деньги и затем рассчитывается с поставщиками.
Получается замкнутый финансовый цикл без дорогого банковского кредита. Часто такую модель используют компании из оптовой торговли, строительства, логистики, производства и дистрибуции. Для многих это уже не антикризисная мера, а постоянная финансовая стратегия.
Вывод
Кредиторская задолженность — не всегда сигнал проблем.
При грамотном управлении кредиторская задолженность помогает финансировать оборотный капитал, снижать зависимость от банков и поддерживать рост бизнеса даже в период дорогих денег.
Но работает этот инструмент только при трех условиях:
- Компания контролирует денежный поток.
- Не допускает хронических просрочек.
- Сохраняет доверие поставщиков.
В условиях высокой ставки выигрывают не те, кто чаще берет кредиты, а те, кто умеет эффективно управлять оборотным циклом. Именно поэтому работа с отсрочкой у поставщиков сегодня превращается из обычной бухгалтерской задачи в полноценную финансовую стратегию бизнеса.











