

Как грузовладельцы выбирают перевозчиков в 2026

Рынок грузоперевозок в 2026 году продолжает трансформацию: усиливается давление на издержки, а требования заказчиков становятся заметно жестче. В этих условиях конкуренция постепенно смещается с ценового фактора на качество, надежность и управляемость логистики. В статье — на что обращают внимание грузовладельцы при выборе транспортной компании.
Год без опоры: как рынок прожил 2025
2025 год оказался для рынка грузоперевозок неоднозначным. Если ранее отрасль развивалась за счет перестройки логистических цепочек и активного импорта, то в отчетный период прежние драйверы роста практически исчерпали себя.
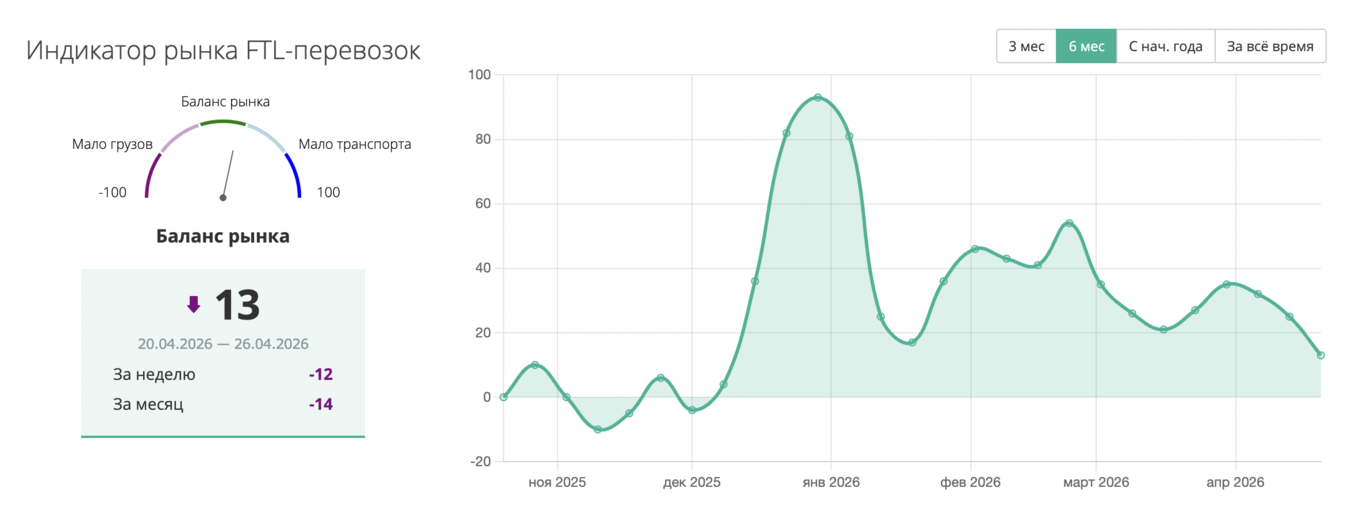
Динамика внутри года была разнонаправленной. В начале наблюдалось снижение ставок — в среднем до 15%, при этом конкуренция между перевозчиками заметно усилилась. Многие компании демпинговали, чтобы удержать объемы.
К середине года ситуация изменилась: вырос спрос, увеличился сезонный грузопоток, и тарифы начали восстанавливаться. На отдельных направлениях рост достигал 20%.
В результате рынок пришел к состоянию, которое грузовладельцы все чаще характеризуют как «нестабильный баланс»: транспорт доступен, но условия работы остаются волатильными, а долгосрочное планирование затруднено.




- В России резко подорожали товары для сна, но спрос на них растет
- С марта 2027 года табачные магазины будут лишать лицензий за продажу сигарет детям
- Минцифры готовит единые правила включения сайтов в белый список
- ПВЗ хотят облагать налогом на имущество по кадастровой стоимости
- Wildberries запустил передвижные пункты выдачи
- Авито Работа запустила страницы брендов для бизнеса
Что «давит» на логистику
На текущую ситуацию в грузоперевозках влияет сразу несколько ключевых факторов.
Экономическая ситуация и доступность финансирования. Сложная макроэкономическая конъюнктура стала одним из основных ограничителей роста. Снижение деловой активности привело к сокращению объемов перевозок и падению товарооборота.
Наиболее заметное снижение грузопотока наблюдалось в следующих сегментах:
- автомобильная отрасль и автотовары — падение на 25,73%, в отдельных периодах до 46,78%;
- полимерные материалы и пластмассовые изделия — до 13,95%;
- строительные материалы и товары для ремонта — до 3,27%;
- металлические изделия — до 7,8% в течение года.
Рост тарифов и колебания ставок. Еще одним значимым фактором стала нестабильность тарифов. После снижения в начале года рынок постепенно перешел к росту ставок, особенно во второй половине года.
Колебания стоимости перевозок существенно осложнили бюджетирование и планирование логистики. Грузовладельцам приходится регулярно пересматривать расходы и адаптировать условия работы с подрядчиками, что увеличивает управленческую нагрузку.
Дефицит транспорта на отдельных направлениях. Несмотря на высокую конкуренцию в целом, на ряде направлений фиксируется дефицит транспорта. Особенно это касается перевозок из восточных регионов, где даже повышение ставок не всегда позволяет оперативно найти исполнителя. Такие дисбалансы формируют дополнительные риски для цепочек поставок и требуют от компаний более гибкого подхода к управлению логистикой.
Старые партнеры vs. Новые партнеры
На рынке сохраняются два основных подхода к выбору перевозчиков.
Первый — регулярное обновление пула партнеров. Он позволяет отсеивать слабых исполнителей и поддерживать высокий уровень сервиса. Однако работа с новыми компаниями часто сопровождается дополнительными рисками: отсутствует проверенный опыт взаимодействия, не до конца понятны операционные возможности, уровень дисциплины и качество коммуникации.
В результате возрастает нагрузка на логистические команды: требуется дополнительная проверка документов, контроль выполнения обязательств, проведение тестовых перевозок.
Второй подход — работа с постоянными перевозчиками. Для многих компаний это более предсказуемая модель: проверенные партнеры знают специфику бизнеса и обеспечивают стабильный уровень сервиса.
Возникает зависимость от ограниченного круга исполнителей, снижается гибкость в ценообразовании, а в периоды пиковых нагрузок увеличиваются риски дефицита транспорта.
Формируется так называемый «замкнутый круг проверенных партнеров». Поиск новых перевозчиков часто осуществляется через рекомендации или точечные запросы, что ограничивает прозрачность рынка. Отсутствие системного сравнения затрудняет оценку реальных условий и усложняет масштабирование логистической сети.

Как компании выбирают перевозчиков
В условиях нестабильности грузовладельцы используют комбинированные модели сотрудничества. Долгосрочные контракты остаются базой логистики. Они позволяют фиксировать ставки, планировать загрузку и выстраивать устойчивые партнерские отношения. Тендеры и аукционы применяются для оптимизации затрат и поиска новых исполнителей на отдельных направлениях.
Разовые перевозки используются как инструмент тестирования. Нередко именно такие сделки становятся отправной точкой для долгосрочного сотрудничества. Комбинирование форматов позволяет снизить зависимость от одного канала и повысить управляемость логистических процессов.
Рейтинги как один из способов поиска партнеров
Выбор перевозчика напрямую влияет на устойчивость всей цепочки поставок. Даже один сорванный рейс может привести к остановке производства или существенным финансовым потерям.
Традиционно компании оценивали подрядчиков по формальным показателям — финансовой отчетности, обороту, судебной истории. Однако такие критерии не отражают реального качества работы.
Все большую роль начинает играть рейтинг, основанный на фактических операционных данных. Он учитывает:
- регулярность выполнения заказов;
- количество активных заказчиков;
- наличие подтвержденного автопарка;
- частоту срывов и отклонений от сроков.
Данные обновляются на регулярной основе, что позволяет отслеживать динамику. Такой подход делает оценку более объективной и исключает ситуацию, при которой высокий результат достигается за счет краткосрочного успеха.
Рейтинги становятся дополнительным инструментом доверия: помогают снизить риски, ускоряют выбор партнеров и позволяют выстраивать долгосрочные отношения на основе прозрачных показателей.
Итоги: что ждут грузовладельцы от перевозчиков
- В 2026 году требования к перевозчикам становятся более комплексными. Цена сохраняет значение, но перестает быть определяющим фактором.
- Ключевую роль начинают играть надежность, соблюдение сроков, качество коммуникации и прозрачность процессов. Особенно важна предсказуемость: способность стабильно выполнять обязательства в условиях волатильного рынка.
- Отдельный акцент смещается на цифровизацию. Грузовладельцы ожидают готовности к работе в цифровой среде — через логистические платформы, электронный документооборот и интеграции с внутренними системами.
Таким образом, рынок грузоперевозок становится более зрелым. Конкуренция усиливается не только за счет цены, но и за счет качества сервиса, устойчивости операционных процессов и технологической готовности участников. Перевозчики, способные обеспечить прозрачность, стабильность и цифровую интеграцию, получают наибольшие шансы на долгосрочное сотрудничество.











Слишком много стало теоретиков и балаболов, а всем им нужно платить за болтовню. Государство будет душить пока рынок не упадёт на колени, вот тогда они и придут со своими деньгами и компаниями и образуют монополию. Будут работать зелёные камазы на нижнекамской резине.