Исследование: сколько зарабатывают фитнес‑студии в России

В основе материала — опрос 290 представителей фитнес‑студий из 42 субъектов России. Рассказываем, как изменился рынок за последний год, сколько в среднем зарабатывают студии в Москве и регионах, почему они стали реже закрываться и что по‑прежнему мешает им зарабатывать больше.
Фитнес‑студии России: объем рынка, выручка и региональные различия
По итогам 2024 года объем российского рынка фитнес‑студий составил 36,4 млрд рублей. Темпы прироста замедлились до 32%, однако даже такие значения существенно превышают средний рост фитнес‑рынка. Развитию сегмента способствуют два фактора: открытие новых объектов и повышение цен, которые в студийном формате растут быстрее, чем в классических фитнес‑клубах.
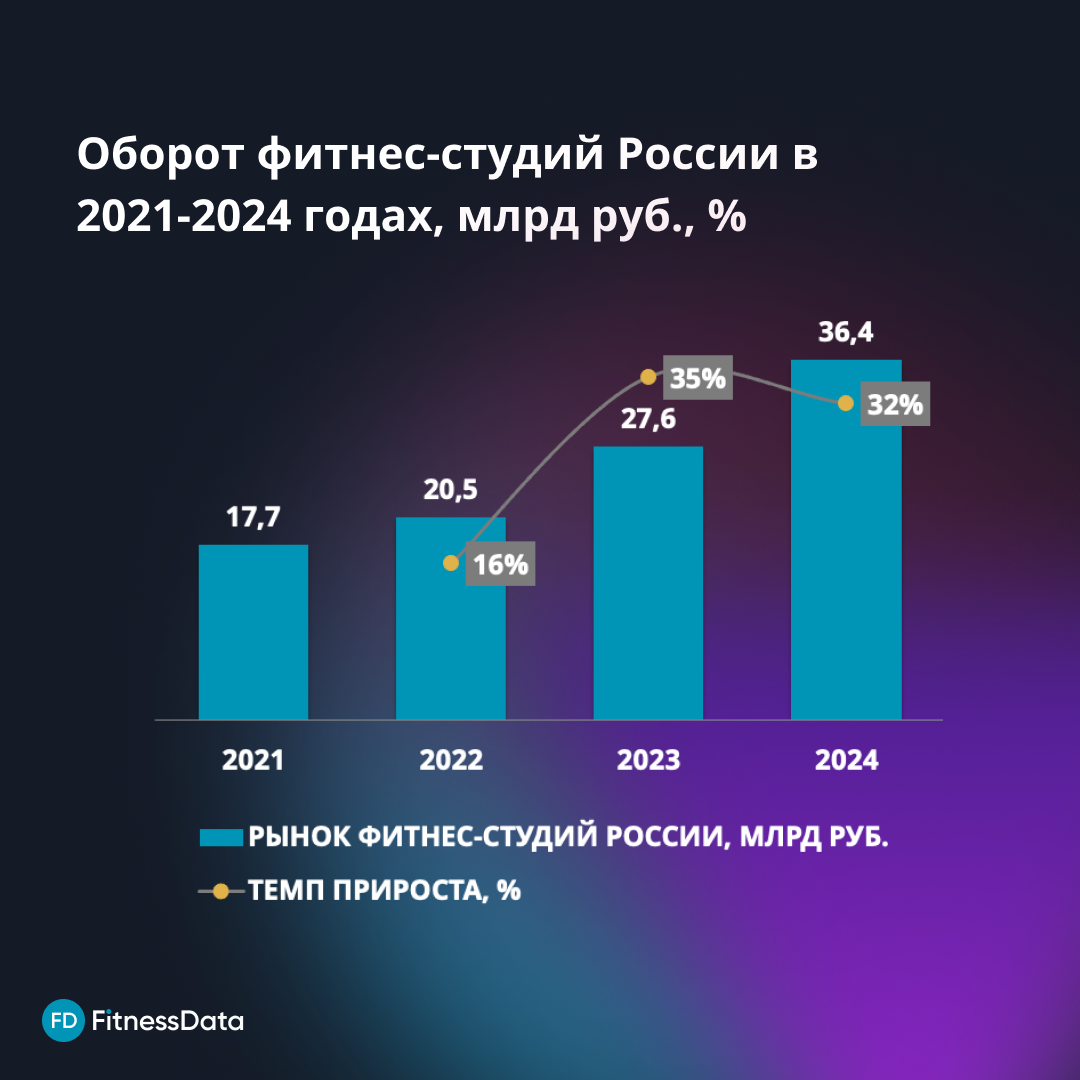
67% респондентов заявили о росте выручки действующих студий в 2024 году (без учета новых открытий). Средний прирост выручки LFL составил 16%. Особенно заметен рост в городах‑миллионниках и небольших городах. При этом 18% участников отметили снижение выручки, а еще у 15% она осталась на уровне прошлого года.
Большинство студий в России (70%) зарабатывают менее 10 млн рублей в год. В среднем по стране выручка в фитнес‑студиях составляет около 6,5 млн рублей. В Москве этот показатель в 1,8 раза выше за счет высокого спроса на “дорогие” форматы — пилатес, персональные тренировки, медицинский и реабилитационный фитнес. В миллионниках выручка примерно на 18% выше среднего по стране, но ситуация заметно различается от города к городу: лидируют Санкт‑Петербург, Екатеринбург и Казань, а в Волгограде, Омске и Красноярске средние значения остаются относительно низкими. При этом на уровне всей страны заметен тренд на выравнивание показателей и снижение разрыва между столицей и регионами.


- Средние зарплаты курьеров в России почти достигли 200 000 ₽
- Wildberries снижает штрафы за долгую отгрузку для селлеров на FBS
- Дата‑центр Яндекса под Рязанью загорелся в результате атаки беспилотников
- Wildberries откроет селлерам новый канал продаж — через госзакупки
- Ozon будет автоматически компенсировать простои перевозчикам
- Бизнес назвал главные сложности работы с цифровым рублем
Инвестиции: во сколько обходится открытие фитнес‑студии?
В 2024 году совокупные инвестиции в открытие студий и малых фитнес‑объектов составили около 4 млрд рублей. При этом две трети собственников (66%) вложили в открытие менее 5 млн рублей. Средний размер инвестиций — 6 млн рублей.
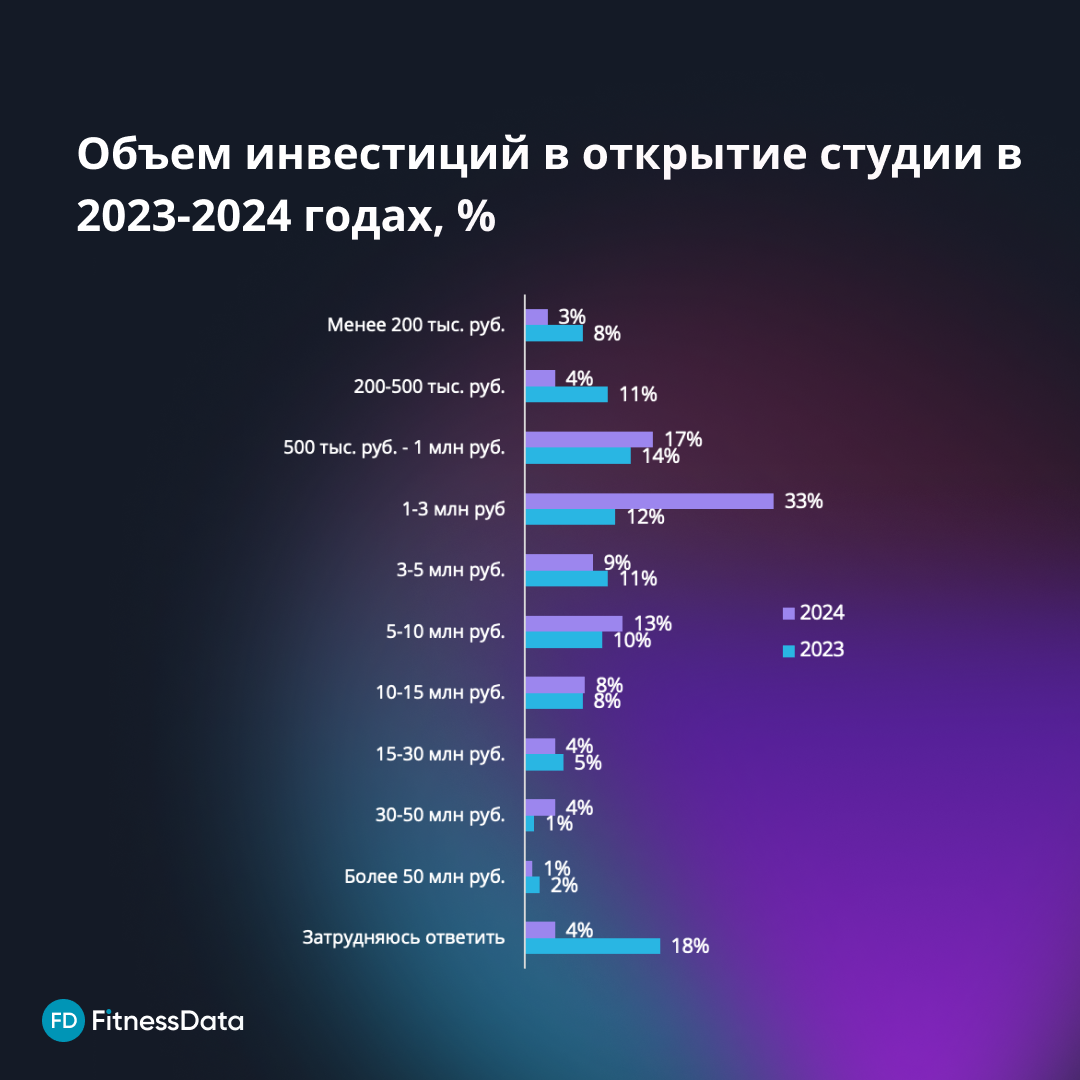
За год значительно (с 19 до 7%) сократилось количество студий, открывшихся на сумму менее 500 тыс. руб.: даже форматы студий, не использующие сложное оборудование, сейчас сложно открывать с нуля с подобным размером инвестиций. Наибольший прирост по размеру инвестиций демонстрировали студии в ценовом сегменте 1‑3 млн руб.
Средний размер инвестиций по форматам отличается в 8,4 раза: наиболее дорогими сегментами являются сайклинг и автоматизированные клубы. Самые доступные сегменты — йога, джампинг и танцы, требующие в среднем менее 2,5 млн руб. инвестиций.
57% респондентов открыли студии в 2024 году преимущественно на личные деньги — этот показатель вырос на 6 п.п. по сравнению с предыдущим годом. При этом источники финансирования напрямую зависят от объема инвестиций: среди тех, кто вложил менее 2 млн рублей, 72% использовали исключительно собственные средства. В студиях с более крупными вложениями собственные деньги использовали лишь 25% — остальные прибегли к помощи частных инвесторов (16%) или банковских кредитов (13%).
Чем больше объем инвестиций, тем выше вероятность обращения к внешним источникам финансирования. Частные инвесторы становятся вторым по популярности источником после собственных средств, особенно в крупных городах. Банковские кредиты используют реже — только 13% респондентов. Государственные гранты чаще встречаются в городах с населением до 250 тыс. человек, а в южных регионах (ЮФО и СКФО) нередко привлекают помощь семьи и знакомых.
Меньше закрытий, больше прибыли: фитнес‑студии стали стабильнее
Фитнес‑студии продолжают сталкиваться с проблемами, знакомыми большинству малых форматов: сезонная и суточная неравномерность загрузки, кадровый дефицит и рост стоимости аренды. Эти три фактора чаще всего упоминаются как ключевые препятствия для стабильного роста. По итогам 2024 года 50% студий остаются прибыльными вне зависимости от сезона — это на 9 п.п. больше, чем годом ранее. Доля убыточных студий также снижается и составляет 8% (-3 п.п. за год). Это свидетельствует о постепенном повышении устойчивости и адаптации владельцев к условиям рынка.
Сегмент студий стал заметно стабильнее: доля закрывшихся в течение первого года сократилась до 17% — это на 2 п.п. ниже, чем в 2023 году, и на 13 п.п. меньше, чем в 2022‑м. При этом региональная составляющая изменилась: если ранее наиболее устойчивыми считались столичные проекты, то сейчас рост стабильности наблюдается именно в регионах. Причины роста стабильности на рынке студий — рост интереса к фитнесу в целом, увеличение количества фитнес‑объектов в шаговой доступности, рост доходов населения и более внимательный подход к выбору направлений у собственников.

Планы на рост: 72% собственников думают об открытии новых студий
72% владельцев студий рассматривают возможность открытия новых объектов, но часть из них ждут ясности в экономике. Доля собственников, которые готовы развивать студии, выросла: 23% заявили о том, что точно планируют открывать новые студии, 48% планируют расширение, но откладывают активные шаги до прояснения ситуации в экономике. При этом доля тех, кто не планирует открывать новые студии, снизилась до 21% (–7 п.п. за год).
По прогнозам, рынок продолжит расти, но сдержанно: в 2025 году объем рынка фитнес‑студий может достичь 47,3 млрд рублей — это рост на 25–35% по сравнению с 2024 годом. Малые форматы остаются наиболее востребованными за счет сравнительно низкого порога входа и ориентации на локации рядом с домом. Однако ожидания по количеству новых студий сдержанные: нетто прирост студий вряд ли превысит 350‑400 объектов. На фоне растущей конкуренции, особенно в отдельных сегментах, студиям будет сложнее наращивать поток клиентов.
Больше данных читайте в нашем исследовании.