

Как создать инвестиционный фонд в Казахстане: юридические нюансы, риски и стратегия входа
Казахстан ускоренно реформирует финансовое право и формирует окно для внешнего капитала. В этом материале я расскажу, как открыть инвестиционный фонд в Казахстане нерезиденту, какие нормативы обязательны сегодня и где кроются скрытые риски.
Казахстан как растущий хаб для инвестиционных фондов
Главный аспект, о котором стоит сказать — участие Казахстана в международных инициативах: ЕАЭС, ШОС, «Один пояс и один путь». Это открывает широкий спектр партнерских возможностей. А если вспомнить недавнее расширение соглашений о защите иностранных инвестиций и автоматическом обмене налоговой информацией, становится очевидно: Казахстан стремится быть не только региональным игроком, но и интегрированной частью глобальной финансовой инфраструктуры.
География дает Казахстану уникальное преимущество — он соединяет Китай с Европой по сухопутным маршрутам, включая Транскаспийский международный транспортный маршрут. Для фондов, инвестирующих в логистику, инфраструктуру, промышленную недвижимость, это не теоретическая выгода, а реальная бизнес‑модель.
Создать инвестиционный фонд в Казахстане, ориентированный на развитие логистических коридоров, — это не просто тренд, а ответ на растущий спрос на региональные инвестиции. Более того, МФЦА позиционирует себя как хаб между Лондоном, Китаем и Гонконгом, с нулевым налогом на прибыль фонда и «прозрачными» юридическими процедурами. В этом смысле Казахстан — не альтернатива западным юрисдикциям, а их логичное дополнение.
За последние пять лет в Казахстане произошла настоящая трансформация в сфере инвестиционного регулирования. Было обновлено законодательство об инвестиционных фондах в РК, усовершенствованы механизмы доверительного управления, создан МФЦА, куда переносят регистрацию даже международные управляющие компании. Более того, государство активно стимулирует запуск фондов через налоговые льготы, прямую поддержку инфраструктурных проектов и программу «Цифровой Казахстан».
С начала 2020‑х Казахстан усилил экономические связи с ОАЭ, Китаем, Саудовской Аравией, Катаром, ЕС и Великобританией. В страну заходят суверенные фонды, частные инвестиционные структуры, появляются партнерства между национальными и международными управляющими компаниями. Ключевой фактор притяжения — возможность создать инвестиционный фонд в Казахстане с полной юридической и валютной свободой, сохранив структуру управления под контролем иностранных учредителей.
Если раньше фондовый рынок Казахстана воспринимался как «закрытый», то сегодня — это платформа с растущей ликвидностью, доступом к иностранным бумагам, а также уникальными локальными активами. Неудивительно, что все больше иностранных структур предпочитают создать инвестиционный фонд в Казахстане, а не в офшорных зонах. Инвесторы оценивают не только юридические условия, но и возможность работы с локальными банками, доступа к центральному депозитарию, подключению к платформам фондового рынка KASE и AIX.
В условиях продолжающегося перераспределения глобальных потоков капитала все больше инвесторов предпочитают размещать активы вне классических, но перегруженных и часто непредсказуемых юрисдикций. Казахстан предлагает альтернативу, сочетающую нейтралитет, стабильность и международную интеграцию. Это не просто нейтральная страна, а государство, которое осознанно выстраивает себя как безопасный канал между регионами.


- Россияне впервые за восемь лет снизили зарплатные ожидания
- Мировой тренд: ИТ‑специалисты теряют интерес к работе из‑за внедрения ИИ
- Бизнес в России перестает удерживать увольняющихся сотрудников
- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
Кто регулирует: АРРФР и ее полномочия
Агентство по надзору и стратегическому развитию финансового сектора (АРРФР) выступает уполномоченным государственным органом, осуществляющим контроль над инвестиционными фондами, созданными вне системы МФЦА. Это означает, что значительная часть фондов, функционирующих в пределах Казахстана, обязана либо получить соответствующее разрешение, либо пройти установленную уведомительную процедуру через указанное ведомство.
АРРФР определяет следующие параметры:
- критерии, предъявляемые к инициаторам фонда и компаниям, осуществляющим управление;
- порядок раскрытия информации для участников;
- требования к ведению отчетности и организации управления активами;
- условия для проведения публичного размещения инвестиционных долей и акций;
- алгоритм регистрации фонда и процедуры утверждения внутренних регламентов.
Оформление инвестиционного фонда вне Международного финансового центра «Астана» подчиняется положениям национального законодательства. Оно требует соблюдения стандартов прозрачности, честного управления и эффективного контроля над средствами инвесторов.
АРРФР также выполняет функцию финансового комплаенса: проверяет структуры на предмет соблюдения правил KYC, AML, источников происхождения капитала и соответствия инвестиционной стратегии заявленным целям. Для иностранных учредителей важно понимать, что Агентство взаимодействует с другими юрисдикциями через меморандумы и участвует в международных регуляторных платформах.
Какие типы инвестиционных фондов можно создать в Казахстане
Национальное право признает три базовые правовые формы регистрации инвестиционного фонда в Казахстане.
Паевой инвестиционный фонд (ПИФ). Активы консолидируются на принципах доверительного управления. Паевики получают долю в имущественной массе, но не становятся акционерами управляющей компании. ПИФы популярны среди розничных инвесторов благодаря низкому порогу входа.
Корпоративный инвестиционный фонд (КИФ). Организован в форме акционерного общества. Его единственным направлением деятельности является привлечение финансовых ресурсов, вносимых участниками через приобретение акций, а также последующее размещение этих активов в соответствии с положениями инвестиционной стратегии и нормами действующего законодательства. Участники фонда приобретают ценные бумаги, предоставляющие право голоса. Они принимают участие в работе общего собрания акционеров и уполномочены назначать внешнего аудитора. КИФы в Казахстане удобны институциональным инвесторам, поскольку позволяют выпускать отдельные классы бумаг для разных категорий пайщиков и структурировать «закрытые окна» привлечения капитала.
Венчурный фонд. По правовому статусу близок к ПИФу, но нацелен на вложения в стартапы, НИОКР и технологические компании. Закон разрешает использовать конвертируемые займы и опционы. Допустимо инвестировать до 50% AUM за рубежом, что облегчает участие в международных сделках.
Существуют и специализированные подвиды (инфраструктурные, ипотечные), однако их рамки задаются подзаконными актами-, поэтому они не образуют отдельную юридическую форму. Такое разнообразие дает учредителю возможность выбрать конструкцию под конкретные задачи: розничное коллективное инвестирование, хедж‑стратегии или венчурные раунды серии A‑B.
Новые игроки часто упускают из вида, что закон «Об инвестиционных фондах» в Казахстане обязывает сообщать АФР об изменении состава ключевых лиц за десять рабочих дней. Для КИФ это означает созыв внеочередного собрания акционеров и публикацию изменений устава, а для ПИФ — внесение поправок в правила доверительного управления. Нарушение срока влечет штраф до 3000 МРП (≈26 000 USD) и приостановку лицензии. Подобная санкция парализует вывод дивидендов, ведь банк‑кастодиан блокирует платеж при неподтвержденной лицензии. Поэтому еще на старте проекта лучше заложить процедуру резервного управляющего с готовым пакетом документов, иначе даже одно кадровое перемещение может обойтись дороже, чем вся экономия на налогах.

Главные условия учреждения инвестфонда в Казахстане
Иностранное юридическое вправе инициировать учреждение инвестиционного фонда в Республике Казахстан. Это может быть реализовано посредством прямого участия — путем внесения вклада в уставной капитал корпоративной структуры либо передачи активов в состав паевого фонда. Законодательство допускает как индивидуальное основание участия, так и совместное инвестирование с резидентами страны. Обязательное условие — прозрачность структуры. Если участие ведется через офшор или траст, необходимо предоставить документы, раскрывающие конечных владельцев.
Для регистрации фонда потребуются:
- нотариально заверенные копии учредительных документов;
- легализованные (или апостилированные) выписки из реестров;
- информация о налоговом резидентстве учредителя;
- подтверждение легальности источников капитала.
Наличие иностранного паспорта или регистрации за пределами РК не ограничивает право на оформление инвестиционного фонда в Казахстане. Однако в ряде случаев АРРФР может потребовать дополнительные документы и объяснение бизнес‑модели, особенно если фонд заявляет высокорискованные стратегии.
Еще один важный момент — подготовка правил доверительного управления (ПДУ) или аналогичных документов, если речь идет о корпоративном фонде. Это центральный документ, описывающий:
- цели и стратегию фонда;
- классы активов и ограничения на инвестиции;
- порядок оценки активов и расчета стоимости пая;
- условия входа и выхода инвесторов;
- правила распределения прибыли и убытков;
- механизмы корпоративного контроля;
- полномочия управляющей компании.
ПДУ разрабатываются с учетом модели фонда (паевой, корпоративный, венчурный) и согласуются с регулятором. Без утвержденных правил нельзя приступить к размещению активов или приему инвестиций.
Особое внимание уделяется внутренним политикам: риск‑менеджменту, комплаенсу, KYC‑процедурам, а также взаимодействию с депозитарием и аудиторами. Процесс учреждения фонда в Казахстане обязательно включает этап юридической и комплаенс‑оценки этих документов.
Ключевой элемент допуска к запуску фонда в Казахстане — проверка деловой репутации. АРРФР и/или регулятор МФЦА оценивают не только формальную “чистоту” учредителя, но и его связи, деловую историю и потенциальный репутационный риск.
Хотя сам учредитель может быть иностранцем, в ряде случаев Казахстан требует, чтобы в управлении фондом участвовали лица с казахстанским резидентством — например, в составе совета директоров или в роли управляющей компании. Это зависит от формы фонда и места регистрации. Если фонд запускается через АРРФР, такая привязка чаще необходима. Если через МФЦА — требования смягчаются.
Участие казахстанских специалистов в структуре управления дает регулятору уверенность в возможности оперативного взаимодействия, соблюдения комплаенса и локального контроля за фондом. Это особенно актуально, если фонд получает доступ к внутренним рынкам или привлекает розничных инвесторов.
В рамках процедуры проверки учитываются:
- наличие судебных дел, связанных с экономическими преступлениями;
- участие в банкротствах или ликвидациях, где заявитель выступал в роли бенефициара;
- включение в международные санкционные списки;
- наличие статуса PEP;
- прямые связи с офшорными юрисдикциями высокого риска.
Если такие факты присутствуют, учредителю может быть отказано в регистрации инвестфонда в Казахстане.
Репутационный фильтр применяется не только к формальному учредителю, но и ко всей цепочке собственников — вплоть до конечного бенефициара. Казахстан применяет стандарт FATF и OECD по проверке цепочек владения. Это значит, что в случае непрозрачной структуры фонд не будет зарегистрирован.
Если управляющая компания еще не имеет лицензии, она подает заявление о получении лицензии на осуществление деятельности по доверительному управлению инвестиционными фондами. Это самостоятельная процедура, которая требует:
- подтверждения опыта и квалификации ключевых сотрудников;
- технической готовности (IT‑система, система учета, защита информации);
- внедрения внутреннего контроля и аудита;
- документов, подтверждающих наличие достаточного капитала.
Лицензия инвестиционного фонда в Казахстане выдается бессрочно, но может быть приостановлена или аннулирована при выявлении нарушений. Сам фонд как структура — не лицензируется отдельно, но создается и регистрируется после получения лицензии управляющей компанией.
Важно: запуск паевого фонда возможен только после внесения информации о нем в реестр, ведение которого осуществляется регулятором.
Этапы создания инвестфонда в Казахстане
Определяя процесс основания инвестфонда в Казахстане, следует помнить о двух «критических путевых точках»: день подачи полного пакета документов в Агентство по регулированию и развитию финансового рынка и дата фактического зачисления первого транша капитала. Все, что происходит до и после этих моментов, я условно делю на подготовительный блок, лицензионный блок и операционный выход на рынок.
Этап 1. Прединвестиционная диагностика и выбор формы. Команда анализирует профиль будущих инвесторов, горизонты выхода и обязательства по диверсификации. Если планируется пять‑семь сделок с долгим циклом, выбирается закрытый корпоративный контур; при необходимости гибкого входа‑выхода пайщиков чаще применяется открытая паевая модель. На этой же стадии оценивается наличие связанного лица с лицензией управляющей компании. Решение по форме фиксируется меморандумом об инвестиционной политике, который затем вложится в пакет на регистрацию.
Этап 2. Структурирование капитала и KYC‑проверка источников. Учредитель открывает транзитный счет в банке первой категории. Базовая проверка по процедурам AML и FATF занимает до пяти рабочих дней, при условии, что приезжий инвестор предоставляет аудированный отчет. Если доля нерезидента превышает 25%, банк подает уведомление в АФР; это уведомление не тормозит процесс, но формирует досье. Здесь важно сразу предусмотреть страхование ответственности руководства: договор D&O подписывается до подачи в лицензионный департамент, иначе полис будет запрашиваться отдельным письмом, что сдвигает график.
Этап 3. Подготовка учредительных документов и резервирование имени. На портале eGov резервируется фирменное наименование. Одновременно юристы готовят устав либо правила доверительного управления. Документ должен включать методологию оценки чистых активов, порядок бай‑аута и ограничение на вложения в высокорисковые инструменты. Несоблюдение последнего критерия приведет к дополнительной экспертизе сроком тридцать дней. Формы заверяются электронной цифровой подписью в Министерстве юстиции, что экономит двое суток на нотариальном удостоверении.
Этап 4. Взнос капитала и формирование отчета кастодиана. Минимальный оплаченный капитал — 500 000 000 тенге для КИФ или 150 000 000 тенге капитала управляющей компании при ПИФ. Перевод денег из‑за рубежа облагается комиссией банка‑бенефициара порядка 0,15%. После зачисления средств кастодиан формирует отчет о подтверждении капитала и происхождении денег. Отчет прилагается к заявлению на лицензию. Если средства поступают в нескольких траншах, каждый транш сопровождается отдельной справкой; регулятор принимает только полный комплект, поэтому раздробленные транши удлиняют календарь.
Этап 5. Подача заявления в АФР и получение лицензии. Полный пакет включает заявление, учредительные документы, бизнес‑план, договор с кастодианом, полис D&O и банковские выписки. Срок рассмотрения пятнадцать рабочих дней плюс время на запросы. При грамотной подготовке разрешение выдают без дополнительных раундов, и на практике процедура создания инвестиционного фонда в РК от подачи до лицензии укладываются в четыре недели. Плата за лицензию составляет 3 МРП (≈350 USD) и вносится до регистрации. Юрист обязан загрузить квитанцию в электронную систему — иначе файл договора будет считаться неполным.
После того как команда сумела получить лицензию для инвестиционного фонда в Казахстане, начинается регистрация в Комитете государственных доходов, открытие мультивалютного счета, настройка отчетности XBRL и подключение к KASE либо заключение внебиржевых договоров. Фонд публикует проспект эмиссии или правила управления на веб‑площадке депозитария. Следом кастодиан активирует договор хранения активов. Только после этих формальностей допускается первый прием средств пайщиков или размещение акции.
Особенности запуска инвестиционного фонда через МФЦА (Астана)
Правовой анклав Международного финансового центра «Астана» оказался тем редким случаем, когда экстерриториальная юрисдикция не просто существует на бумаге, а фактически отделена от национального законодательства. Для предпринимателя, решившего основать инвестиционный фонд в МФЦА, главным преимуществом становится полный переход на английское общее право.
Процедура лицензирования кажется проще, чем в национальном Агентстве по регулированию и развитию финансового рынка, однако это упрощение лишь на поверхности. Регистрация инвестиционного фонда в МФЦА проходит через Администрацию центра: заявитель подает заявление, учредительные документы, резюме директоров и финансовую модель. Базовая форма называется Exempt Fund; при ней достаточно минимального капитала 1 USD, что контрастирует с обязательным порогом 500 000 000 тенге в «большой земле». Комиссия за рассмотрение составляет 1200 USD; ежегодное продление 600 USD. На текущий момент средний срок выдачи разрешения — двадцать девять календарных дней.
Совет директоров фонда обязан включать не менее двух резидентов МФЦА; они сдают квалификационный экзамен Chartered Institute for Securities & Investment. Отсутствие реального управления в Нур‑Султане (где расположена площадка) ставит под удар налоговую льготу. Важно, что льготный нулевой корпоративный налог действует только при фактическом присутствии, которое аудиторы центра проверяют дважды в год. Любая попытка управлять структурой из‑за границы приводит к переквалификации и последующей доначисленной ставке 20%.
Создание инвестиционного фонда в рамках МФЦА позволяет использовать валюту любой точки мира, включая сингапурский доллар или швейцарский франк, без ограничения на движение средств. При выходе на внешние рынки уплачивается комиссия SWIFT 0,05%. Поскольку требований к обязательной продаже валюты нет, менеджер освобожден от курсового риска, характерного для национального режима вне центра, где действует правило продажи части экспортной выручки. Разница между двумя подходами серьезно отражается на финансовой модели: если национальный фонд вынужден закладывать хедж‑стоимость 2% годовых, структура в МФЦА оставляет этот резерв в прибыли.
Суд и арбитраж центра не подчиняются национальному Верховному суду. Для инвестора это означает, что споры разбирают судьи‑экспаты, а решения исполняются по Нью‑Йоркской конвенции; казахстанские приставы не могут отменить такие акты. Механизм привлекает институциональных LP, потому что финансовая дисциплина становится предсказуемой. Одновременно в системе тот же Суд МФЦА применяет принципы справедливости (equity), благодаря чему обеспечительные меры — мировые активные заморозки, disclosure orders — выдаются быстрее, чем в национальной системе.
Вместе с тем учреждение фонда через Международный финансовый центр «Астана» несет специфические расходы. Во‑первых, требуется аудиторская фирма категории А, признанная администрацией. Чаще всего это офисы Big 4, и базовый контракт на аудит портфеля до 25 млн USD стоит порядка 55 000 USD, что на 15 000 USD выше национальных расценок. Во‑вторых, регламент по противодействию легализации незаконных денег копирует британские правила и требует офиса Money Laundering Reporting Officer на постоянной основе. Чаще роль MLRO выполняет внешний консультант.
Тонкость заключается в двойной отчетности. Центр использует GAAP на базе IFRS; при этом большинство казахстанских налоговых органов оперируют национальными стандартами на основе IPSAS. Компания, ведущая деятельность внутри и за пределами МФЦА, вынуждена поддерживать два комплекта книг. Ошибка синхронизации приводит к несоответствию чистых активов; следом возникает вопрос налоговой резиденции. Чтобы избежать деструктивного кросс‑аудита, консультанты строят bridge‑модель: один первичный учет в IFRS, затем трансформация оборотов в IPSAS через автоматические системы. Услуга облачного конвертера стоит около 10 000 USD в год, но экономит недели ручной перекладки цифр.
Налоговая составляющая льготного статуса впечатляет: отсутствие корпоративного налога, нулевая ставка на дивиденды, а также 0% на прирост капитала до 1 января 2066 года при условии статуса участника. Прибыль, реинвестированная внутри МФЦА, не вызывает обязательств по выплате авансов. Однако есть исключения: доход от недвижимости в пределах Казахстана облагается 20%. Поэтому недвижимые активы часто выделяют в отдельные SPV под общенациональным регулированием, и уже SPV передает дивиденды на уровень фонда.
Налоговые аспекты создания фонда в Казахстане
Налоговая архитектура — последний фильтр, который отделяет привлекательность юрисдикции от реальной доходности проекта. Любой, кто намерен запустить инвестиционный фонд в Казахстане, должен понимать разницу между налогообложением корпоративного и паевого форматов, а также особенности работы через Международный финансовый центр «Астана».
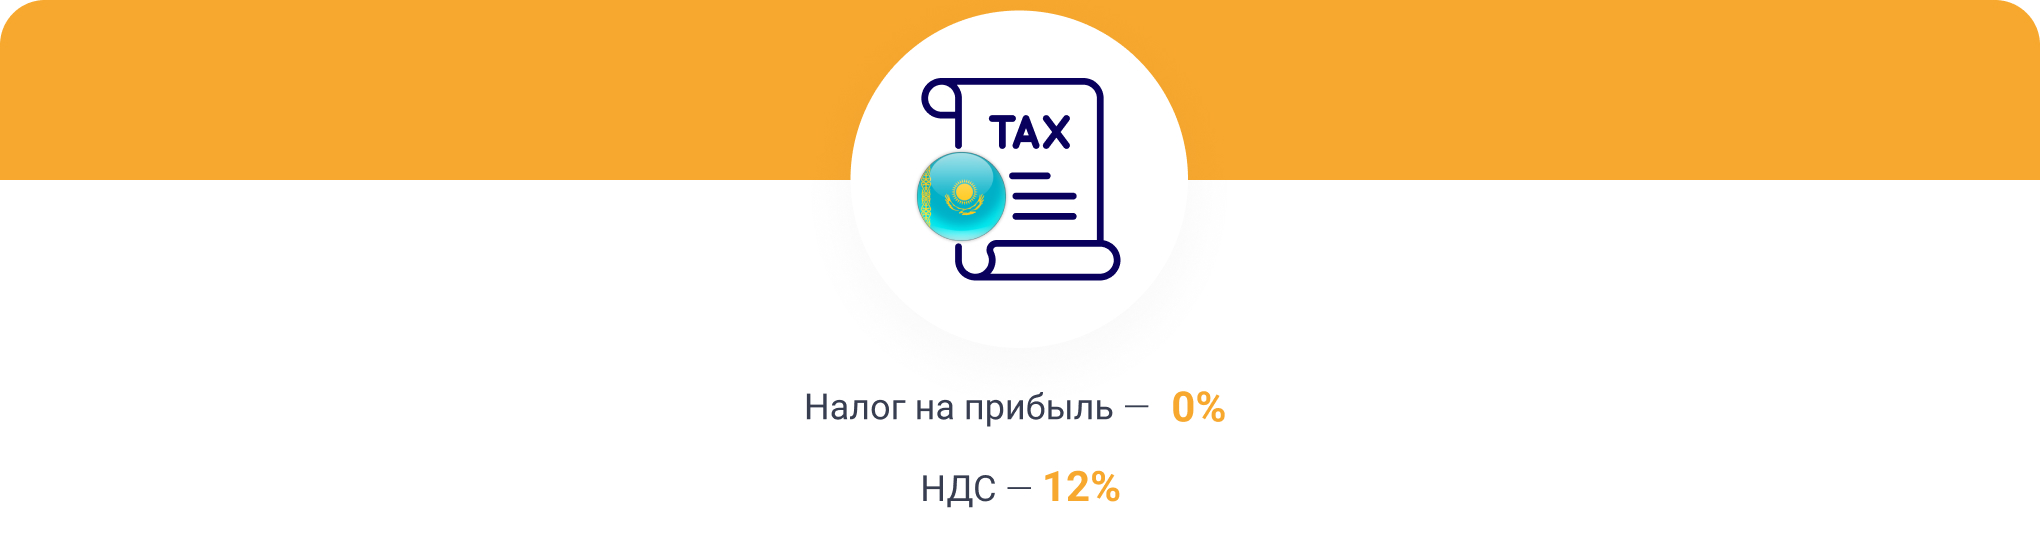
Для корпоративного фонда действует стандартная ставка корпоративного подоходного налога 20%. База рассчитывается на основе МСФО, и сюда включаются все виды прибыли, за исключением переоценки активов, перенесенной в капитал. Паи в ПИФе, напротив, не облагаются налогом у самого фонда: доход возникает на уровне пайщика, когда тот получает выкупную цену либо дивидендный эквивалент. Резиденты уплачивают 10% с прироста капитала, нерезиденты — 15%, если отсутствует льготный договор об избежании двойного налогообложения.
С 2024 года Казахстан расширил перечень юрисдикций, подпадающих под повышенную ставку удержания. Если инвестором выступает компания с регистрацией на Британских Виргинских островах, налог у источника увеличивается до 20%. Исключение возможно только при подтверждении реального присутствия за рубежом. Документы о substance подаются до даты выплаты, иначе кастодиан удержит повышенную ставку автоматически. Поскольку многие спонсоры предпочитают создать инвестиционный фонд в Казахстане через офшорный холдинг, проверка экономической деятельности холдинга стала стандартной due‑diligence‑процедурой.
Прибыль, распределяемая в форме дивидендов корпоративного фонда, подпадает под льготную ставку 5% при выплате в страны ОЭСР. Однако условие — владение акциями не меньше трех лет. Краткосрочный фонд Private Debt, рассчитанный на двухлетний цикл, не сможет применить снижение, и тогда эффективная нагрузка возрастает. В паевой конструкции дивиденды не выплачиваются; распределяется чистая стоимость паев, и ее налоговая судьба зависит от статуса получателя. Это нюанс, который нередко перевешивает разницу в уставном капитале между КИФ и ПИФ.
Операционные расходы фонда — вознаграждение управляющей компании, комиссии кастодиана, аудит — подпадают под НДС 12%. Фонд освобожден от обязанности регистрироваться плательщиком, но поставщик услуги взимает налог и включает его в счет. Чтобы не потерять вычеты, управляющая компания регистрируется как плательщик НДС и принимает «зеркальный» зачет. На практике этот механизм снижает себестоимость управления на 1,2–1,6% NAV, что критично при IRR в пределах 10–12%.
Оформление инвестиционного фонда в РК автоматически влечет обязанность подавать отчет 100.00 «Казахстанский депозитарий» по форме XBRL. Отчетность включает детальный реестр пайщиков: ФИО, ИИН либо иностранный идентификатор, долю участия, дату входа. Несвоевременная подача карается штрафом 1500 МРП (≈13 000 USD). Нерезиденты обязаны дополнительно сдавать форму 101.24 о движении капитала, если сумма выплат превышает эквивалент 500 000 USD в квартал. Электронные шлюзы автоматизированы, однако ошибки в формате XBRL встречаются часто, особенно если пайщик — физическое лицо без ИИН. В таком случае систему лучше наполнять через XML‑шаблоны, а не ручным вводом.
МФЦА предлагает налоговые каникулы до 1 января 2066 года. В льготу входят корпоративный налог, НДС и налог на прирост капитала по операциям с ценными бумагами. Для участника важно ежегодно подтверждать статус через Administration Review: фонд подает отчет о фактическом управлении, штатное расписание и аренду. Если аудиторы фиксируют «тонкую капитализацию» — например, единственный директор‑экспат управляет из Лондона, — льгота аннулируется с начала отчетного периода. Тогда налоговая служба может доначислить 20% корпоративного налога за весь год плюс пени 2,3% за каждый месяц просрочки.
Отдельно стоит сказать о валютно‑регулятивных вопросах. Для фондов, инвестирующих в сырьевые или инфраструктурные активы, доходы часто возникают в тенге, а обязательства перед LP — в долларах. Национальный режим требует обязательной продажи 50% валютной выручки, если порог 500 000 USD в месяц превышен. Я вижу два механизма минимизации курсового риска: заключение синтетического форварда KZT/USD на KASE либо создание офшорного SPV, через который доход поступает в валюте минуя национальный рынок.
Заключение
Выбор юрисдикции — это не просто вопрос удобства или привычки, а стратегическое решение, от которого зависит долговечность, прозрачность и инвестиционная привлекательность фонда. На фоне растущего давления на классические офшоры Казахстан все чаще рассматривается как полноценная альтернатива. Регистрация инвестфонда в Казахстане дает доступ к прозрачной правовой среде, уважаемой на международном уровне, и одновременно позволяет сохранить гибкость при структурировании активов.
Казахстанская модель предлагает особый налоговый режим, который выгодно отличается от большинства офшорных зон. В отношении инвестиционных фондов установлены нулевые ставки по налогу на прибыль организаций, доходам от прироста стоимости активов, а также по дивидендным выплатам. Эти налоговые послабления применимы при условии соблюдения предусмотренных законодательством требований. Речь идет не о локальной фискальной льготе, а о комплексной политике, закрепленной на уровне налогового кодекса и одобренной международными финансовыми организациями. Дополнительно, инвестиционные фонды, зарегистрированные в пределах юрисдикции Международного финансового центра «Астана», вправе не уплачивать налог на добавленную стоимость в отношении операций по доверительному управлению. Это особенно критично для фондов, работающих с крупными объемами и ориентированных на международную инфраструктуру.
Еще один аргумент в пользу Казахстана — уровень контроля и прогнозируемости. Регистрация инвестфонда в Казахстане — это четкая процедура, прописанная в законе. Регулятор публикует все требования, сроки и процедуры, есть официальные формы, инструкции, онлайн‑сервисы. Для инвесторов и учредителей это создает предсказуемую среду без необходимости адаптироваться к “невидимым правилам”, характерным для многих офшоров.
Запуск инвестиционного фонда в Казахстане обеспечивает прямую работу с локальной фондовой инфраструктурой: биржами KASE и AIX, национальным депозитарием, лицензированными банками и брокерами. В то же время, структура фонда может быть полностью интегрирована с международными платформами — от Bloomberg и Refinitiv до глобальных кастодианов и внешних управляющих. Это создает гибридную модель — локальный юрисдикционный статус с международным операционным охватом.











