

Какую систему налогообложения выбрать для маркетплейсов

При выходе на маркетплейсы продавцу нужно выбрать систему налогообложения — от нее будет зависеть, какие отчеты нужно сдавать, сколько налогов платить. Если выбрать налоговый режим неправильно, можно потерять много денег.
В статье речь пойдет о налогах с доходов. Помимо них, на каждой системе налогообложения нужно платить общие налоги: скажем, если на бизнес зарегистрирован автомобиль, надо заплатить транспортный налог, а если земля — земельный.
📝 Внутри статьи бонус — готовые чек‑листы, шаблоны документов и ссылки на полезные статьи‑инструкции, которые помогут разобраться с налогами на маркетплейсах.
От системы налогообложения зависит, сколько налогов платить и какие отчеты сдавать. Кратко разобрали в гайде каждый налоговый режим и какие налоги на них платить.
На каких системах можно работать на маркетплейсе, а на каких нет
Есть шесть систем налогообложения — одна основная и пять специальных:
- ОСН — общая система налогообложения.
- УСН — упрощенная система налогообложения.
- АУСН — автоматизированная упрощенная система налогообложения.
- ЕСХН — единый сельскохозяйственный налог.
- ПСН — патентная система налогообложения.
- НПД — налог на профессиональный доход.
Подробнее о том, что такое система налогообложения, какие они бывают и чем отличаются, рассказали в отдельной статье.
ИП могут использовать все шесть систем, а компании — только ОСН, УСН, АУСН и ЕСХН. Чаще всего продавцы на маркетплейсах работают как ИП или физлица без статуса ИП — как самозанятые.
Можно использовать любую систему налогообложения, но есть нюансы. ОСН и УСН универсальные, но лучше всего подходят тем, кто планирует закупать товар, например, в Китае и перепродавать его. Некоторым подойдет АУСН — там не надо платить обязательные взносы и сдавать отчеты, но ставка налога выше, чем на УСН. Если будете продавать продукцию собственного производства, подойдут ЕСХН, НПД, ПСН.
У каждой системы свои особенности, условия и ставка налога. Дальше — подробно о каждой.
- Какую налоговую отчетность нужно сдавать селлерам.
- Как работать на УСН и платить налоги с продаж на маркетплейсе.
- Как платить и учитывать НДС на маркетплейсах.
- 10 советов, как сохранить прибыль на маркетплейсах в 2026 году.
- Какие штрафы и пени по налогам может получить селлер.
- Как всегда видеть чистую прибыль при торговле на маркетплейсе.
- Как избежать кассового разрыва.

- Дата‑центр Яндекса в Калуге поврежден из‑за атаки БПЛА
- Яндекс Маркет завершил реферальную программу для селлеров
- Сумма штрафов бизнесу за нарушения при найме мигрантов выросла на 22% за год
- Ozon дал бизнесу возможность размещать прямую рекламу на маркетплейсе
- Средние зарплаты курьеров в России почти достигли 200 000 ₽
- Wildberries снижает штрафы за долгую отгрузку для селлеров на FBS
ОСН — общая система налогообложения
У ОСН нет ограничений, как у других режимов налогообложения, например, по размеру годового дохода или количеству сотрудников. Но это самая дорогая и сложная система с точки зрения налогов и отчетности.
Какой налог платить.На ОСН платят:
- ИП — НДФЛ по ставкам 13, 15, 18, 20 или 22% с прибыли. Прогрессивная шкала НДФЛ в 2026 году;
- компании — налог на прибыль по ставке 25%. Как рассчитать налог на прибыль компаний;
- и те и другие — НДС по ставке 10 или 20% в 2025 году, 10 или 22% — с 2026 года.
Кому подойдет. На ОСН могут работать все. Но больше всего эта система подходит среднему и крупному бизнесу, который не хочет ограничивать себя лимитом выручки или количеством сотрудников, а учет в компании ведет бухгалтер.
ООО «Спортивный мир» продает на маркетплейсе спортивную одежду, обувь, спортивное питание и БАДы. У компании растет доход, уже сейчас он — 30 млн рублей в месяц, и работают 100 сотрудников. Предприятие использует ОСН, чтобы не подпадать под ограничения на других системах. Бухгалтерский и налоговый учет ведет бухгалтерия, без нее сложно разобраться с налогами и отчетностью.
Если при регистрации бизнеса не подать уведомление о переходе на другую систему, налоговая будет автоматически считать, что бизнес на ОСН.
Уведомление нужно, чтобы перейти на упрощенную систему налогообложения. Если вы только зарегистрировали ИП или компанию, документ надо подать в налоговую в течение 30 дней после регистрации.


УСН — упрощенная система налогообложения
На УСН проще учет, чем на ОСН. Если у вас не будет сотрудников либо все они самозанятые, а лимит доходов позволяет работать без НДС — разобраться можно без бухгалтера.
Какой налог платить. На упрощенке на выбор — два объекта налогообложения: «Доходы» и «Доходы минус расходы». Чтобы выбрать объект, нужно посчитать примерные заработки и документально подтвержденные расходы бизнеса. Если затраты минимальные, например низкая закупочная цена и комиссия маркетплейса, либо поставщики не дают документы, лучше выбрать УСН «Доходы».
А вот если бизнес ежемесячно тратит минимум 60% заработков на аренду, зарплаты сотрудникам, закупку сырья, ремонт оборудования, подойдет УСН «Доходы минус расходы».
ИП Свиридов открыл бизнес: сам шьет одежду для дома и продает ее на маркетплейсе без сотрудников, офиса и склада. Оборот — 250 000 ₽ в месяц. Ему подойдет УСН «Доходы», так как его расходы минимальны — это закупка тканей.
Бизнес растет. ИП Свиридов нанимает сотрудников, открывает пошивочный цех, за который вносит арендную плату, закупает ткани, фурнитуру, упаковку, иногда вкладывает деньги в ремонт швейных машинок. Теперь расходов стало больше, возможно, предпринимателю выгоднее перейти на УСН «Доходы минус расходы».
Ставка налога зависит от вида упрощенной системы. На УСН «Доходы» бизнес платит 6% со всей выручки, а на «Доходы минус расходы» — 15% с прибыли. Региональные власти вправе снижать эти ставки до 1 и 5% соответственно — но с 2026 года только для отдельных видов деятельности, перечень которых утвердит правительство.
На УСН «Доходы минус расходы» есть минимальный налог — 1% от доходов без НДС. Его надо заплатить, если по итогам года исчисленный налог оказался меньше минимального или получен убыток.
ИП на УСН «Доходы» могут уплатить налоги через интернет с помощью онлайн‑бухгалтерии от Т-Банка — бесплатного сервиса для автоматизированного учета налогов на маркетплейсах.
Онлайн‑бухгалтерия поможет сократить время работы с отчетностью до нескольких минут. Например, продавцы маркетплейсов могут рассчитать налоги с учетом комиссий Wildberries и Яндекс Маркета и составить налоговую декларацию и платежку одной кнопкой. Чтобы подключить онлайн‑бухгалтерию, нужно стать клиентом Т‑Бизнеса.
С 2026 года компании на УСН при доходе за предыдущий год или с начала текущего свыше 20 млн в год становятся плательщиками НДС.
Сумму НДС включают в цену товаров и предъявляют покупателям. Можно выбрать общие ставки налога или пониженные. Общие: 0, 10 или 22% с возможностью вычетов НДС, который предъявят поставщики бизнеса. Пониженные ставки зависят от дохода с начала года:
- 20—250 млн рублей включительно — 5%;
- 250—450 млн рублей включительно — 7%.
Кому подойдет. Больше всего УСН подойдет малому бизнесу и начинающим предпринимателям. Главное — соблюдать ограничения:
- вид деятельности — любой, кроме исключений. Например, производители и продавцы ювелирных изделий, исключая серебряные, не могут работать на УСН;
- годовой доход — до 450 млн рублей в 2025 году, до 490,5 млн рублей в 2026 году;
- средняя численность сотрудников — до 130 человек.
Дополнительные условия для юрлиц:
- доля других компаний в уставном капитале — до 25%;
- нет филиалов и обособленных подразделений.
Если ограничения не соблюдать, можно потерять право на применение УСН и тогда придется перейти на общую систему налогообложения.

АУСН — упрощенная система налогообложения
На АУСН не нужно сдавать отчетность и вести книгу учета доходов и расходов, также на этом режиме не платят НДС. Главное, чтобы регион, в котором зарегистрирован бизнес, ввел АУСН на своей территории. Сейчас режим действует в большинстве регионов.
Какой налог платить. Объекты обложения такие же, как у обычной УСН, только ставка — выше:
- «Доходы» — 8%;
- «Доходы минус расходы» — 20%. Либо минимальный налог — 3% от выручки, если по итогам года исчисленный налог оказался меньше минимального или получен убыток.
Регионы снизить ставку не могут.
Плательщики налога при АУСН не платят страховые взносы за сотрудников, а ИП — еще и за себя. Единственный платеж по взносам — на травматизм в СФР в фиксированной сумме за весь штат. В 2026 году это 2 959 ₽.
Кому подойдет. Небольшим ИП и компаниям, которые подходят под три главных критерия:
- средняя численность сотрудников — максимум 5 человек;
- годовой доход — до 60 млн рублей;
- расчетный счет открыт в одном из уполномоченных банков. Т-Банк есть в этом перечне.
Дополнительные условия для юрлиц:
- доля других компаний в уставном капитале — до 25%;
- нет филиалов и обособленных подразделений.
Совмещать АУСН с другими налоговыми режимами нельзя.
При открытии расчетного счета в Т‑Бизнесе вам бесплатно помогут перейти на АУСН и подключат автоматизированную онлайн‑бухгалтерию.
ПСН — патентная система налогообложения
Патент — налоговый спецрежим, который могут применять только ИП. Механика такая: ИП платит фиксированную стоимость патента и освобождается от других налогов с доходов.
ПСН для торговли на маркетплейсах могут использовать только ИП, которые продают товары собственного производства. Например, изделия из кожи — тогда подойдет патент на пошив кожаных изделий, или печенье — подойдет патент на производство хлебобулочных изделий. Если же ИП перепродает товары, на ПСН работать нельзя.
Какой налог платить. Стоимость патента — это и есть налог, который уплачивает предприниматель. Цена зависит от региона, вида деятельности, срока действия патента, а иногда еще от количества работников ИП.
Кому подойдет. ИП, которые соответствуют следующим требованиям:
- годовой доход ИП — максимум 20 млн рублей за 2025 год или в течение 2026. Потом лимит по доходу снизят: в 2027 — до 15 млн рублей, в 2028 — до 10 млн рублей. Если патентов у ИП несколько, суммируют выручку по каждому. Если же патент совмещают с УСН, в лимит включают и «упрощенные» доходы;
- не больше 15 работников — штатных или по гражданско‑правовым договорам, без учета самозанятых. Если патентов несколько, сотрудники учитываются по всем.
Стоимость патента может отличаться не только по регионам, но даже в соседних населенных пунктах одного субъекта РФ, а иногда и внутри города. Например, швее кожаных изделий из Архангельска в 2025 году патент на 12 месяцев обошелся в 9 000 ₽, а ее коллеге из Тихвина — в 4 500 ₽.
ИП может купить несколько патентов: на разные виды деятельности или в разных регионах.
ЕСХН — сельскохозяйственный налог
ЕСХН — специальный налоговый режим, который могут использовать компании и ИП из сферы сельского хозяйства.
Какой налог платить. На ЕСХН нужно платить налог с прибыли 6% и НДС — 10 или 22%. Если годовые доходы сельхозпроизводителя — до 60 млн рублей, он может получить освобождение от НДС и платить только 6% с прибыли.
Кому подойдет. ЕСХН могут применять компании и ИП, которые работают в сельском хозяйстве и продают урожай либо перерабатывают его и реализуют получившуюся продукцию.
ИП Светлов выращивает яблоки, сливы и персики, делает из них джем и пастилу, которые продает на маркетплейсе — ему можно работать на ЕСХН. Если бы он покупал фрукты и из них делал готовую продукцию — работать на ЕСХН было бы нельзя.
Минимальный доход от продажи сельскохозяйственной продукции — 70% выручки сельхозпроизводителей. За этим соотношением нужно постоянно следить. В примере у ИП Светлова доход от продажи сельхозпродукции — 100%, значит, все в порядке. Как только соотношение станет меньше 70%, придется перейти на другую систему налогообложения.

НПД — налог на профессиональный доход
НПД, или самозанятость, — специальный налоговый режим для ИП и физлиц без статуса ИП.
Какой налог платить. На НПД бизнес платит 4% с доходов от физлиц без статуса ИП и 6% с доходов от ИП или компаний.
Каждую продажу самозанятый вносит в приложение «Мой налог» или в личном кабинете НПД. По этим данным приложение считает налог и по итогам месяца показывает финальную сумму к уплате.
Кому подойдет. Ограничения на НПД:
- годовая выручка — максимум 2,4 млн рублей;
- можно продавать только товары собственного производства;
- нельзя нанимать сотрудников по трудовому договору, но можно привлечь подрядчиков по договору ГПХ на разовые работы или услуги.
При перепродаже товаров через маркетплейс НПД применять не получится.
Самозанятая Тамара Петровна делает дома украшения из бусин и продает их на маркетплейсе. Ежемесячный оборот — около 150 000 ₽, поэтому лимит в год Тамара Петровна не превышает. Так как она изготавливает продукцию сама, для нее НПД — самый удобный вариант.
Если Тамара Петровна начнет перепродавать чужие украшения или превысит лимит в 2,4 млн рублей, ей придется стать ИП и перейти с НПД на другую систему налогообложения. Приложение сообщит, что лимит превышен, и дальше вносить в него доходы не получится.
Как выбрать систему налогообложения
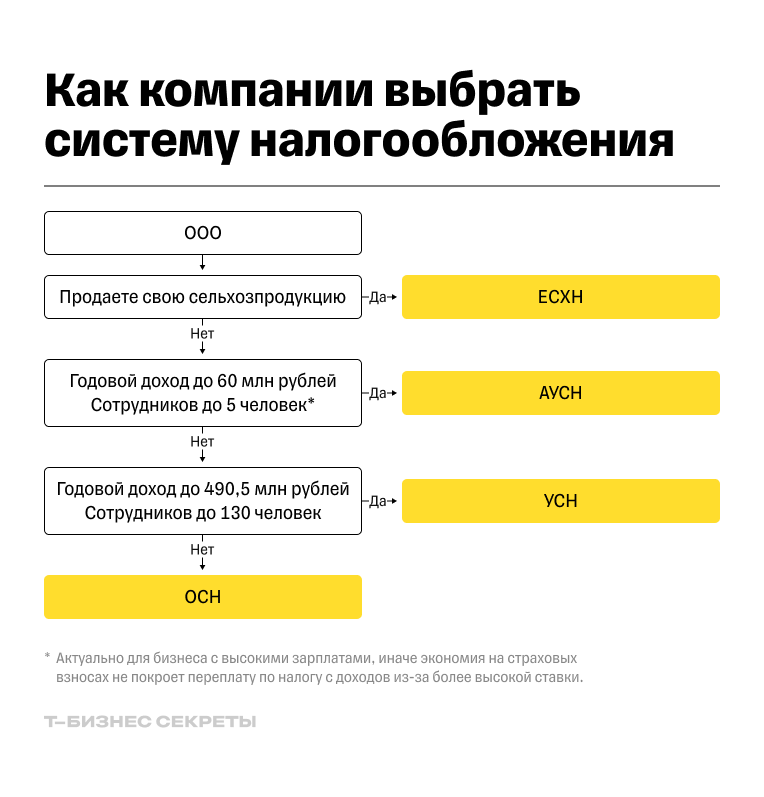
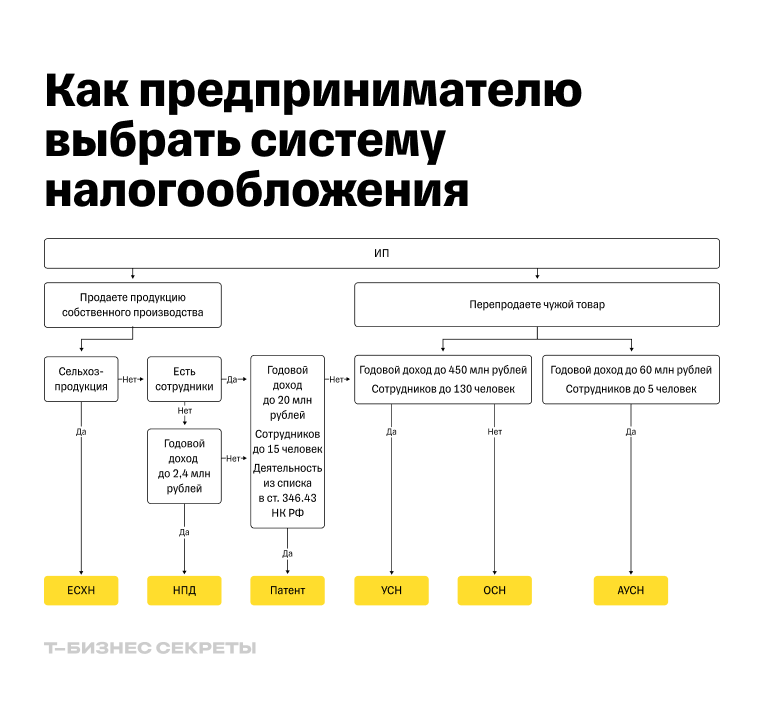
Выбор системы налогообложения зависит от формы регистрации: ООО или ИП. Если человек оформил самозанятость без статуса ИП, выбора нет — работать он сможет только на НПД.
ООО. Компания выбирает систему налогообложения для работы на маркетплейсе из четырех: ОСН, УСН, АУСН или ЕСХН.
ИП выбирает из шести систем для работы на маркетплейсе. Критически важно: предприниматель планирует продавать продукцию собственного производства или перепродавать чужой товар. В последнем случае подходит только УСН, АУСН или ОСН.
АУСН подойдет только для бизнеса с высокими зарплатами, иначе экономия на страховых взносах не покроет переплату по налогу с доходов из‑за более высокой ставки. Также АУСН актуальна для компаний и ИП, которые заработали с начала года более 20 млн рублей. При таком доходе на УСН они будут платить НДС, а на АУСН НДС нет в принципе.
Если подходит несколько систем налогообложения, рассчитайте налоговую нагрузку на каждой — поймете, какая выгоднее для вашего бизнеса.
Пример сравнения налоговой нагрузки на разных режимах для ООО
Рассчитаем налоговую нагрузку для систем налогообложения ОСН, УСН и АУСН. ЕСХН в расчет не берем, так как она подходит только сельхозпроизводителям.
ООО «Омега» продает кожаные изделия собственного производства: одежду, аксессуары, обувь.
Годовой доход компании без НДС на маркетплейсе — 18 млн рублей, расходы с учетом комиссии онлайн‑площадки, тоже без НДС — 5 млн рублей.
ОСН. Налог на прибыль: (18 000 000 ₽ − 5 000 000 ₽) × 25% = 3 250 000 ₽.
Еще нужно платить НДС, сумма зависит от возможности зачесть входящий налог.
УСН «Доходы». Ставка налога — 6%. Налог при УСН за год: 18 000 000 ₽ × 6% = 1 080 000 ₽. Так как доходы меньше 20 млн рублей, платить НДС не нужно.
УСН «Доходы минус расходы». Ставка — 15%. Налог при УСН за год: (18 000 000 ₽ − 5 000 000 ₽) × 15% = 1 950 000 ₽.
АУСН «Доходы». Ставка налога — 8%. Налог за год: 18 000 000 ₽ × 8% = 1 440 000 ₽.
АУСН «Доходы минус расходы». Ставка — 20%. Налог за год: (18 000 000 ₽ − 5 000 000 ₽) × 20% = 2 600 000 ₽.
Получается, что в нашем примере для ООО «Омега» самый выгодный режим — УСН «Доходы».
Пример сравнения налоговой нагрузки на разных режимах для ИП
Независимо от системы налогообложения предприниматели платят фиксированные страховые взносы за себя, кроме ИП на НПД и АУСН — в 2026 году это 57 390 ₽. Перечислить их нужно до 28 декабря 2026 года.
ИП Светлов из Москвы, без работников, шьет и продает кожаную одежду и аксессуары.
Доход предпринимателя на маркетплейсе — 500 000 ₽, расходы с учетом комиссии онлайн‑площадки — 200 000 ₽.
Патент рассчитывать не будем, так как ИП на этом режиме платят только фиксированную сумму. Она зависит от вида деятельности и региона, где ИП зарегистрирован. Например, патент на швейную деятельность в Москве — 83 974 ₽.
ОСН. НДФЛ: (500 000 ₽ − 200 000 ₽) × 13% = 39 000 ₽.
УСН «Доходы». Налог при УСН: 500 000 ₽ × 6% = 30 000 ₽.
УСН «Доходы минус расходы». Налог при УСН: (500 000 ₽ − 200 000 ₽) × 15% = 45 000 ₽.
АУСН «Доходы». 500 000 ₽ × 8% = 40 000 ₽.
АУСН «Доходы минус расходы». (500 000 ₽ − 200 000 ₽) × 20% = 60 000 ₽.
ИП на НПД. На маркетплейсе розничные покупатели, поэтому налог у ИП — 4% с дохода. 500 000 ₽ × 4% = 20 000 ₽.
В нашем примере Светлову выгоднее всего работать как ИП на НПД.
- Взносы ИП за себя — как платить.
- Как ИП платить страховые взносы с дохода свыше 300 000 ₽ в год.
- Как ИП считать и платить страховые взносы за работников.
- Как уменьшить налог при УСН «Доходы» на страховые взносы до их уплаты.
- Как платить страховые взносы при совмещении патента и УСН.
- Как платить страховые взносы на патенте.
- Как уменьшить патент на страховые взносы.
- Может ли ИП‑инвалид или пенсионер не платить страховые взносы.
Как перейти с одной системы налогообложения на другую
Если текущая система не подходит для работы на маркетплейсе, ее можно сменить только в начале следующего года. Исключение — АУСН: при переходе с обычной УСН ее можно начать применять с первого числа любого месяца. Также в любое время разрешено перейти на патент.
При смене налогового режима учтите два момента:
- Ограничения по виду деятельности, годовому доходу и числу сотрудников. Может оказаться, что не подойдет ни одна система. Тогда для работы на маркетплейсе придется открыть дополнительное направление бизнеса, но нужно учитывать, какие системы налогообложения можно сочетать между собой.
- Сумму налогов и взносов. Ее нужно рассчитывать индивидуально для каждого бизнеса.
Подробнее о правилах перехода на другую систему налогообложения рассказали в отдельной статье.
Главное
- Для работы на маркетплейсах можно использовать одну из шести налоговых систем — ОСН, УСН, АУСН, ЕСХН, ПСН, НПД.
- ОСН подойдет крупному бизнесу с большим штатом сотрудников.
- На УСН может работать малый и средний бизнес со штатом до 130 человек и определенным размером дохода: в 2026 году — не более 490,5 млн рублей.
- На ЕСХН работают только сельхозпроизводители, которые сами делают, перерабатывают и продают сельхозпродукцию.
- Патент подойдет только продавцам, которые производят и реализуют на маркетплейсе собственные товары.
- НПД подойдет физлицам со статусом ИП или без, которые продают товары собственного производства.
- Если текущая система налогообложения не подходит для работы на маркетплейсе, ее можно сменить, но нужно учитывать ограничения систем и разрешенную дату перехода.





Расскажите, на какой системе налогообложения вы ведете бизнес на маркетплейсе?